

市场对于PCBAA提议的第一反应是把它当作中国 PCB 板块的一记重锤。
但这场行业施压的法律可行性虽然高,但产业杀伤力却极低。核心原因是美国军工PCB由于ITAR管制,本来就极少采购中国产品,中国大陆厂商从未进入五角大楼的采购名单。真正值得投资者花时间研究的,是背后暴露的三条深层线索:
①美国本土 PCB 产业全年产值只有 37 亿美元,比中国对美 PCB 出口额(约 54.7 亿美元)还小;
②中国厂商供应了 英伟达 高端 AI 板约七成的份额,而新供应商测试认证需要12—18 个月;
③中国大陆厂商在高频高速 覆铜板 这一关键上游的全球份额只有8.3%,高端 铜箔 国产化率不足 20%,这是真正需要补足的产业短板所在。一、发生了什么?政策还剩3个月博弈期事件还原:五年的政策耐心,最后只剩不到三个月
2026 年下半年,美国印刷电路板协会(PCBAA,Printed Circuit Board Association of America)向美国政府与国防部递交了一份措辞强硬的公开意见,核心诉求只有一句:美国军工供应链必须全面剔除中国 PCB 产品,2027 年 1 月 1 日的截止日期不得推迟、不得稀释。PCBAA 执行董事 David Schild 的原话是“国会五年前就告诉五角大楼要摆脱对外国 PCB 的依赖,这条规则是国防部第一次真正动手。每一个月的拖延,都是我们的士兵继续依赖我们无法信任的零件的一个月”。
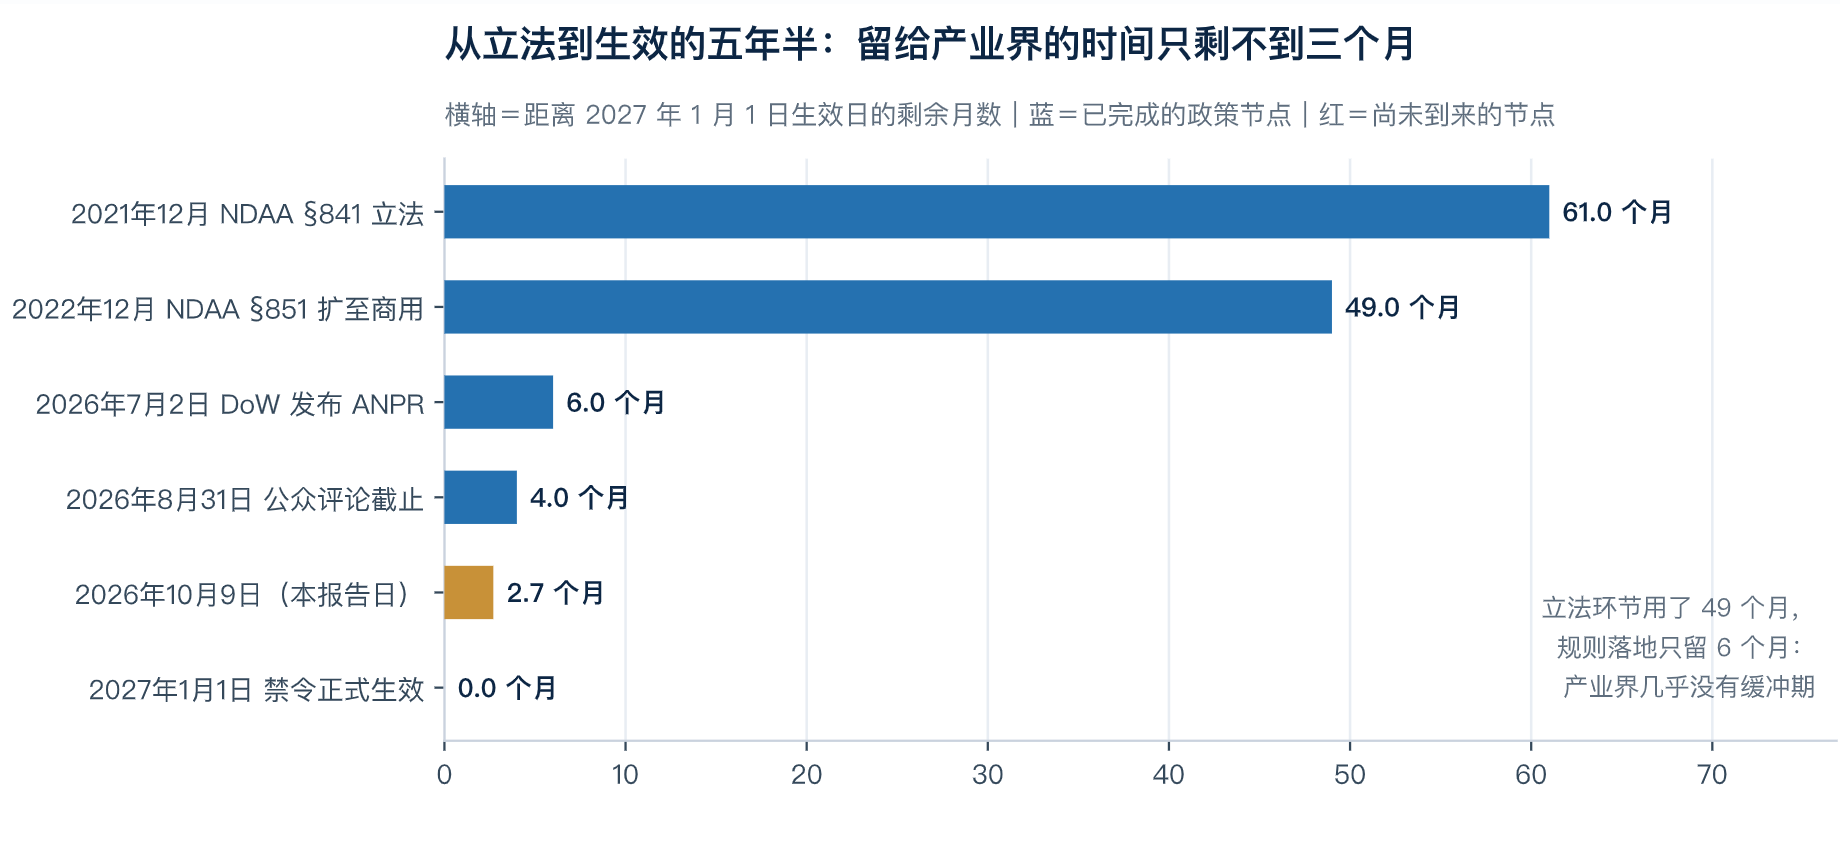
这条规则的法律依据来自美国国防授权法案的两个条款:2021 财年 NDAA 第 841 条首次禁止国防部采购或使用含「受关注国家」PCB 的非商业产品;2022 财年 NDAA 第 851 条把禁令扩展到几乎所有集成在商用产品中的 PCB,除非国防部依据「可信供应链安全标准」(TSCSS)出具豁免。两个条款最终编纂为 10 U.S.C.§ 4873,生效日期锁定在 2027 年 1 月 1 日。
从 2021 年 12 月立法到 2027 年 1 月 1 日生效,政策留出了 61 个月。立法环节用了四年多,规则环节只留半年,这个结构本身就说明,产业界几乎没有缓冲期,而 PCBAA 正是要利用这一点,把「来不及」变成「不能延期」的理由。
 诉求背后的产业底盘:从 30%到 4%
要理解 PCBAA 为什么急,必须先看清楚美国 PCB 产业这三十年发生了什么。
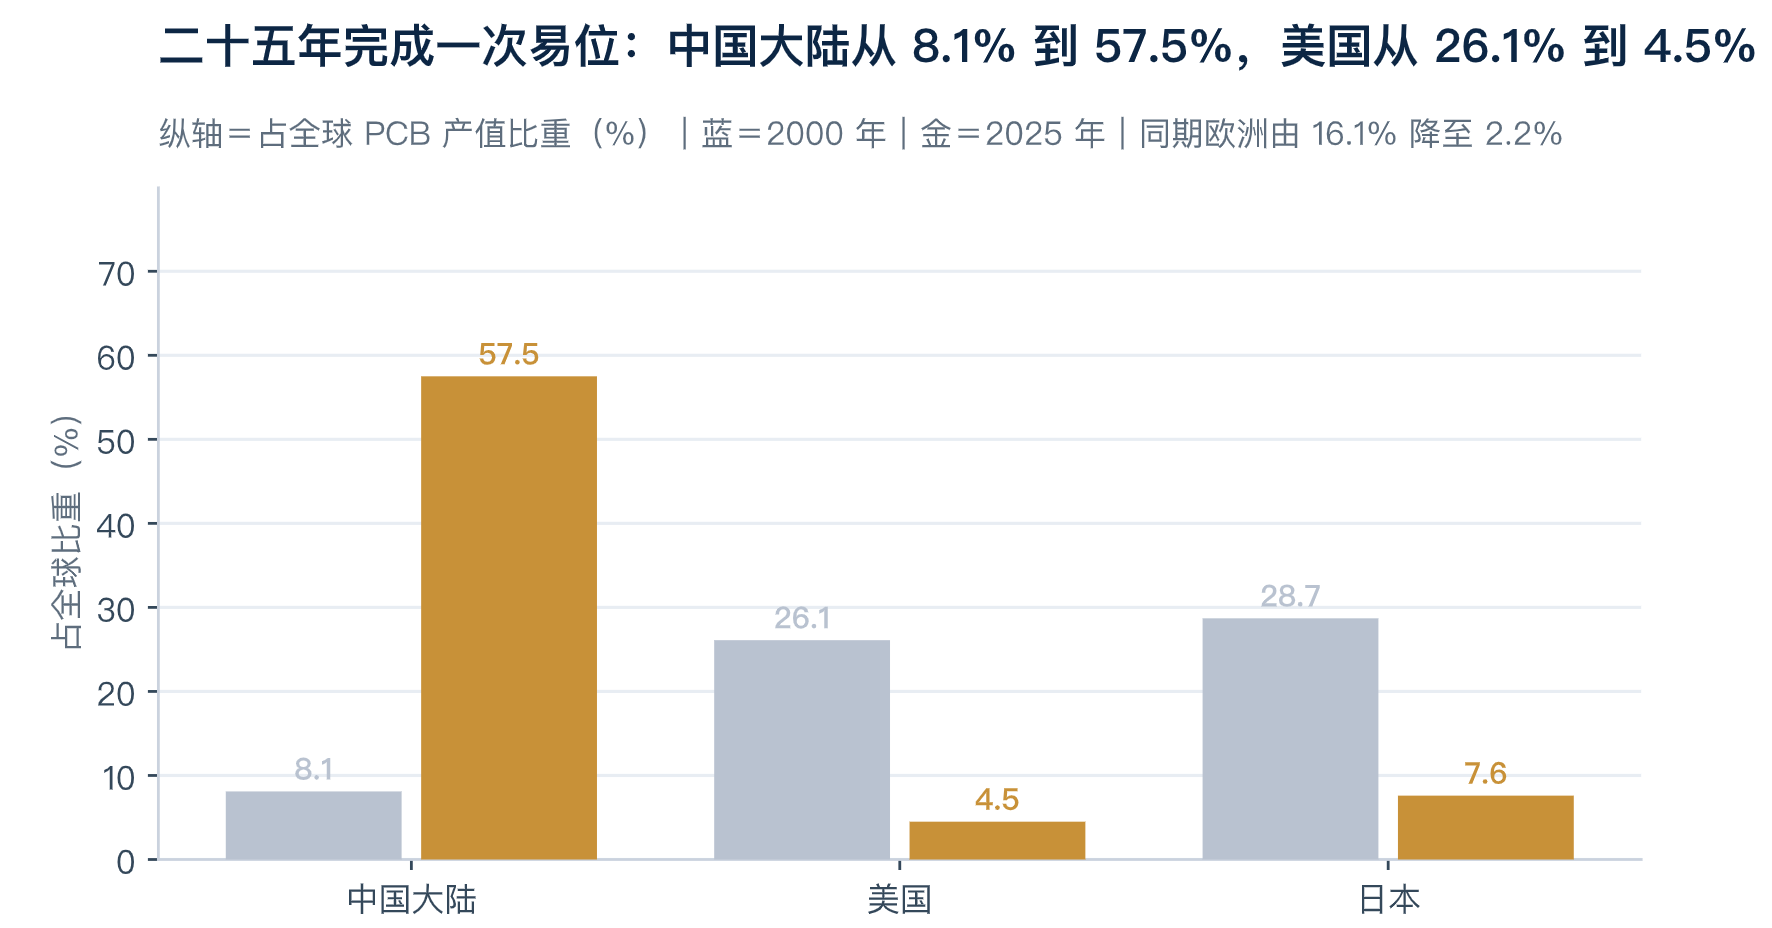
PCBAA的对照数据足够直白:美国曾经生产全球约30%的电路板,2025年这个数字只剩约4%;美国本土PCB制造企业从2000年的两千多家,锐减到目前不足145家,其中真正具备国防级认证资质的还要再打一个折扣。形成鲜明对比的是中国大陆厂商的强势崛起,份额从2000年的8.1%提升至2025年的57.5%,其中 2025年产值达489.7亿美元,同比增长 18.8%,增速在全球主要产地中最高。
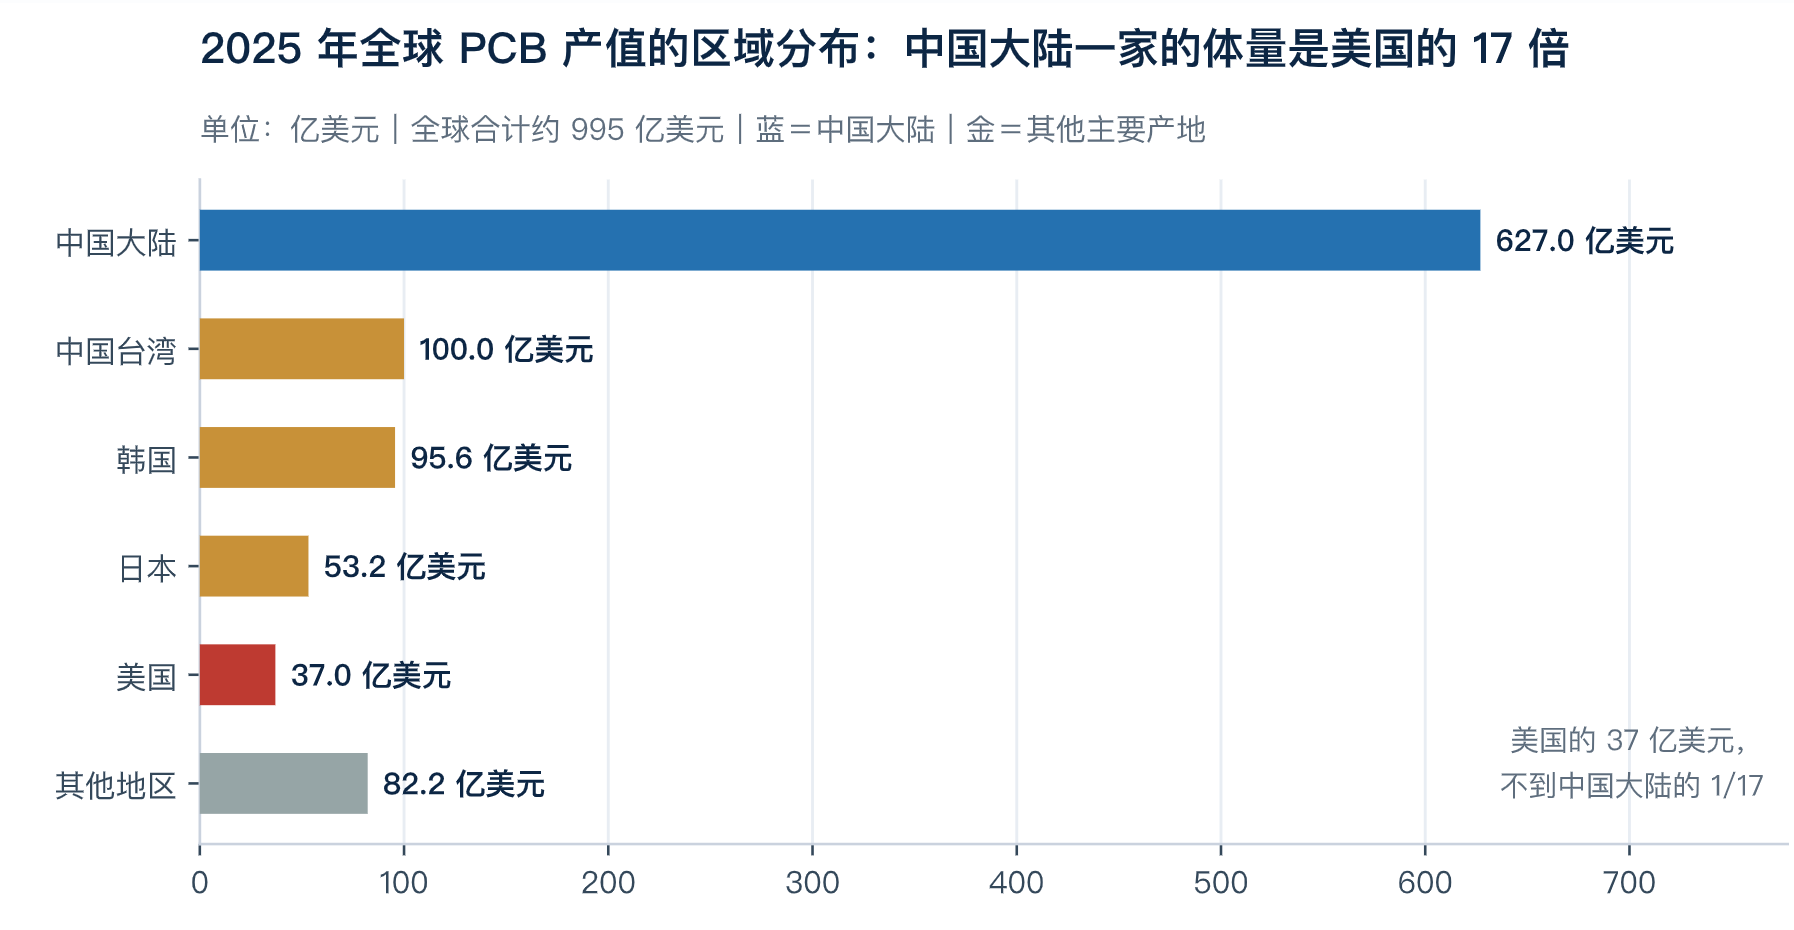
另一个数字更值得注意:全球前 50 大 PCB 厂商中,只有 TTM Technologies 和 Sanmina 两家非亚洲企业,而 TTM 在亚洲的工厂规模是其美国本土工厂的 46 倍。这意味着「把产能搬回美国」在法律上可以规定,在物理上需要重建一套工业体系。中国大陆 627 亿美元、中国台湾 100 亿美元、韩国 95.6 亿美元、日本 53.2 亿美元、美国 37 亿美元,全球合计约 995 亿美元。美国一整年的 PCB 产值是 37 亿美元,只有中国大陆的 1/17,甚至低于中国台湾和韩国。这个 37 亿美元的数字在后续分析中会反复出现,因为它是判断「重建是否可行」的分母——任何政策目标如果要替代一个数百亿美元量级的供给,起点必须是这个数字所代表的产能、工程师队伍和供应链配套。
PCBAA的行为逻辑是不是一下子就顺了。
它不是一家贸易协会在抱怨竞争不公,它是一个已经萎缩到几乎不存在的产业的最后一批参与者,试图用「国家安全」这个杠杆,撬动一次产业政策的再分配。证据是它的配套动作:PCBAA 会员从五年前的 5 家扩张到 92 家,国会关系从 5 个选区扩展到 36 个州;协会同步推动《保护电路板与基板法案》(H.R. 3597 / S. 4569),要求对使用美国本土 PCB 的企业给予 25%税收抵免,并配套 30 亿美元拨款支持本土产能。作为对照,《芯片与科学法案》的拨款规模是 527 亿美元。
PCB 在华盛顿拿到的政策资源,大约只有 半导体 的 1/17——而两者的产业体量差距,恰好也是这个量级。PCBAA 争取的不是一次「脱钩」,而是一次「平权」:让 PCB 获得和芯片同等的战略技术认定。这才是它五年来所有动作的真实主线。被忽略的关键事实:美国军工 PCB 本来就不买中国货
有一个基本事实要理解清楚:美国军工 PCB 由于 ITAR(国际武器贸易条例)管制,本来就极少采购中国产品,中国大陆厂商从未进入五角大楼的采购名单。军工板必须在美国本土生产,这不是新政策,而是执行了几十年的既有规则。剔除一个本来就不存在的供给,冲击自然接近于零。
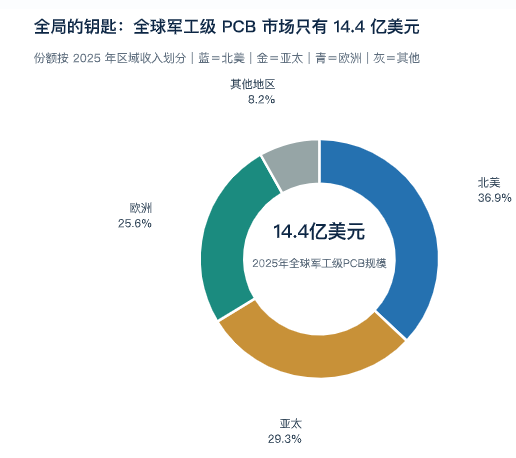
更要紧的是市场规模。根据 PW Consulting 的测算,2025 年全球军工级 PCB 市场只有 14.44 亿美元,其中北美 5.34 亿美元、占 36.95%,亚太 4.24 亿美元、占 29.31%,欧洲 3.69 亿美元、占 25.57%。换句话说,整个地球上一年的军工级 PCB 生意,还不到中国对美 PCB 出口额(约 54.7 亿美元)的三成。
如果军工板本来就不用中国货,为什么国会还要专门立法?答案藏在 §851 的覆盖范围里——它约束的不是纯军工产品,而是「双用途(dual-use)与商用现成产品(COTS)」。过去的规则是:只要标的是纯军事规格,就适用 ITAR,必须本土生产;但只要采购的是「商用现成产品」,哪怕它最终被装进武器系统,也可以合法采购含中国 PCB 的模块。这个缺口在实践中被大量使用——一台军用通信设备的电源模块、一块来自商用供应商的接口卡,都可能绕开 ITAR。
2026 年 7 月的 ANPR 明确了补漏的方式,也同时限制了补漏的力度:受覆盖的是「国防安全系统」(指挥控制系统、武器系统、对军事任务关键且非日常行政用途的系统)中集成的 PCB,以及合同中被指定为国家安全敏感系统的 PCB。换言之,只要产品不进入上述两类系统,商用市场依然豁免。这解释了为什么这份看似很凶的规则,对中国 PCB 厂商的直接收入几乎不构成威胁——它打击的是一个原本就高度封闭的存量市场。二、为什么重要?市场的情绪恐慌
由于此前FCC关于光模块的政策信号释放和相关讨论,国内对于 光通信 产业的未来预期一下子从过热降到极冷。市场情绪本就低迷之下,PCBAA的提议再次引发市场的信心崩溃——毕竟PCB板块是上半年业绩成 长和 市场上涨的中坚力量。所以理清楚PCB产业的基本面至关重要。中国 PCB 的护城河:不只是「量大」,而是「只有这里能做」
要判断这场博弈谁更有耐力,必须先搞清楚中国 PCB 的核心护城河到底是什么。
第一个答案是产能规模。2025 年中国大陆 PCB 产值 489.7 亿美元、同比增长 18.8%,产能规模 23.5 亿平方米、全球占比超过 52%,全国具备规模化量产能力的 PCB 企业超过 1200 家,上下游材料、设备、配套服务商超过 4200 家。真正的壁垒在于集群效率: 珠三角 与 长三角 两大集群可以一站式完成从覆铜板原材料到 PCBA 成品的全流程加工,交付周期比海外工厂缩短 40%以上。这个 40%在传统 消费电子 领域只是效率优势,在 AI 服务器 这种「季度迭代、订单能见度只有 3 个月」的场景里,它就是决定能否拿到订单的门槛。
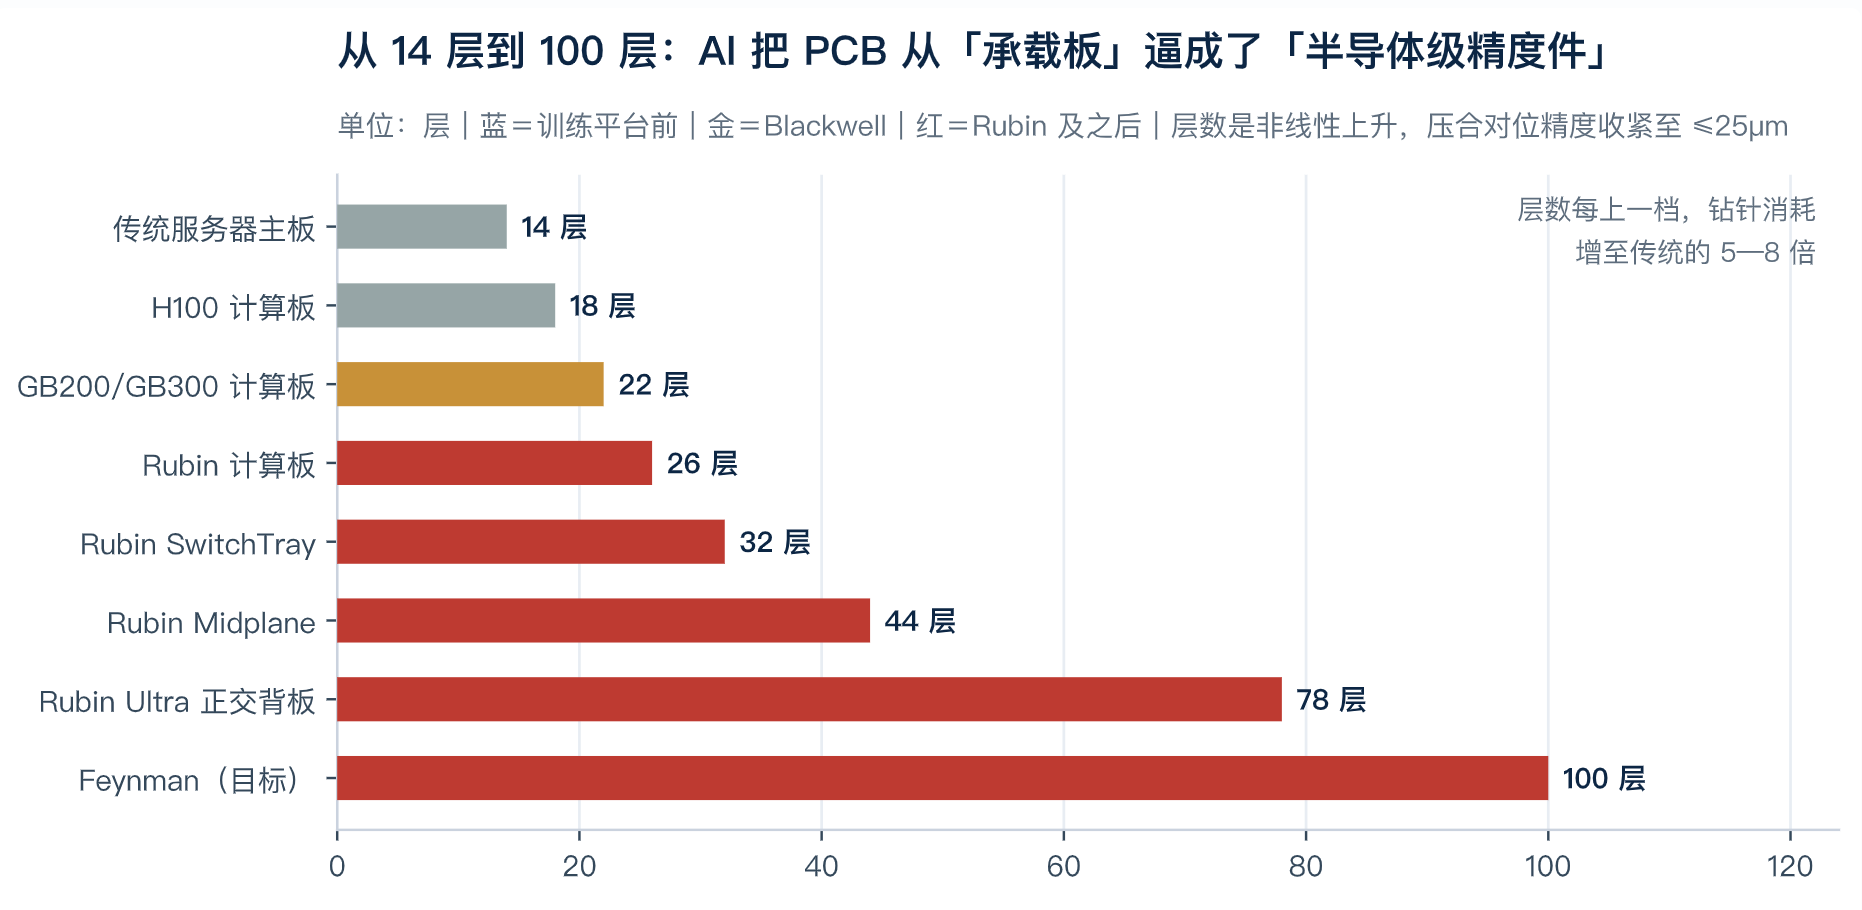
第二个答案才是关键——高端 AI 板的技术与量产能力已经集中在中国大陆。具体到能力清单: 胜宏科技 是全球首批实现 6 阶 24 层 HDI 规模量产的企业之一,同时具备 8 阶 28 层 HDI 与 16 层任意互连技术; 沪电股份 在 22 层以上高多层板的全球份额超过 25%,服务器高速正交背板份额约 28%—33%,其泰国与国内基地同时具备 44 层与 54 层的量产能力; 深南电路 是内资少数能量产 20 层以上 ABF 载板的厂商,FC-BGA 已量产 22 层及以下,良率稳定在 85%左右。AI 把 PCB 从配角逼成了主角
为什么这个环节突然变得如此重要?因为 AI 服务器架构的演进,把 PCB 从「被动承载板」升级成了「主动互连与供电载体」。这个定位变化可以用三组数据刻画:单机柜价值量、全球市场规模与层数。
传统服务器(H100 平台)的单机柜 PCB 价值量约 0.25 万美元;到 GB200 NVL72 跃升至约 3 万美元,GB300 NVL72 约 3.51 万美元,VR200(Rubin)平台进一步升至 11.67 万美元。四年之间,单机柜 PCB 价值量增长了约 47 倍,其中 GB300 到 VR200 一代就翻了 2.3 倍。
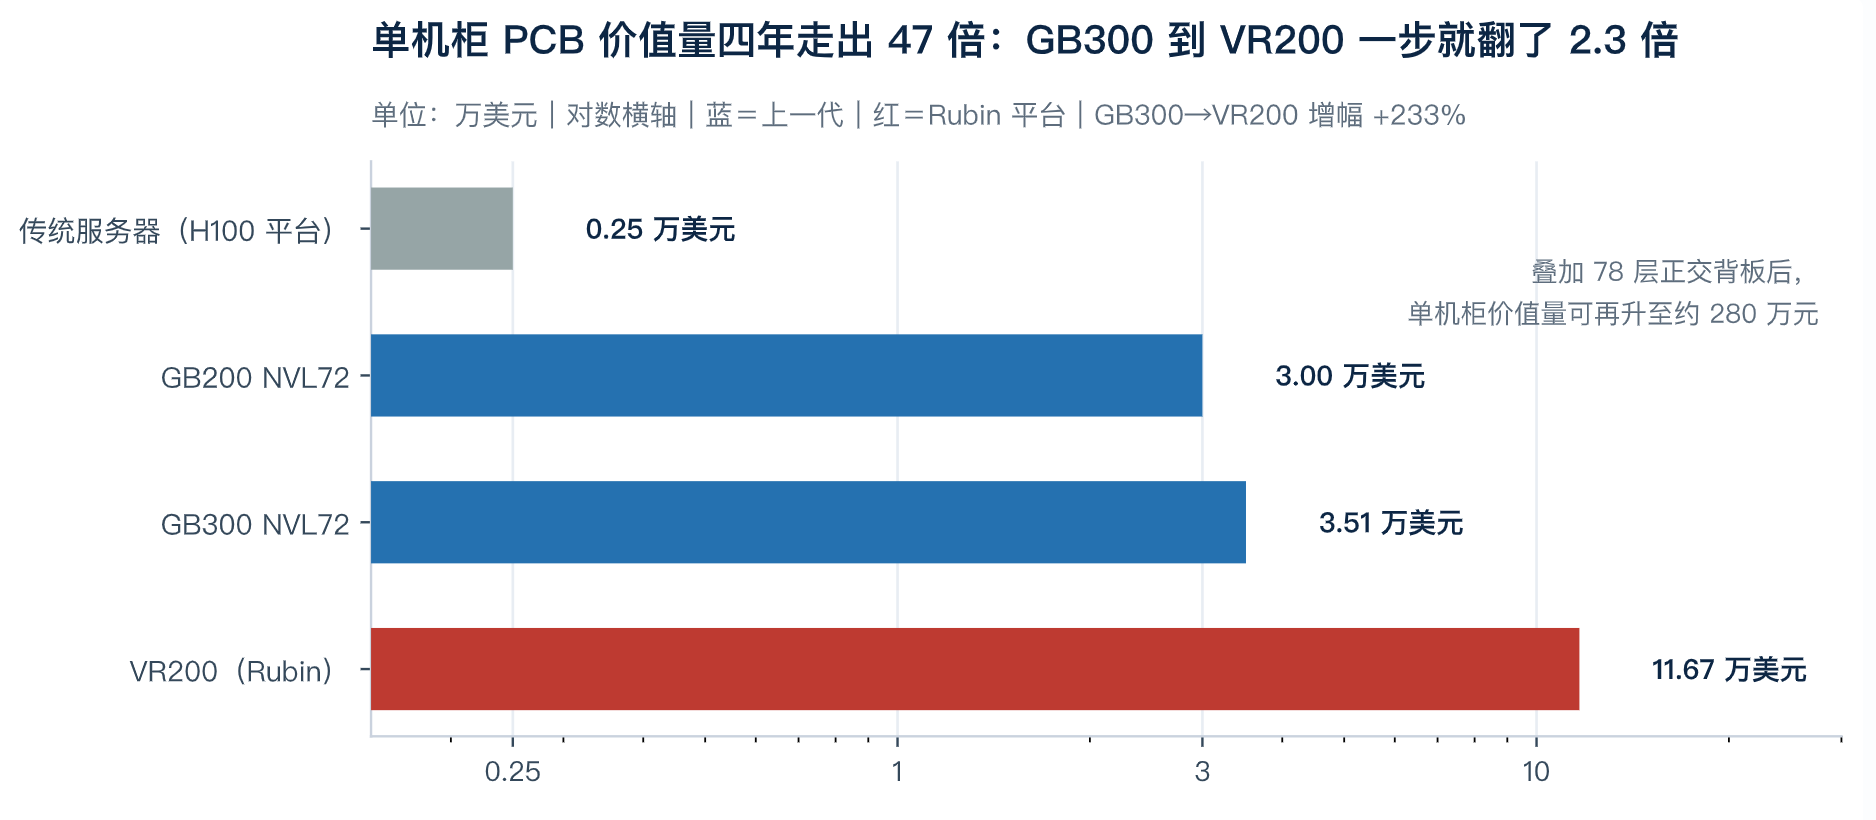
PCB 在这个周期里的角色变化,本质上是「价值从芯片往下游转移」。当制程微缩的边际收益递减、芯片间的互连带宽成为瓶颈,产业价值的重心就会从晶体管挪到通道上——而通道的物理载体就是 PCB。这也是为什么 摩根士丹利 的供应链调研会发现,在 Vera Rubin 机架的所有下游组件中,PCB 的成本增量最大,较 GB300 对应增量提高约 233%。
供需结构进一步强化了这个趋势。按产业调研,AI PCB 的供需缺口 2026 年约 5%,2027 年将扩大至 10%以上。缺口之所以难以填平,是因为扩产存在双重时间约束:设备端,高端 HVLP 铜箔处理设备交期长达 9—12 个月,玻纤布核心设备丰田织机的年产能已经封顶;认证端,进入头部算力客户供应链从送样到批量供货普遍需要 18—24 个月。两个约束叠加,意味着即便今天开始投建,有效产能也要到 2028 年前后才能释放——而算力需求是按季度翻的。供需的时间错配,是这一轮 PCB 景气度最底层的支撑。
 最能说明问题的是最尖端的那个环节。业界普遍引用的一组数字是:英伟达 AI 服务器所需的高端 PCB 中,由中国厂商供应的比例约为 70%;下游客户如果要认证一家新的供应商,需要 12—18 个月。认证周期是这份优势里最难被政策撬动的一部分——它不是产能问题,而是时间问题。政策可以在一年内建成一座工厂,但无法在一年内完成一次客户端验证。上游材料的反向依赖:真正的卡点在别人的手里
如果只看中游,中国 PCB 处在绝对强势位置;但把视线往上游移一层,结论会迅速反转。PCB 的成本结构中,直接材料约占 60%,其中覆铜板(CCL)占约 30%、是最大的单一成本项;而覆铜板自身的成本又由铜箔(42%)、树脂(26%)、玻纤布(19%)构成。这条链上的每一环,中国厂商的份额都与中游的 57.5%不成比例。
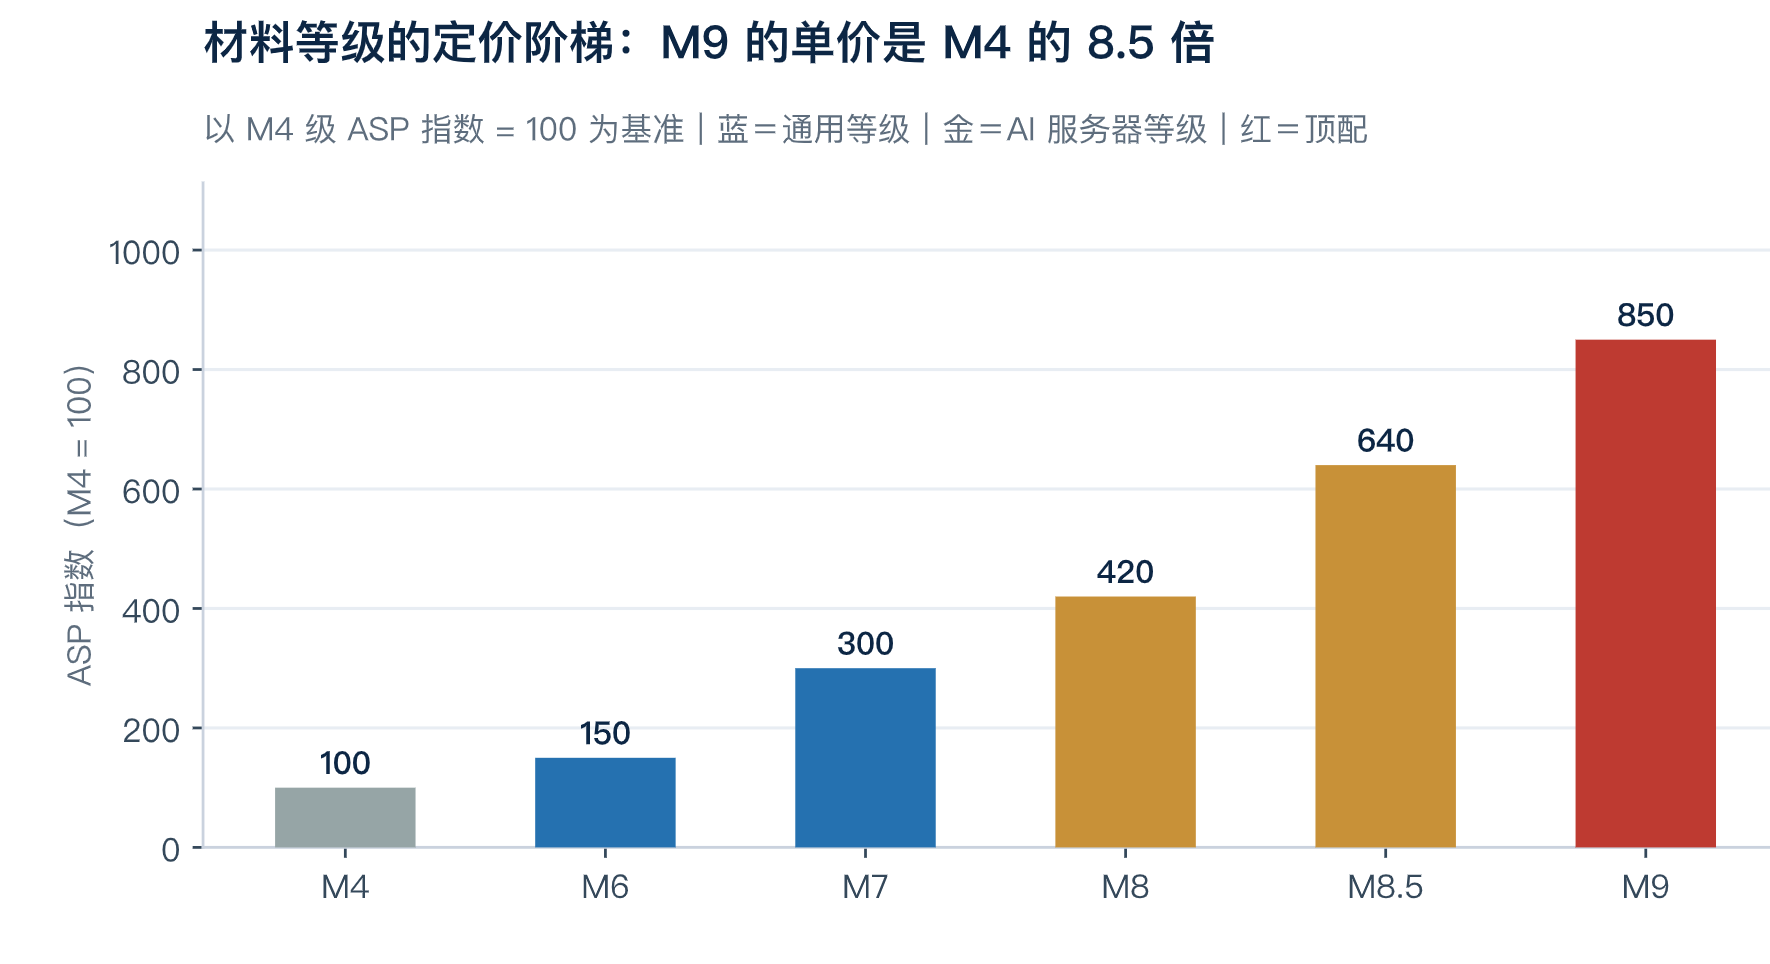
以 M4 级覆铜板的平均售价指数为 100,M6 约 150、M7 约 300、M8 约 420、M8.5 约 640、M9 约 850。这组阶梯的含义是:AI 服务器的材料升级不是「略微涨价」,而是每一代规格跃升都带来 30%—50%的单价提升,M9 相对 M4 的溢价达 8.5 倍。更重要的是利润结构的变化——美银证券的情景分析显示,若 2027 年覆铜板价格每提高 1 个百分点,在纯成本推动、厂商无额外顺价能力的情景下,台光电、台燿、 生益科技 的净利润分别增加 1.2%、1.2%、1.6%;但如果由供给短缺推动、厂商能够主动提价,三项分别提升至 3.3%、3.8%、5.1%。同一个 1%的价格变动,净利润弹性相差 2.8—3.2 倍。
中国 PCB 的真实脆弱性,不在「被剔除」,而在「被上游制约」。具体到三个硬约束:高端铜箔方面,HVLP 系列全球由三井金属、卢森堡铜箔、台湾金居三家寡头垄断,2026 年供需缺口约 48%,中国大陆高端铜箔国产化率不足 20%;玻纤布方面,高端 电子布 基本只能由丰田 JAT910 织布机生产,该机型年产能约 2400 台、排期已到 2030 年,Low-Dk 布的生产效率仅为 FR-4 的 40%;树脂方面,M8/M9 所需的高纯电子级 PPE,沙特一家企业约占全球七成产能。
这三个约束的共同特征是:它们都不是资本可以短期解决的问题,而是设备垄断、工艺积累与客户认证三重壁垒的叠加。建一座池窑、进一台织机、过一轮认证,每一个环节都以年为单位,而算力需求按季度增长。这才是中国 PCB 产业真正的战略议题——不是如何守住美国的军工订单(本来就没有),而是如何在上游材料上完成一次不亚于中游的替代。三、接下去关注?如何跟踪产业变量三档情景推演:风险如何演绎?
对投资者而言,「影响有限」不是一个可以下注的结论——需要把它换成可验证的数字。为此,我们用三档情景把风险量化。
测算的基数是 2025 年中国 PCB 出口额 260.3 亿美元(中国海关总署口径),其中对美占 21%、约 54.7 亿美元。
三档情景的测算结果:情景一(严格按 ANPR 现状执行,只覆盖国防安全系统)影响为零——因为中国厂商本来就没有军工订单;情景二(PCBA 含量规则从半导体延伸到 PCB,覆盖商用 AI 硬件)假设 AI 相关板占对美出口的 22%,对应年度拖累约 12 亿美元;情景三(外溢至全部消费电子与通信设备)对应年度拖累约 55 亿美元。即便在最悲观的情景三下,55 亿美元也只相当于中国 PCB 总产值的约 8.8%、出口额的 21%,且尚未计入中国厂商通过东南亚产能转口的对冲效果。
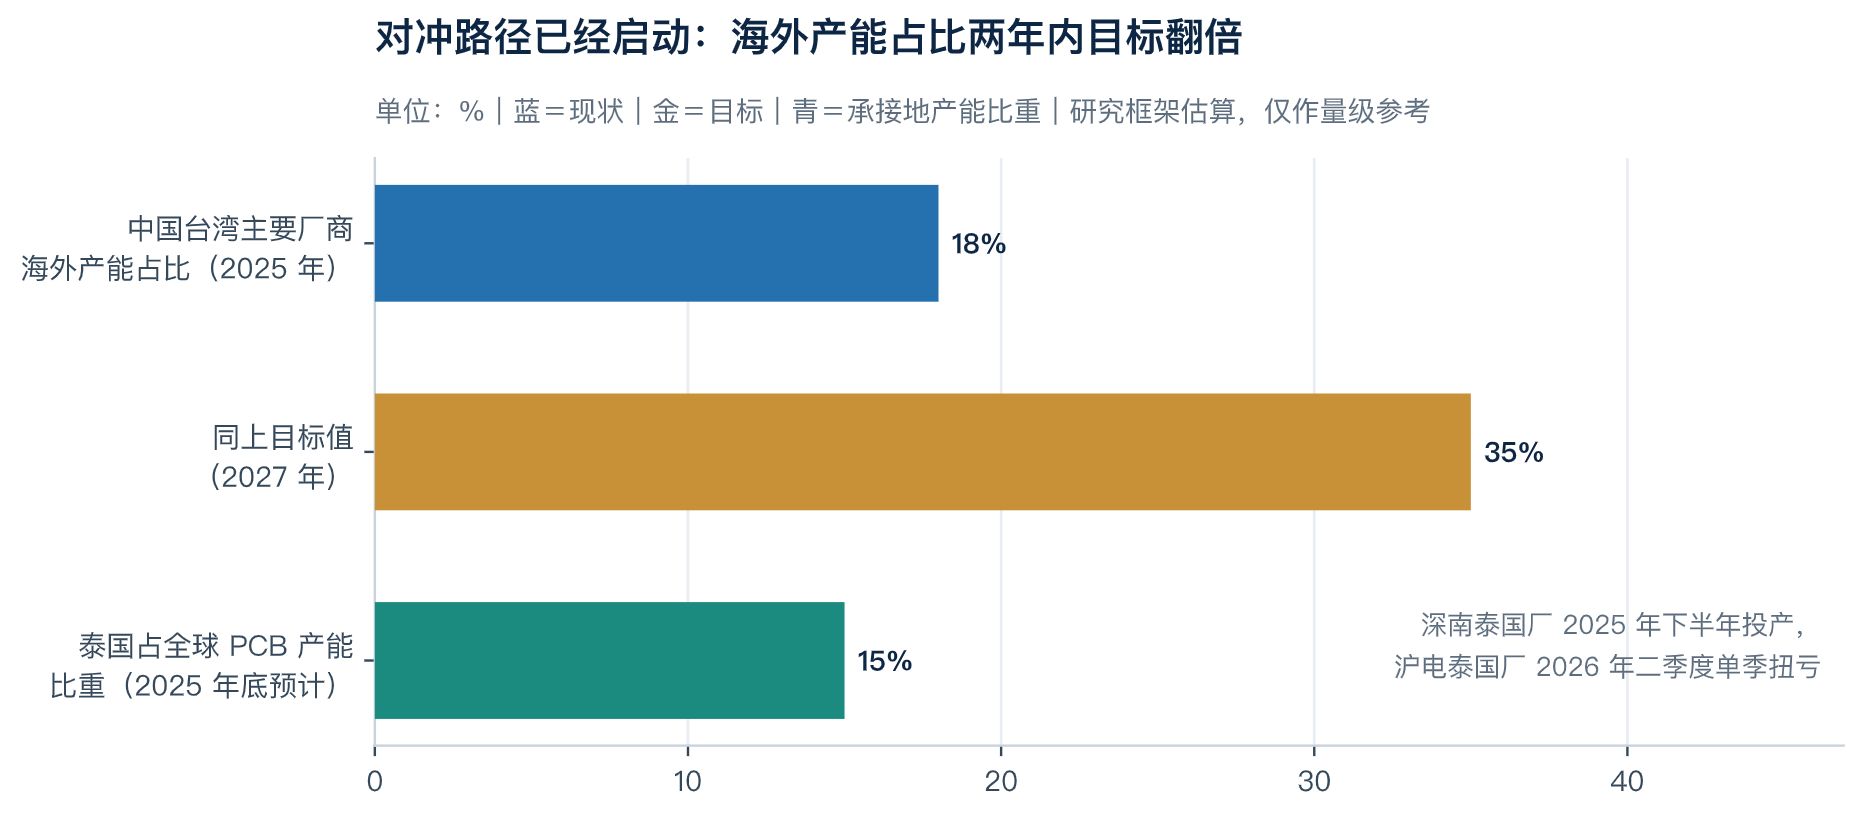
产能外迁在未来两年不会是一个「行业性利好」,而是一个「企业间分化变量」。海外新工厂的客户审核认证基本要从零开始走,这是行业共性;PCB 又是高度定制化产品,必须进入客户的合格供应商名单才能拿到订单。头部客户的名单非常封闭,验证通过后份额稳固,但验证周期普遍在一年以上。所以早期投产并完成验证的企业会先拿到产能溢价,而后期投产、客户结构分散的企业可能要承受一段时间的折旧压力。
另一个容易被忽略的风险在需求侧。全行业新增产能集中的释放窗口在 2027—2029 年,而 AI 资本开支的确定性无法外推这么久。产业内部的担忧是明确的:如果整体供给过剩,中低端领域的竞争会率先白热化;而 AI 爆发期为弥补产能不足而向外开放的验证准入窗口,在供给充足后会重新关闭——那些在特殊阶段进入名单、但实际能力不达标的供应商,会在下一轮被清出。用 37 亿美元去替代什么:美国重建的物理约束
把替代的难度拆开,可以看到四重约束,且它们的时间尺度是递增的。
第一重是成本。美国劳动力成本显著高于中国,而 PCB 是典型的劳动密集型产业,一块最复杂的板子要经过上千道工序。美国本土厂商选择用自动化压缩差距——一台钻孔设备每分钟能钻 10 万个孔,效率远超人工;自动 光学 检测设备替代了人工目视检查。TTM 的 CEO 曾表示,若获得足够激励并叠加自动化转型,美国完全有能力与中国产能竞争。但这个判断暗含一个前提:需要足够大的政策补贴。
第二重是供应链配套。这不是钱能立刻解决的问题。铜箔、玻纤布、特种树脂这三项核心材料,美国本土的合格供应商数量分别是个位数甚至唯一。而中国已经形成 1200 余家 PCB 企业加 4200 余家上下游配套商的完整集群,珠三角与长三角可以一站式完成从原材料到成品的全流程。
第三重是时间。PCB 工厂从开工到量产,行业经验是 1.5—2 年(效率高的也要 1.5 年);客户认证再加 12—24 个月。两者串联意味着,即便今天动工,形成有效产能也是 2029 年之后的事。
第四重是历史经验。美国在类似议题上的执行记录并不乐观。稀土方面,全球约 98%的高性能稀土磁材产自中国,五角大楼 1900 种武器系统约 8 万个零部件涉及 中国稀土 材料,美国约 71%的进口稀土来自中国,而军方稀土库存仅能维持约两个月生产;美国取得采矿许可通常需要 7—10 年,完全投产平均需要 29 年。 无人机 方面,2018 年的 Blue sUAS「可信小型无人机计划」目标是替代大疆,最终列装规模极低;2023 年的「复制者」计划原定两年列装 34 万架,量产目标完全落空。当前美国的目标是 2026 年底月产 1 万架、长期年产能 100 万架,而乌克兰同期一年的小型攻击无人机产量是 600—700 万架,且美国本土同性能产品价格是中国商用型号的 3—5 倍。
四重约束合起来指向同一个结论:美国重建 PCB 产业至少需要 5—8 年,而 AI 基建的竞争窗口只有 2—3 年。这个时间错配,决定了美国在可预见的未来不会选择硬切断,而会选择「升级」——把资源投向自身产能建设与东南亚产地的合规改造,而不是把中国厂商赶出去。核心判断
判断一:PCBAA 的施压,在法律上会过关,在产业上不会兑现。2027 年 1 月 1 日的生效日期大概率被保留,因为保留它的成本为零——美国军工 PCB 由于 ITAR 管制本就本土生产,中国厂商从未进入五角大楼采购名单,剔除一个不存在的供给不产生任何代价。但执行会被控制在「国防安全系统」这个狭窄定义内,因为一旦外溢到商用市场,成本将由美国自己的 AI 基建承担。这不是一次脱钩,而是一次为产业政策铺路的舆论行动。
判断二:中国 PCB 的真实暴露被系统性高估。在测算的三档情景中,最悲观情景下的年度拖累约 55 亿美元,相当于中国 PCB 总产值的 8.8%。把这个量级的事件当作板块级别的利空来定价,是在为一个不存在的基本面变化买单。
判断三:真正的不对称在上游,不在中游。中游 PCB 中国大陆份额 57.5%,上游高频高速覆铜板中国大陆份额仅 8.3%,高端铜箔国产化率不足 20%,高端电子布织机被单一日本供应商垄断且排期至 2030 年,高纯 PPE 树脂约七成产能集中在沙特一家企业。在这个「中游强、上游弱」的结构下,「谁更痛」的答案完全取决于切割点选在链条的哪一段——这是本报告最重要的结构性结论。
判断四:AI 才是主战场,而中国在这条链上的地位显著强于军工。英伟达高端 AI 板约七成由中国厂商供应,新供应商认证需要 12—18 个月,78 层正交背板这一最难的环节落在昆山。这个「不可替代性」不是产能规模带来的,而是认证时间与技术积累带来的——政策可以建厂,但无法压缩验证。
判断五:时间错配决定了博弈的节奏。美国重建 PCB 产业至少需要 5—8 年(工厂 1.5—2 年+认证 12—24 个月+供应链配套的时间),而 AI 基建的竞争窗口只有 2—3 年。这个错配意味着 2027 年之前美国会克制,2027 年之后随着本土与东南亚产能成型、升级成本下降,才是博弈真正进入下一阶段的时间窗口。
风险提示及免责条款
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。


