

全球股市行情复盘
我们先来看看全球市场情况。
先看A股。A股今天延续调整行情,不过尾盘科创50、上证50指数双双发力,上证指数跌幅同步收窄。今天上证指数收跌0.28%,深成指收跌0.71%,创业板收跌0.79%,科创综指小幅收跌0.33%;而科创50、上证50双双收涨。全市场今日成交额1.31万亿元,再度刷新年内成交地量。
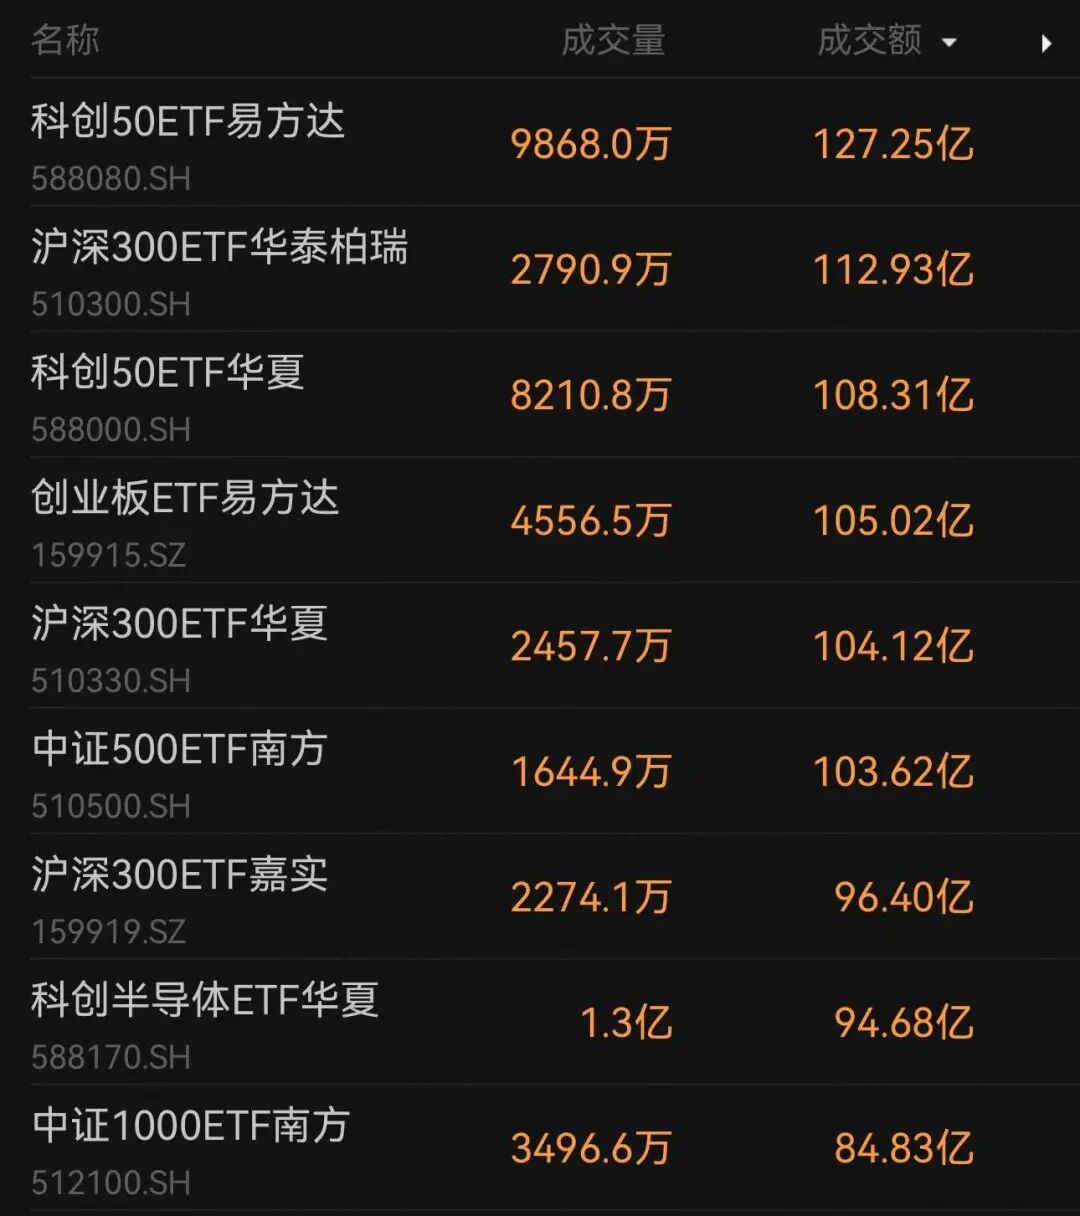
宽基ETF这边的看点就很足了:尾盘15分钟前后,资金集体行动,多只宽基ETF成交集体“爆量”。有6只热门宽基ETF全天成交额突破百亿元,其中易方达科创50ETF(588080)成交超127亿元,比前一交易日放量4倍多,创下上市以来第三高成交。
盘面上,前几日的热门方向集体回调,厨卫电器、影视院线、短剧游戏、文化传媒、游戏板块跌幅居前。
半导体 产业链内部则“冰火两重天”: 光刻胶 、晶圆代工、半导体封测方向获资金青睐,受晶圆代工涨价消息带动, 中芯国际 、 华虹宏力 、 晶合集成 等大涨;而受“小作文”影响,国产 GPU “四小龙”集体下跌, 燧原科技 “20CM”跌停。
港股今日低开低走,恒生指数收跌1.95%,跌破23000点;恒生科技指数收跌2.33%,已连跌7天。
中金公司 此前在报告中提到,短期港股出现反弹的催化剂可能来自几个方面:一是美债利率回落,二是科技波动带来的区域资金再平衡,三是政策的边际变化。
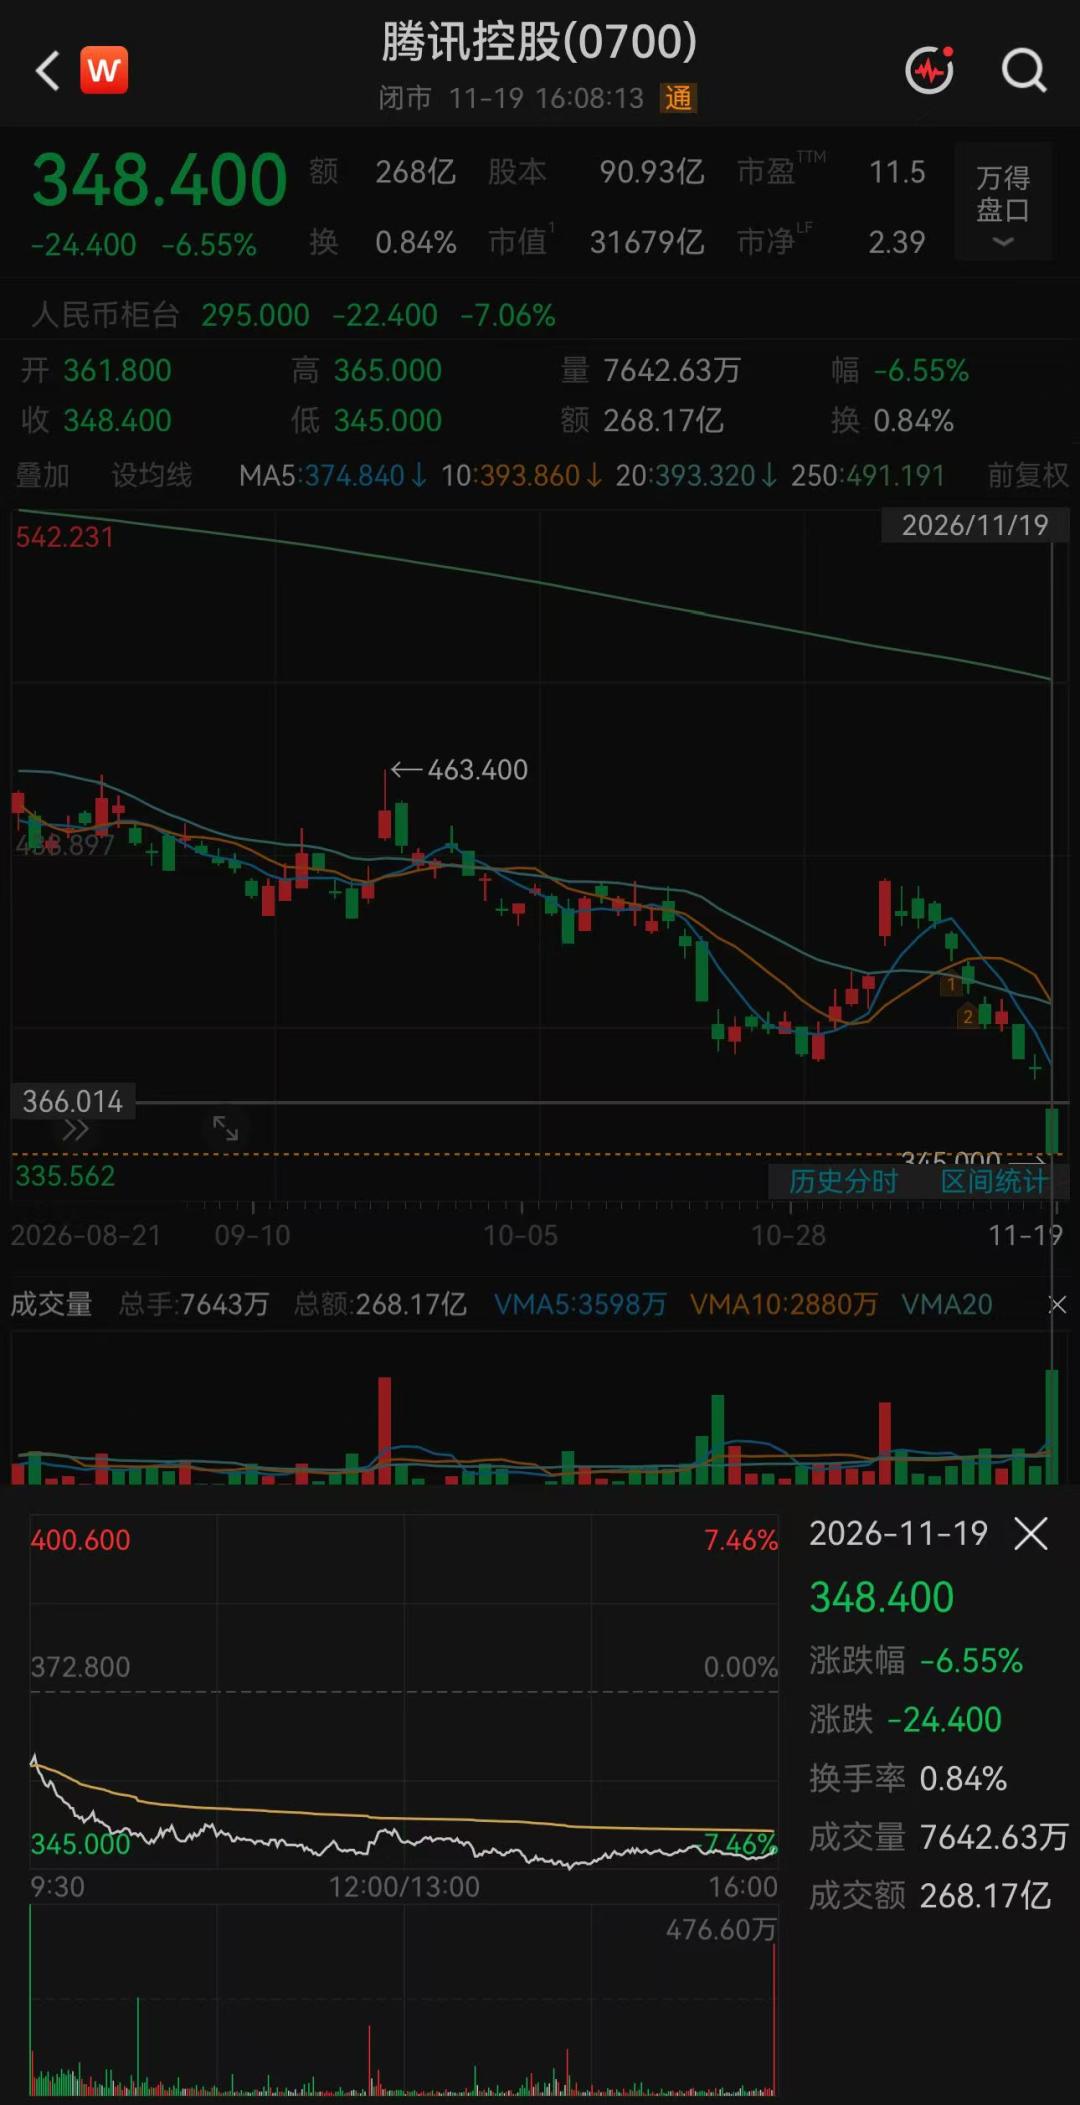
腾讯控股 今日大跌6.55%。公司三季报营收是增长的,但利润承压,AI业务需要自建算力与基础设施,给腾讯带来了超1660亿元的巨额资本开支,较去年同期增长178%,公司自由现金流转负。
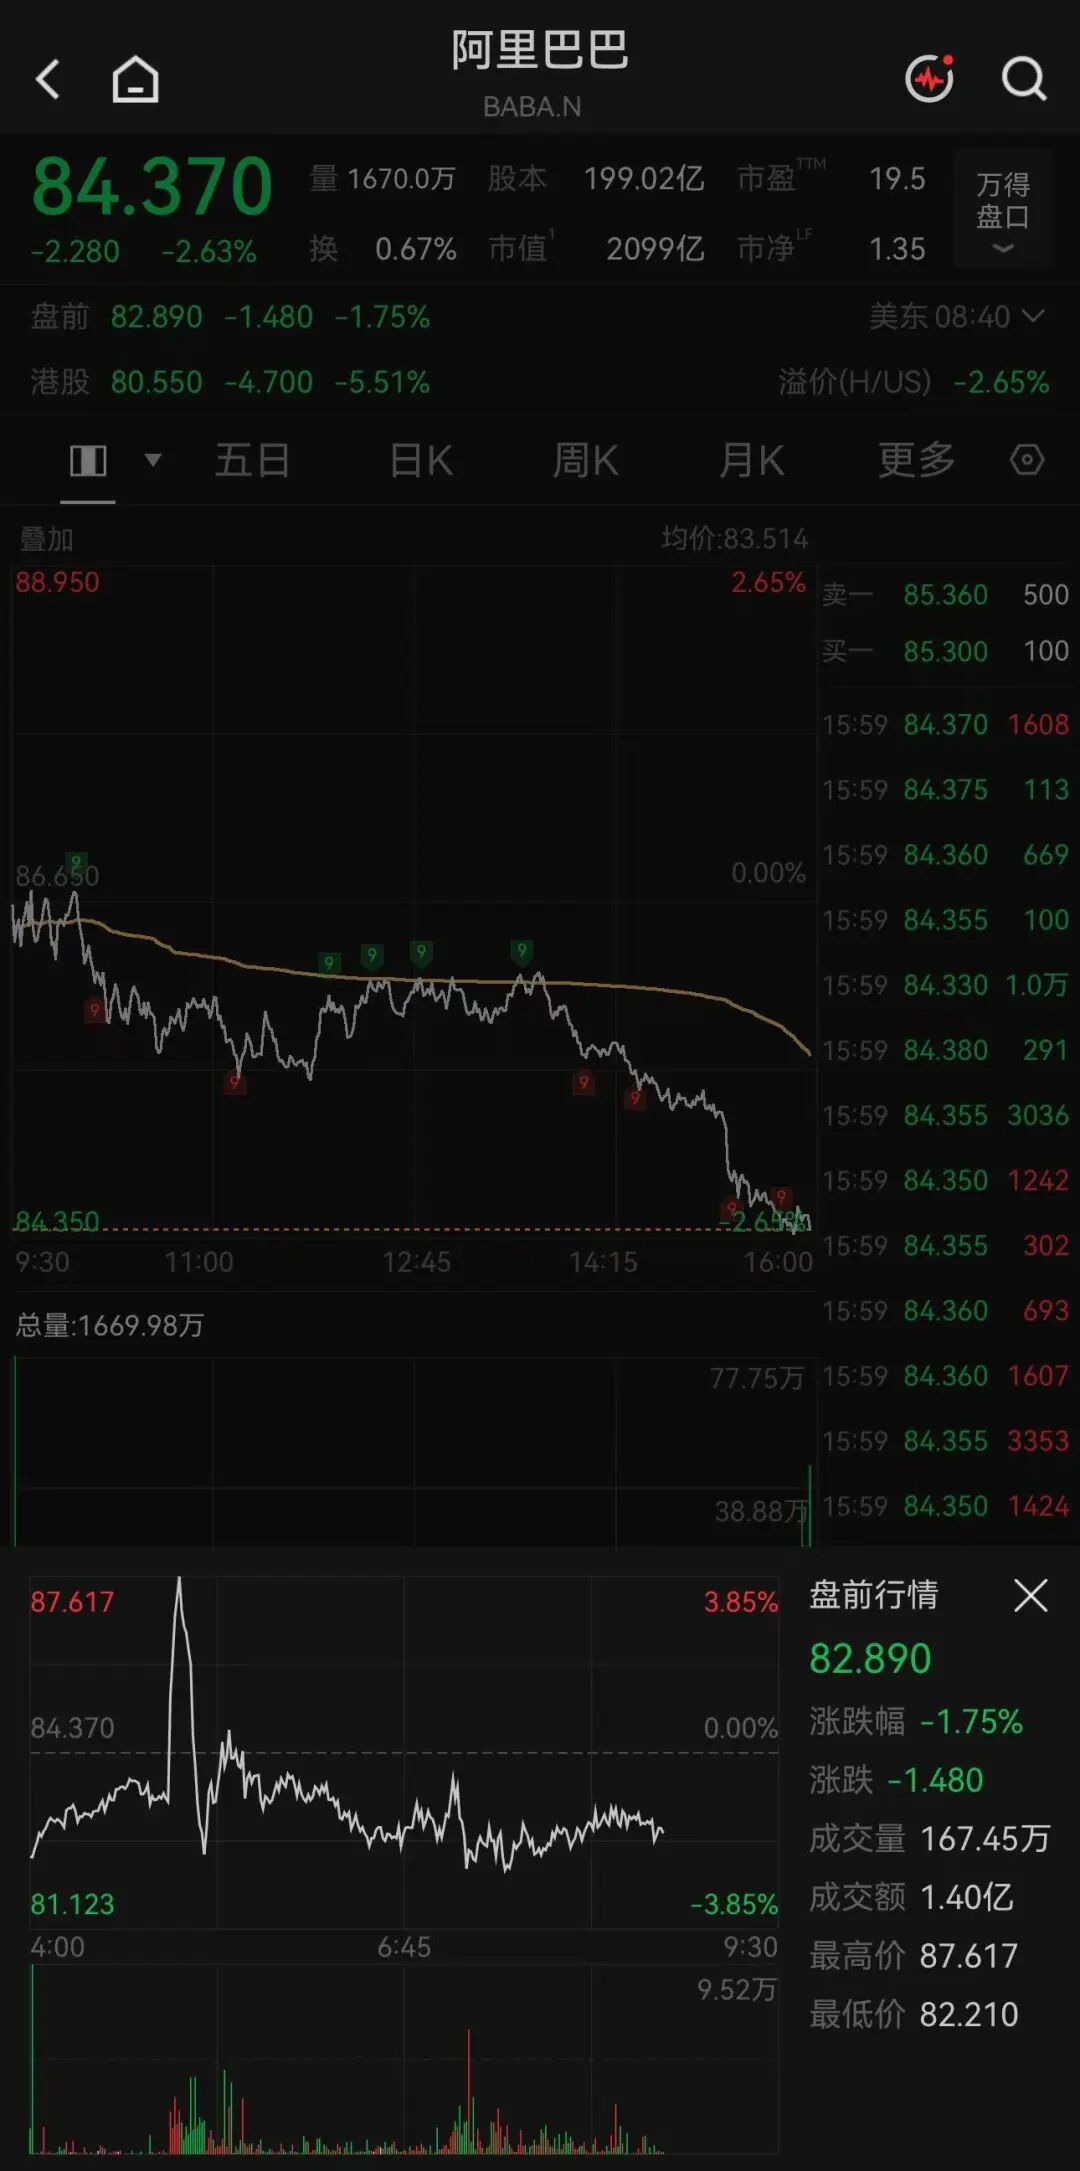
阿里巴巴 港股也大跌5.51%。今日港股盘后,阿里巴巴公布了截至2026年9月30日的2027财年第二季度财报。
这份刚刚出炉的财报同样暴露了公司AI投入方面的压力:公司资本开支为504.77亿元,同比增长60%,钱主要砸在了AI算力和云基建方面。同期自由现金流净流出扩大至344.72亿元,上年同期这一数据还是218.4亿元。阿里解释说,云基础设施支出增加是自由现金流净流出扩大的主要原因。
从业绩看,阿里巴巴最新财季收入为2715.19亿元,同比增长10%。AI云与算力服务收入同比增长53%。归母净利润为645.35亿元,不过高增长背后,很大一部分来自投资收益;调整后净利润为199.09亿元,同比增长92%。
受此影响,阿里巴巴美股盘前股价巨震,截至发稿跌近2%,此前一度涨近4%。
另一边,日韩股市双双收涨。 日经225 收涨0.71%,韩国 综合 指数收涨1.39%。软银集团收涨4.55%,铠侠收涨3.07%,SK海力士收涨3.41%,三星电子收涨1.13%。
视线转到美股。今日,美股交易迎来重磅事件:“巨无霸”IPO、美国 人工智能 公司Anthropic在 纳斯达克 挂牌上市,代码“ANT”。Anthropic每股定价83美元,高于此前预期区间,并将发行规模扩大至约9.8亿股,募资约813.4亿美元,刷新全球IPO纪录,超过SpaceX今年6月创下的IPO纪录。Anthropic暗盘交易涨超20%。
图片来源:纳斯达克官网
受Anthropic上市情绪带动,美股存储股盘前集体上涨, 美光科技 、SK海力士涨超6%, 西部数据 、迈威尔科技、Arm、 闪迪 涨超5%, 英伟达 涨超2%。大型科技股盘前也集体拉升,SpaceX、 亚马逊 、谷歌A涨超2%, 微软 、 特斯拉 涨超1%,Meta涨0.9%, 苹果 涨0.5%。
股指期货这边,纳斯达克100指数期货涨超2%, 标普500 指数期货涨超1.1%,道指期货涨超0.6%。
汇丰晋信基金表示,重点关注美股的三个趋势性指标:一是科技股是否会从抱团冲向狂热;二是VIX波动率指数是否持续升破阈值;三是信用利差是否会明显走阔,或AI资本开支指引是否被下修。
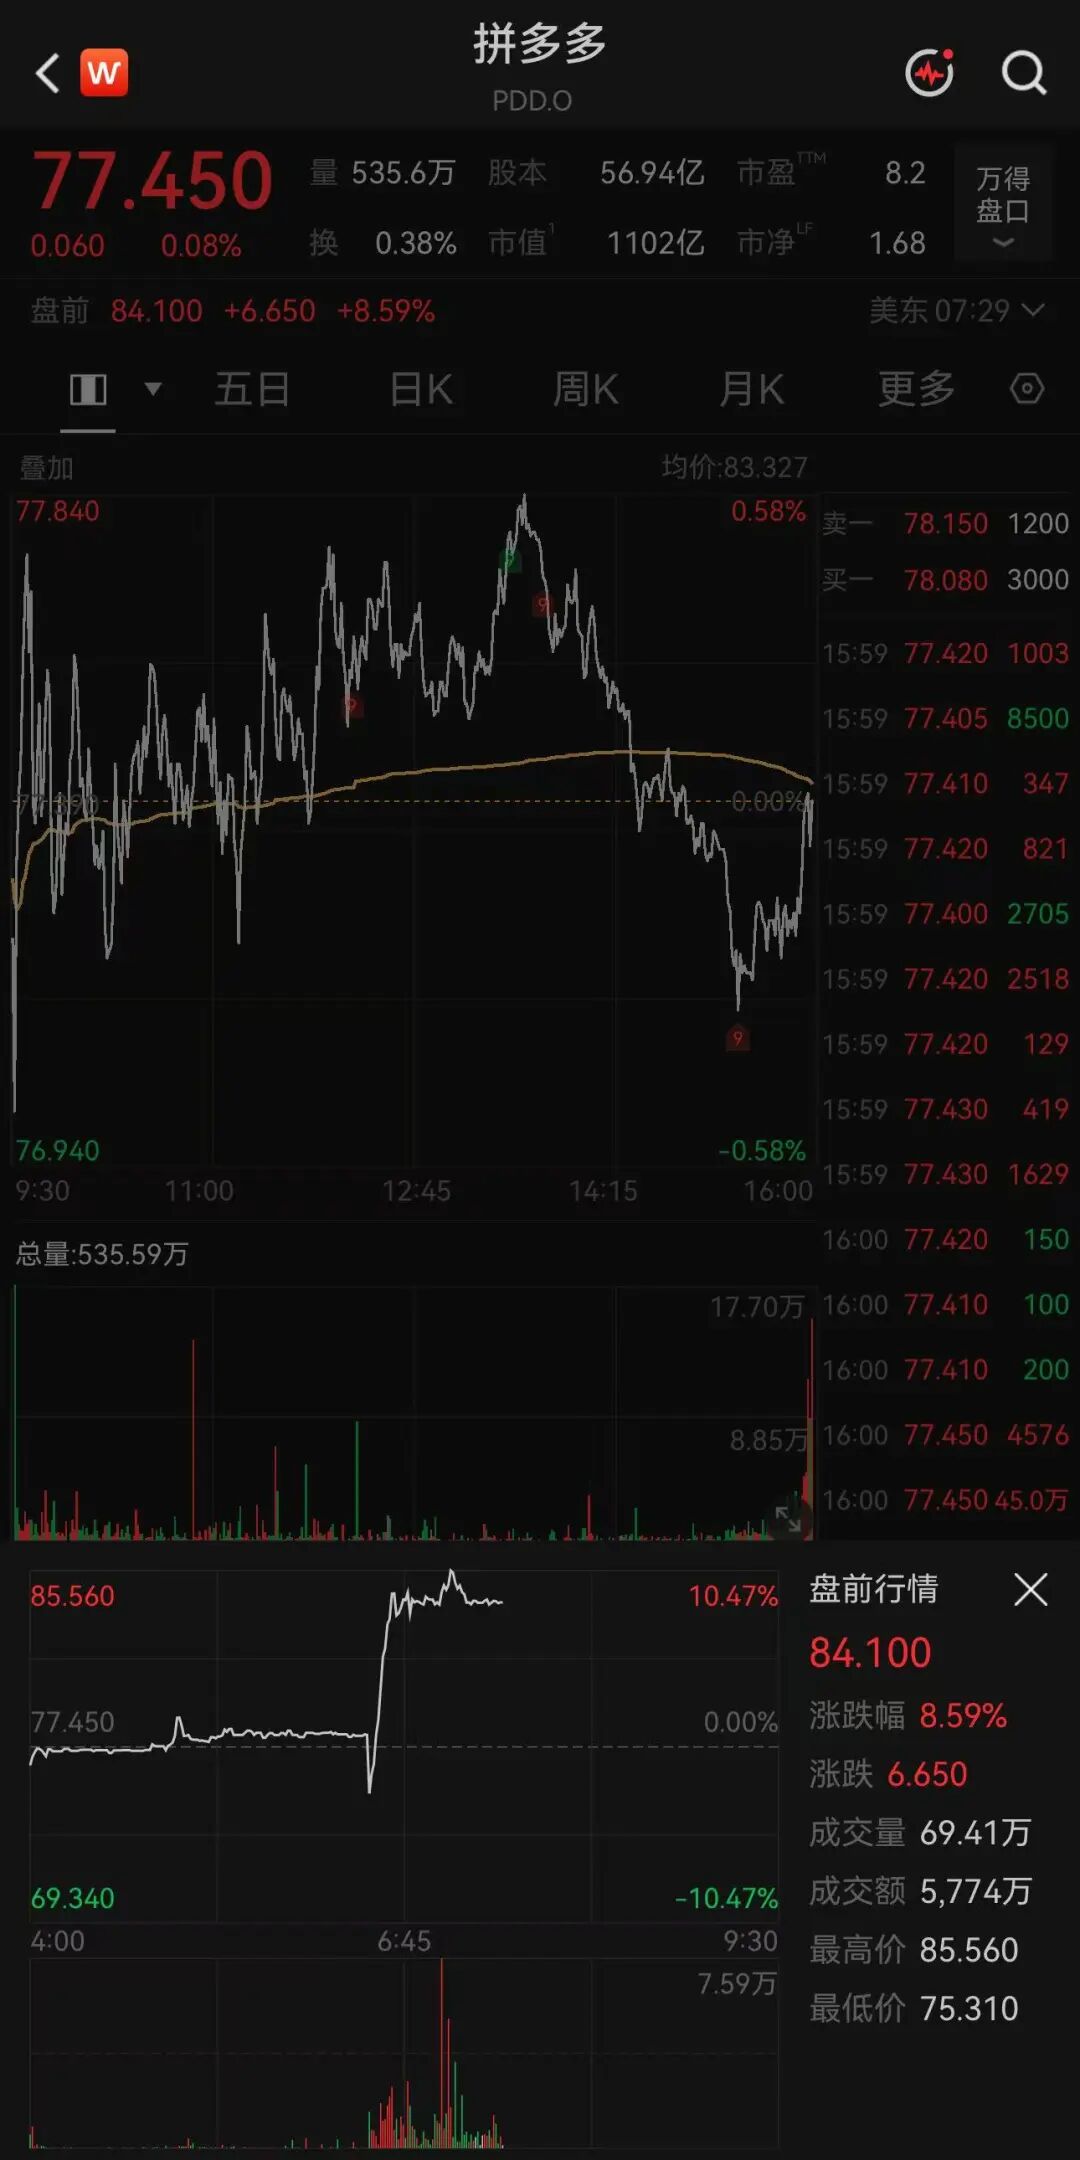
热门中概股方面, 拼多多 三季报公布后,美股盘前大涨超10%。三季度,公司营收1083亿元,净利润295亿元,去年同期293.3亿元,同比小幅增长,但明显高于市场预期。
拼多多管理层在财报里提到,上个季度拼多多持续加码扶持商家生态,帮商家开发更优质的产品、触达新的消费者,后续将持续投入,助力商家成长。公司目前仍处于战略投资阶段,会持续加强供应链能力、支持商家。
上市公司动态解读
咱们再来看看A股公司公告。
·今日,又有科技龙头发布回购相关公告。 长鑫科技 宣布调整回购方案。公司董事长朱一明提议将回购金额区间上调至25亿—50亿元,回购价格不超过63.78元/股,回购股份用途为股权激励/员工持股计划、注销并减少注册资本及为维护公司价值及股东权益。
海光信息 今日完成本次回购周期的首次回购,回购137.67万股,成交金额2.35亿元,回购价格区间为162.69元/股—174.99元/股。根据此前方案,公司拟回购资金总额不低于5亿元且不超过8亿元。
在半导体近期内部分化、国产GPU标的承压的背景下,科技龙头密集公告增持回购事项,传递出积极信号。18日晚, 中际旭创 、 新易盛 、 天孚通信 也披露回购相关事项,提振信心。
·燧原科技今日“20CM”跌停。公司晚间发布股票交易异常波动公告,称公司目前按计划正常开展生产经营,在手订单充沛,并正在与多家国内半导体产业伙伴进行合作,打造基于国产供应链的云端 AI芯片 产品,构建稳定的供应链体系,支撑公司业务发展。
全球财经要闻精选
先看一组来自新华社的中东局势动态:
·伊朗外交部18日晚发表声明敦促地区国家采取必要措施,阻止美国继续利用其领土、境内基地和设施,策划、筹备和实施针对伊朗的军事行动,并表示伊朗有权进行防御。声明表示,为维护睦邻关系和伊斯兰国家共同利益,伊朗保持了“最大限度克制”,仅对美国位于地区国家境内的军事基地和军事资产实施防御性打击。伊朗外交部再次强调,伊方将坚定维护国家主权、独立和领土完整。任何针对伊朗的“再次侵略或敌对行动”,都将遭到伊朗武装部队的坚决回应。
·据伊朗法尔斯通讯社18日晚报道,伊朗军方公共关系部门发表声明说,3艘油轮当天上午在霍尔木兹海峡东部“禁区”航行期间触雷起火,随后停止航行。声明强调,所有船只在霍尔木兹海峡航行时,必须遵守伊朗武装部队公布的规定,事先进行必要协调,选择获准通行的海上航道,并保持导航设备开启。伊朗军方警告,不遵守上述要求的船只可能面临触雷和起火的后果。
·沙特阿拉伯主导的多国联军说,联军19日拦截了也门胡塞武装向沙特首都利雅得发射的一枚导弹,导弹碎片坠落造成物质损失。目击者称,利雅得阿卜杜拉国王金融区内的沙特主权财富基金沙特公共投资基金(PIF)大厦受损。沙特公共投资基金暂未就袭击事件表态。这是阿卜杜拉国王金融区本月第二次遭遇袭击。
·国际能源署19日发布《2026年世界能源展望》报告指出,中东冲突带来历史上最大规模的能源供应冲击,促使各国调整能源战略,加快能源供应多元化和电气化进程,可能对未来全球能源格局产生深远影响。
报告指出,霍尔木兹海峡能源运输受阻导致全球能源供应遭受严重冲击。截至今年10月底,中东地区石油和 天然气 累计供应损失分别达到28亿桶和600亿立方米。可再生能源和核能将成为这一趋势的主要受益者。在一定情景下,可再生能源发电量占全球总发电量的比重将从目前的约33%升至2035年的45%至50%,其中光伏发电将发挥主要推动作用。报告预计,到2035年,电力在全球终端能源消费中的占比将从目前的23%升至接近30%。工业电气化、电动汽车、热泵、空调和数据中心等将成为推动电力需求增长的重要因素。
今天还有多条财经要闻值得关注:
·国际金价和银价18日大幅下跌,伦敦金现、COMEX黄金期货一度跌破3700美元/盎司。
最近一段时间以来,国际金价持续回调,一度跌至一年多以来的低点。相比今年初创下的历史高点,国际金价的回调幅度已经超过30%。
有分析显示,当前国际金价下跌与投资者对美国货币政策走向的判断有直接关联。随着美联储持续收紧货币政策,投资者开始押注美联储可能会进一步加息,进而带动美元和美债收益率持续走强,增加了投资者持有黄金的机会成本。因此,不少投资者选择抛售黄金,进一步放大国际金价的跌势。
芝加哥商品交易所 美联储观察工具18日显示,美联储12月货币政策加息25个基点的概率为94.7%,加息50个基点的概率为5.3%。 高盛 预计,随着美联储持续加息,短期内金价将面临下行风险和波动加剧。
·美国至11月14日当周初请失业金人数为20.3万人,预期19.7万人,前值由20万人修正为20.2万人。
机构研报最新观点
近期,围绕大厂纷纷披露的三季报,AI资本开支以及对自由现金流的影响,成为机构研报关注的焦点,也成为判断AI产业未来走势的一个关键窗口。
· 中信建投 结合对北美云厂三季报的观察认为,2026年五大CSP(微软、亚马逊、谷歌、Meta、 甲骨文 )前三季度资本开支合计约5600亿美元,同比增长98%。据我们测算,2027年保守、乐观情景下,五家合计的投入分别约1.12万亿、1.38万亿美元,对应同比增长约38%、70%。头部CSP的在手订单仍有支撑,但增长斜率成为需求的核心观察点;支出方面,采购承诺继续扩张,头部CSP的中长期算力建设意愿仍强。
2026年第三季度,谷歌云、Azure、AWS收入分别同比增长103%、48%、39%,新增算力上线与存量资源提效共同支撑增长。盈利端,谷歌云、AWS的利润率提升节奏趋于温和,新增折旧及运营成本将逐步体现。但谷歌、微软在手订单同比增速有所放缓,大额长约又较集中于头部模型厂商,需关注新增签约与客户实际用量。未来支出方面,大厂仍在提前锁定设备、能源及相关服务。但自由现金流整体走弱,AI投入压力提高了对传统主业的要求。
·腾讯昨日披露了三季报,机构关注的焦点依旧是“资本开支”和“自由现金流”。
浦银国际指出,腾讯三季度资本开支814亿元,同比增长5倍,远超市场预期;现金资本开支651亿元,自由现金流为-691亿元,环比进一步下降,若剔除算力采购预付款影响,自由现金流为正169亿元。管理层预计算力采购预付款短期或下降,但现金资本开支在2026—2027年仍可能维持高位,2028年起有望回落。考虑到AI对于收入端短期贡献有限,现金流仍将持续承压。
招商证券 的最新研报也聚焦于此。其指出,腾讯管理层认为,2026年三季度651亿元的现金资本开支已达到本轮投资高点,预计未来几个季度将在当前水平附近波动,随后逐步回落。本季度AI产品投资约152亿元,高于2026年二季度的105亿元。与此同时,AI商业化已开始贡献收入。管理层预计,2028年硬件采购成本将大幅下降,而算力效率有望保持每年翻倍提升,从而大幅缓解AI基础设施建设带来的财务压力。
亲爱的中证报读者朋友们,祝各位一夜安枕,我们明晚再会!


