

2022年7月7日, 奥比中光 (688322)登陆科创板,被称为“3D视觉第一股”。
时隔四年,2026年7月22日,其发布公告称,正筹划发行H股。9月24日,奥比中光递交港股上市申请,联席保荐人是 高盛 、 国泰海通 和海通国际,其有望成为又一家完成“A+H”双重上市架构布局的科创板企业。
01
80后博士创业,以约1/4股权控制2/3投票权
奥比中光创始人、董事长兼总经理黄源浩出生于1980年,广东潮汕人,先后于2002年7月获得北京大学力学与工程科学学士学位,2004年12月获新加坡国立大学光力学硕士学位,2009年2月获香港城市大学光力学博士学位。
创办奥比中光前,黄源浩分别于2009年3月至2010年4月在香港理工大学、2010年4月至2011年3月在加拿大瑞尔森大学、2011年3月至2011年6月在香港中文大学及2011年6月至2012年4月在麻省理工学院Smart中心从事博士后研究。作为国际上最年轻的 光学 测量领域专家之一,他在3D传感技术研究上有着深厚积累与造诣,这为其回国创业打下良好的技术基础。
2013年,黄源浩在深圳南山留学生创业大厦创办奥比中光,取意“发扬中国光学”,专注研究3D视觉感知技术。
奥比中光最初把主攻方向放在工业用3D传感领域,但黄源浩很快发现,工业级产品市场规模比较小,于是把研发方向确定为消费级3D传感领域。
黄源浩还带领团队参加2013年深圳市南山区“创业之星”大赛,参赛项目“智能电视3D体感控制器”获企业组优胜奖,吸引了上下游客户及投资人的关注。
2015年,奥比中光推出国内首颗3D感知芯片MX400,成为全球少数、亚洲唯一量产消费级3D视觉 传感器 的企业。此后,其顺势推出Astra系列产品,成为全球少数几家能量产消费级3D视觉传感器的制造商之一,产品应用于 机器人 及其他AIoT( 人工智能 物联网 )领域。2016年,Astra系列产品已交付数十家机器人客户,使机器人能够自主避障及导航。
技术型公司在产品研发上取得重大成功,且商业模式亦取得进展,较易吸引风投资金。根据企查查资料,2015年至2016年,奥比中光获得A轮至C轮三轮融资,早期投资机构包括弘德投资、仁智资本、MediaTek、金石投资、 广发证券 等。
有充足资金作为保障,奥比中光在研发上加速。2017年至2019年,其二代和三代芯片研发成功,推出3D刷脸支付解决方案,并量产百万级安卓手机3D摄像头;2020年至2021年,其为魅族 5G 旗舰手机18Pro提供TOF系统解决方案和一站式量产方案,联合头部锁企推出全球量产3D刷脸门锁,还发布了单光子面阵 激光雷达 技术方案。
其收入规模也水涨船高。2018年至2021年,奥比中光营收从2.1亿元增加至4.74亿元,但持续亏损,需要寻找新融资通道。
2022年7月,奥比中光进入创业第十年时,登陆科创板,成为“3D视觉第一股”。此次IPO中,其以30.99元/股的价格发行4000万股,募资约12.4亿元,发行市值124亿元,上市首日股价上涨39%。
值得一提的是,奥比中光是少数采用“同股不同权”,即表决权差异安排的科创板上市企业。其创始人黄源浩是唯一持有A类股份的股东,持有约8280万股,此外,他还持有部分B类股份,每份A类股份的表决权为每份B类股份表决权数量的5倍。
奥比中光科创板IPO前,黄源浩直接持股比例为30.25%,为最大股东,他还通过多家持股平台控制公司9.45%股份,合计控制39.7%股份。加上A类股份的高投票权,他直接和间接支配奥比中光68.6%的表决权。
至递交港股招股书时,黄源浩持有公司8247万股A类股份、2262万股B类股份,合计占股比为25.46%,投票权为58.73%,加上持股平台股份,他合计控制的投票权超过63%。奥比中光这一A、B股差异化结构,也将延续到H股中,黄源浩牢牢掌控着公司。
黄源浩在技术研发上的主要帮手有两位:首席技术官肖振中,高级副总裁梅小露。三人年龄亦相仿。
梅小露出生于1979年,获北京大学学士学位和中国科学院计算技术研究所硕士学位,曾在IBM中国和超威 半导体 (AMD)上海研发中心任职,是芯片领域的专家。
肖振中出生于1980年,在西安交通大学一路获得学士、硕士及博士学位,2010年11月前往新加坡南洋理工大学进行博士后研究,2011年11月被聘为西安交通大学 机械 工程学院博士讲师。这三人也是公司仅有核心技术人员,并同时担任执行董事。
02
全球行业Top5,深圳拿下四席,奥比中光领先
不同于普通2D摄像头仅能采集平面图像,3D视觉传感器可直接获取物体距离、空间三维坐标,帮助机器人完成环境感知、障碍物识别、抓取动作,是 具身智能 落地的硬件基础。因此,3D视觉感知又被称作“机器人之眼”,是 人形机器人 、服务机器人、刷掌刷脸支付、工业三维扫描、 智能座舱 硬件的底层核心部件。
奥比中光依托全栈技术平台,向具身机器人及其他AIoT领域的客户提供全面的视觉感知产品组合,包括传感器、整机及方案,以及针对机器人的OEM(原始设备制造商)服务及与3D视觉感知技术有关的研发服务等。
根据弗若斯特沙利文资料,全球机器人3D视觉感知市场规模由2021年的2亿元增长至2025年的6亿元,复合年增长率为34%,在具身智能机器人规模化部署及应用场景范围拓展的带动下,预计到2030年达到117亿元,到2035年进一步达到1520亿元,较2025年的规模增加250多倍。
全球机器人3D视觉感知市场的集中度较高,按收入口径,2025年前五名企业合计占据71.7%市场份额,奥比中光以29%份额位居全球第一。不过,奥比中光只比第二名份额多1.1个百分点,但这两强牢牢占据第一阵营的格局难以撼动(表1)。
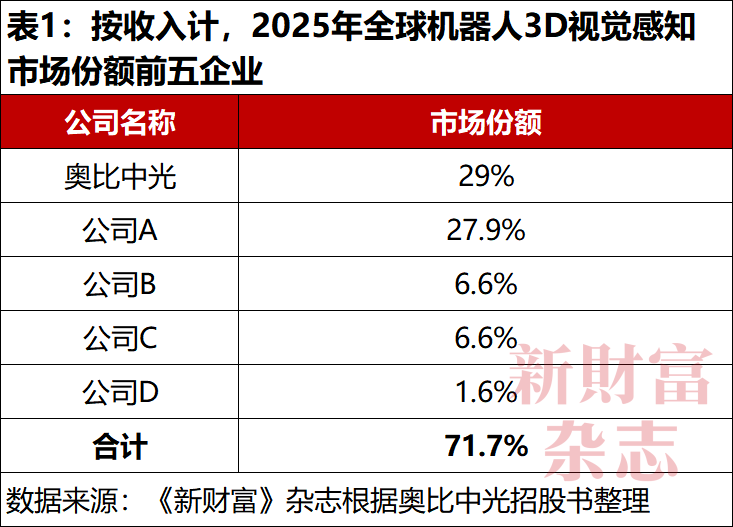
第三和第四名企业的市场份额都是6.6%,第五名的市场份额仅1.6%,收入规模约是千万元级别。值得一提的是,前五名企业中,除了第二名是美国企业,其余都是中国企业,且总部都位于深圳,区域集中度较高。
截至2026年6月末,奥比中光服务全球超7000家客户,其中包含超过1000家机器人企业。而且,在中国服务机器人、韩国移动机器人3D视觉市场,奥比中光的市场占有率均超过70%,领先优势较明显。不过,2026年前三季度,其收入增长陷入停滞状态,这是否会影响其全球第一的宝座?
03
基本盘稳固难阻“高增”到“滞增”
当前,奥比中光的产品矩阵覆盖结构光、iToF(间接飞行时间)、dToF(直接飞行时间)、双目视觉等主流3D视觉方案。其自研深度计算芯片,具备芯片设计、光学模组研发、整机制造全栈能力。
按照产品分类,其收入主要有两大块——传感器、整机及方案,并有少许服务及其他收入。
2023年至2026年上半年,奥比中光的总收入增速分别为2.8%、55.6%、66.7%、0.5%,经历了从“低增长”到“高增长”再转为“滞增长”阶段。同时,其产品收入结构的变化也较大。
2023年,其传感器实现营收约2.3亿元,占总营收的比例为63.9%;整机及方案实现收入约1.9亿元,占比32.9%;服务及其他收入占比只有3.2%。
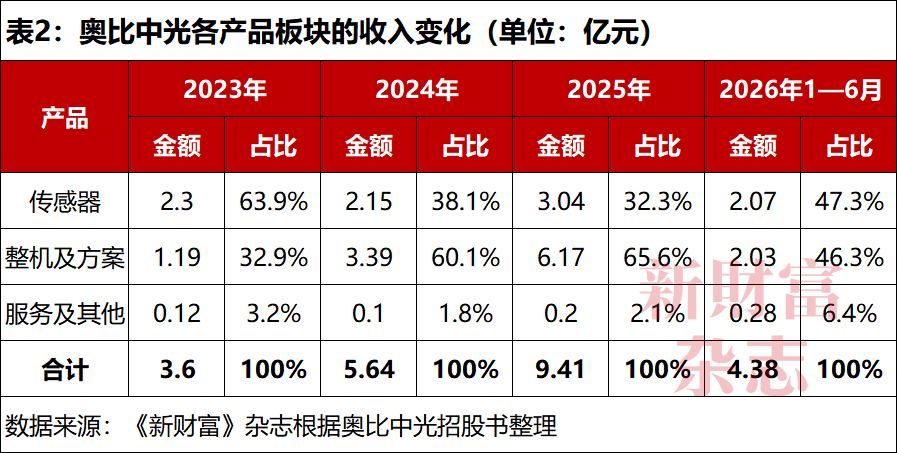
2024年和2025年,其整机及方案收入分别为3.39亿元、6.17亿元,总营收的比例分别为60.1%、65.6%。同期,其传感器收入分别为2.16亿元、3.04亿元,占比为38.1%、32.3%;服务及其他的收入占比在2%左右(表2)。
整机及方案在2024年和2025年收入连续大增,主要由于其持续获得支付终端的大量订单以及3D扫描仪销量上升。2025年和2026年上半年,奥比中光的高端传感器产品成功实现商业化,在机器人公司中的客户群扩大,以及在机器人行业的市场渗透率提升,带动其传感器业务收入实现持续高速增长。
2026年上半年,其传感器、整机及方案两大产品板块收入基本平分秋色,分别为2.07亿元、2.03亿元,占比为47.3%、46.3%,差距只有1个百分点。不过,传感器业务依旧发挥了定海神针的基本盘作用,营收增长50%;整机及方案业务收入下滑30%;服务及其他收入增长260%,占比提升到6.4%,但因收入基数较少,未能带动公司总收入增长。
奥比中光总部位于深圳,在佛山、上海、西安以及美国、越南设有分支机构,海外市场成为其业绩高增长的重要 驱动力 。2025年上半年,其境外营收3434万元,2026年上半年增至6729万元,同比接近翻倍,占比持续抬升,业务全球化趋势明确。
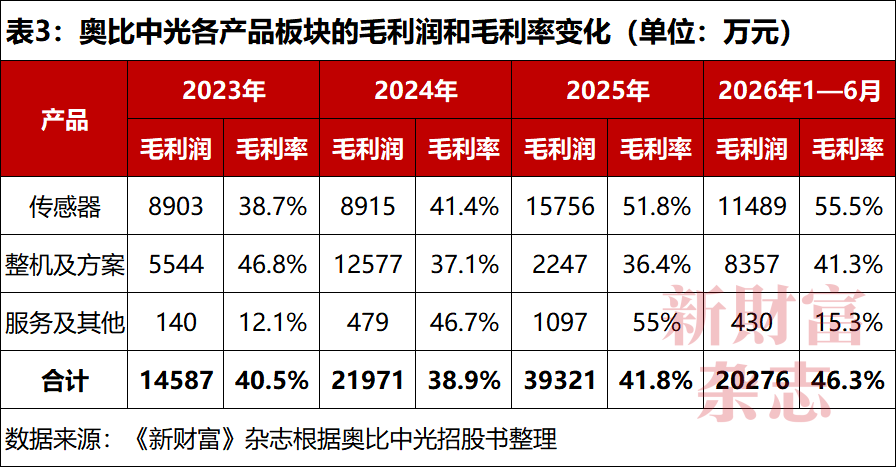
从各产品的盈利能力看,传感器的毛利率整体呈现上升趋势,从2023年的38.7%一路增加到2025年的51.8%,在2026年上半年提升到55.5%。整机及方案的毛利率波动较大,2024年和2025年虽持续回落,但因收入规模较大,毛利润都超过了传感器。服务及其他业务的毛利率波动更大,2025年一度达到55%(表3)。
近年,其整体盈利水平逐步提升。2026年上半年因高端传感器销售收入增加,其 综合 毛利率增加到46.3%。海外市场的毛利率更高,2025年达到58.5%,比国内市场高近16个百分点,为其首次盈利打下了坚实的基础。
其毛利率不低,收入规模仍在爬坡中,曾处在长期亏损中。2020年,其亏损达到峰值的6.15亿元,随后亏损逐年走低,2025年来到拐点,实现全年盈利1.28亿元。
奥比中光盈利较晚,资金不宽裕。2026年6月,其完成定增募资约10亿元。至当年三季度末,其账上的货币资金和交易性金融资产合计约13亿元。定增资金用于机器人视觉项目的研发与制造。
截至递交港股招股书时,奥比中光有研发人员509人,占员工总数的比例约为46%,其最大费用开支来自研发。2023年至2025年及2026年上半年,其研发费用分别为3.01亿元、2.04亿元、2.03亿元及1.11亿元,占总收入的比重分别为83.6%、36.2%、21.6%、25.3%。
其此次港股募资的主要投向,包括持续加码视觉与 物理AI 底层技术研发、迭代产品解决方案,升级扩建现有产线,拓展全球市场渠道,同时,围绕物理AI产业链,开展战略投资与并购整合。
如果其在港股新发行5%股份,募资或超过20亿元,这将显著提升资金实力。
04
蚂蚁集团订单“过山车”式波动
2026年前三季度,奥比中光的收入增速从60%多掉到几乎停滞,主要原因是对大客户蚂蚁集团及其关联公司的销售额锐减。
2024年、2025年及2026年上半年,奥比中光前五大客户贡献的收入分别为2.91亿元、6.01亿元及2.04亿元,占其相应期间总收入的51.5%、63.9%及46.6%。同期,其最大客户收入分别为1.6万元、2.82亿元及1.2亿元,占相应期间总收入的比重为28.3%、30%及27.3%(表4)。
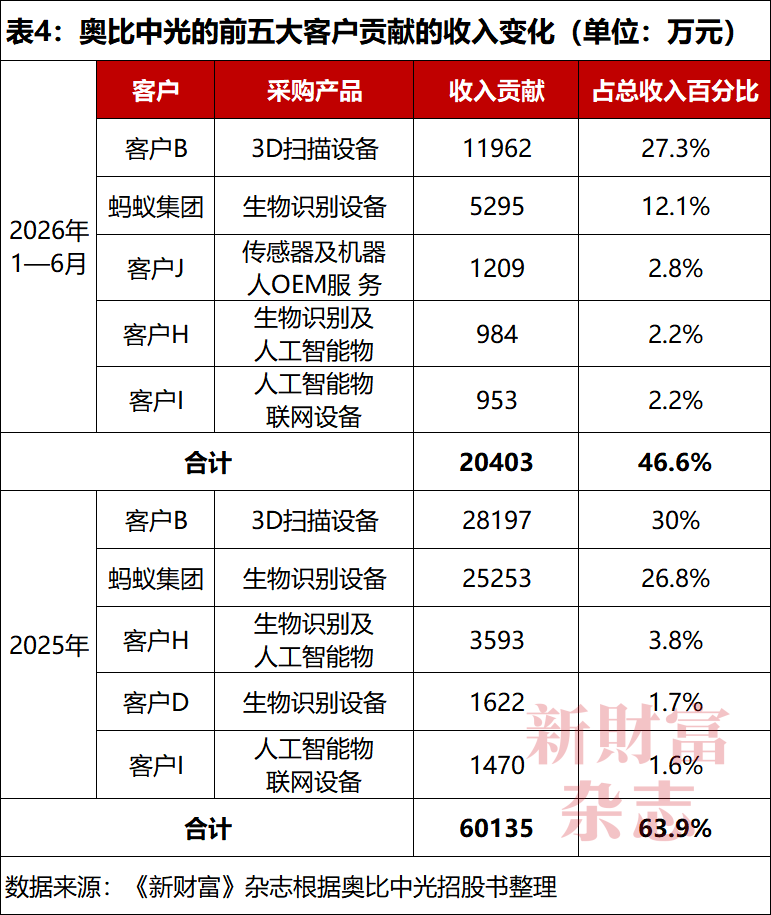
客户B从2023年才开始与奥比中光合作,主要采购3D扫描设备,当年就一跃成为奥比中光的第二大客户,2024年后稳居第一大客户。
蚂蚁集团合作时间更早,2017年起,奥比中光便为支付宝蜻蜓系列刷脸支付设备提供核心3D视觉传感器。为深化合作,双方还在2018年4月合资成立深圳蚂里奥技术有限公司(简称“蚂里奥技术”),专门聚焦支付终端领域的3D视觉方案落地,奥比中光占股51%,蚂蚁集团全资公司上海云鑫创业投资有限公司(简称“上海云鑫”)占股49%。
彼时,支付宝正全力推进线下3D刷脸支付终端的普及,奥比中光作为国内少数能量产3D结构光传感器的厂商,正是该类硬件的核心供应商。2020年11月,上海云鑫退出蚂里奥技术,后者由奥比中光全资持有。
直到2024年,蚂蚁集团才跻身奥比中光的前五大客户,当年贡献收入4464万元,占比7.9%;2025年,贡献的收入大幅增至25253万元,增加4倍多。当年,奥比中光营收增量为3.77亿元,蚂蚁集团对其收入增量的贡献度为67%,为奥比中光高增立下头功。此后,支付宝刷脸支付终端趋向于市场饱和,蚂蚁集团的收入贡献随之锐减,导致2026年奥比中光增长乏力。
不过,奥比中光和蚂蚁集团的合作逐步开始切入机器人领域。2026年1月,其与蚂蚁集团旗下蚂蚁灵波达成战略合作,为后者发布的开源空间感知模型的研发与测试阶段提供硬件支持。该合作是否能够带来如支付宝刷脸项目的大额订单,仍需时间检验。
相对于客户集中度较高,奥比中光的供应商相对分散,其各年度从最大供应商处的采购额占总采购额的比例都不超过10%。2026年上半年,其向最大供应商的采购额为2520万元,已超过2025年全年从最大供应商的2250万元采购额,当是提高备货量导致。2026年9月末,其存货价值3.33亿元,比2025年末增加1.47亿元。
05
A股上市后股价涨2.4倍,主要股东和团队纷纷减持
奥比中光创立时,共有5名自然人股东,黄源浩占股66%,周广大持股16%,其余三人持股5%—8%。周广大等人较早开始退出。
2017年12月,周广大以总作价约2.63亿元,将近4%股份转让给福田仁智、横琴仁智、银川金汇;黄剑云将1.84%股份作价大约1.21亿元,分别转让给银川金汇、天狼星领航、松禾成长。此时,奥比中光估值约66亿元。
2018年5月,上海云鑫独自投资奥比中光7.3亿元,持股10%。同时,奥比中光成立第一届董事会,蚂蚁集团的代表纪纲为七名董事会成员之一。
2020年5月,国科蓝海、赛富复兴、广发信德、珠海广发信德、黄源浩等五名股东向上海云鑫合计转让2.63%股份,作价约2.8亿元。上海云鑫还受让三个持股平台价值约7000万元的股份,并向奥比中光增资3.5亿元。上海云鑫这波投资“三板斧”,合计斥资7亿元,持股比例提高到14.84%,稳居奥比中光第二大股东之位,持股总成本14.3亿元。此时,奥比中光估值大约106亿元。
2020年8月,奥比中光完成Pre-IPO轮融资,美的创新、国开制造、中比基金等共计16家投资机构向其增资12.27亿元。
10月,黄源浩以象征性的1元价格,将2.67%的公司股份转让给奥比中光首席技术官肖振中。同月,奥比中光有限整体变更为股份公司,同时实施1股拆7.5股方案,总股本变为3.6亿股。
2022年7月,奥比中光挂牌科创板,早期股东的股权价值大幅增加。2026年7月3日,奥比中光股价大涨13%,股价收于147.33元/股,总市值达606亿元,创下历史纪录。
早期股东在解禁后陆续减持。2024年,美的创新大幅减持,并在2025年一季度退出前十大股东之列。上海云鑫2025年一季度减持1200万股,按照减持期间奥比中光的股价在55元至75元区间测算,套现价值约在6.6亿元至9亿元之间,收回投资总成本近半。
后因奥比中光定增,上海云鑫持股比例被动稀释至8.95%。按2026年11月10日奥比中光市值475亿元测算,上海云鑫持股市值约43亿元,加上此前减持,投资浮盈3倍左右。
2026年6月至7月,奥比中光股价处在历史新高区间,黄源浩、职工代表董事张丁军和肖振中,以及6家员工持股平台,合计减持约619万股股份。黄源浩套现约4.87亿元,肖振中套现约1.25亿元,持股平台和张丁军合计套现约1.74亿元。
在冲刺港股的关键时间,奥比中光2026年前三季度停滞增长的成绩单,或会影响其上市计划。最近市场较热的物理AI概念,在其招股书中着墨较多,是否会成为其业绩增长的新动能?


