

|
上市 券商 2026年三季报披露完毕,整体业绩呈现累计稳增、单季承压等特征。而 招商证券 、 中金公司 、 华安证券 等上市券商则在三季度实现业绩增长。券商研报认为,科 创投 资带来的收益或为上述3家机构业绩增长的重要原因之一。
今年上半年科技板块走强,券商科创投资业务一度受到市场关注。随着三季度相关板块股价回调,多家券商存量浮盈随之收窄。立足长周期,券商服务科技创新的方向仍受市场关注。
“硬科技成为IPO市场主力后,我们的角色正在转向‘产业农夫’——先绘制产业地图,再筛选科创‘种子’,全程陪伴企业成长。”深圳一家券商私募子公司负责人对上海证券报记者表示,从阶段性收获走向深耕产业,机构能否沉淀起长期投资能力,正在接受周期检验。
双平台分工协同
科创投资增厚券商业绩
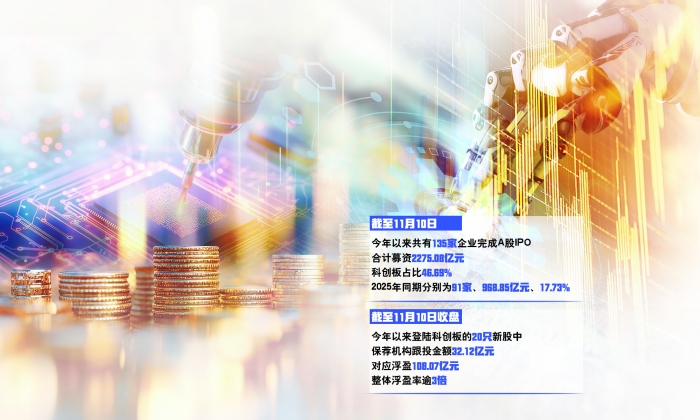
今年以来,硬科技企业IPO节奏稳定,券商前期布局项目陆续上市,持仓账面增值随之显现。Wind数据显示,截至11月10日,今年以来共有135家企业完成A股IPO,合计募资2275.08亿元,其中科创板IPO募资占比46.69%;2025年同期分别为91家、968.85亿元、17.73%。
保荐跟投收益,是另类子公司业绩弹性的一大体现。Wind数据显示,截至11月10日收盘,今年以来登陆科创板的20只新股中,保荐机构跟投金额合计32.12亿元,对应浮盈合计108.07亿元,整体浮盈率逾3倍。
“不能将账面浮盈直接等同于券商的实际盈利,锁定期越长,收益的不确定性越高。”复旦大学科创管理研究中心首席经济学家邵宇称,科创企业技术迭代速度快,行业景气度变化快,2年锁定期内行业估值逻辑可能发生一定变化。
法国里昂商学院管理实践教授李徽徽认为,以“收盘价×持股数量”测算的账面浮盈,尚未考虑限售期对应的流动性折价。解禁仅意味着取得减持资格,大额持仓能否按当前价格顺利变现,仍取决于届时二级市场承接能力与价格走势。
“在券商科创投资体系中,除了以自有资金承担科创板保荐跟投并开展股权直投的另类子公司,还有以对外募集社会资本为主的私募子公司,二者定位分工明确。”上海财经大学滴水湖研究院研究员、滴水湖高级金融学院助理研究员李林青介绍,私募子公司作为基金管理人,可独立开展“募投管退”全流程股权投资。
两类平台盈利模式各有区别。东海证券相关负责人介绍:私募子公司募集外部资金运作基金,收取管理费与业绩报酬,项目增值收益主要归属外部LP;另类子公司则以自有资金开展跟投与直投,资本利得全部并入母公司报表。前者依托管理服务获取持续性收入,后者依托自有资金分享股权增值,二者互为补充,共同构成券商“双投”业务体系。
账面增值显现
券商“双投”如何穿越周期?
本轮投资实践能否内化为长期投资能力,是衡量券商科创投资水平的重要维度。从各家机构的情况看,围绕私募子、另类子两类平台协同运作,行业已探索出各具特色的实践路径。
“‘投资+投行+投研’的生态协同,不是简单的业务叠加,而是客户服务和价值发现能力的系统性升级。” 国泰海通 证券投行相关负责人介绍,公司针对不同赛道设置专属业务对接人,定期召开投资、投行、投研“三投联动”对接会,在严格落实信息隔离墙制度的基础上,配套信息化项目管理系统。私募子积累的产业认知可复用于保荐环节,推动上市辅导前置。
中信建投 证券以投研为大脑,以投资为纽带,以投行为抓手,以投顾为延伸。公司旗下中信建投资本作为私募股权投资平台,累计管理规模逾千亿元。其运作模式以“母基金+股权投资基金”为主,在 集成电路 等战略性新兴产业基础上,已延伸布局多个未来产业赛道。
区域性券商也在探索差异化联动。“一些硬科技企业在取得技术突破后,最大的瓶颈是资本规划、合规治理、资本市场路径搭建,还有跨区域产业资源对接,而这恰恰是券商系资本最擅长的领域。”华安嘉业相关负责人表示:产业资本可以直接导入订单,但往往带有自身战略诉求;券商私募子的定位更接近中立的产业合伙人,兼顾产业落地与资本路径设计。
例如,作为安徽本土券商, 国元证券 在服务本地优质企业、融入区域产业生态等方面发挥着作用。其通过国元股权、国元创新等主体间接持有 长鑫科技 股份,作为6家联席主承销商之一参与长鑫科技科创板IPO,从投行服务和产业投资等维度参与长鑫科技及其产业生态建设。
实践路径逐渐清晰,并不意味着能力体系已经完备。在一些受访人士看来,与硬科技长周期投资的要求相比,券商两类平台在产业认知深度、考核机制适配、退出渠道建设等方面,仍有持续完善的空间。
“券商系资本擅长提供资本市场服务与资本化路径规划,但在技术验证、供应链整合等产业端赋能深度上,整体不及产业资本和垂直赛道PE。”徐州市国盛控股集团相关负责人表示,在优质项目竞争中,产业资源对接与产业链协同往往比单纯资金供给更具竞争力,券商系资本难以仅凭资金规模形成差异化优势。
退出渠道多元化建设仍待持续推进。东海证券相关负责人介绍,并购、S基金等方式虽被寄予厚望,但在实践中仍面临估值确认、国资合规程序等环节约束,交易谈判复杂,定价公允性把控难度较大。叠加早期项目流动性偏弱、一二级市场价差收窄,退出收益空间受到一定影响。
“融资时备受追捧,不代表最终胜利;只有成功退出,才是真正的明星项目。”广发信德相关负责人表示。
从产业认知持续深耕,到考核机制逐步适配,再到退出渠道不断完善,券商科创投资的高质量进阶之路,始终在实践中探索前行。
健全长效机制安排
培育长期耐心资本
当前,行业正从考核机制、业务隔离、退出渠道等层面探索优化路径。
考核评价方式的调整是首要优化方向。华安证券相关负责人介绍:公司不以短期账面浮盈作为团队考核核心标尺,分阶段跟踪技术里程碑、客户验证与商业化推进节奏,最终以退出端的IRR(内部收益率)和DPI(投入资本分红率)作为核心考核指标;对团队错过头部项目不作刚性扣分,鼓励发掘具备真实技术壁垒的早期项目,避免追逐市场热度集中的明星标的。
对于投资与投行的协作过程,则以合规隔离为前提。国泰海通证券投行相关负责人介绍,投行条线与私募子之间严格执行信息隔离墙制度,人员、信息、决策相互独立,敏感信息流转须经过合规审批。“持股关系并没有放松项目核查标准。立项、内核环节均须做实利益冲突审查,入股价格公允性、入股时点与申报基准日的间隔,被列为重点把关事项。”国泰海通证券投行相关负责人说。
面对退出渠道相对集中的现状,部分券商已在投资环节提前布局多元退出安排。以东海证券为例,项目立项投资阶段便同步规划IPO、并购、股权转让等后续退出路径,依托 持续产业 研究与分散组合投资,平滑项目周期波动带来的影响,降低估值倒挂对退出收益的冲击。
产业认知的积淀无法一蹴而就。国泰海通开元相关负责人表示,建立对特定产业的深度理解,需要5到10年的持续深耕。“真正能帮助企业穿越产业周期的,往往不是给出最高估值的机构,而是看得懂技术、接得通产业、陪得到上市的长期伙伴。”国泰海通开元相关负责人说。


