

随着公募基金三季报披露收官,基金对 券商 股的配置变化浮出水面。
剔除ETF联接基金重复计算后,三季度末基金重仓持有的券商股合计市值1326.57亿元,较二季度末的1460.21亿元减少133.64亿元,降幅约9.15%。
从市值角度观察,在剔除新进的 国泰君安国际 后,其余标的重仓市值合计减少139.76亿元,其中受股价下跌拖累154.18亿元,持股数量变动贡献14.42亿元,基金在“越跌越买”,市值缩水几乎全来自回调。
这一走势与行情吻合,三季度申万二级证券行业指数下跌8.83%。以持股市值除以持股数量推算, 招商证券 季度均价由21.10元降至17.07元(-19.10%)、 东方财富 由20.38元降至17.79元(-12.71%)、 中信证券 由28.73元降至25.86元(-9.99%)。
持仓总市值回落,头部券商仍居前列
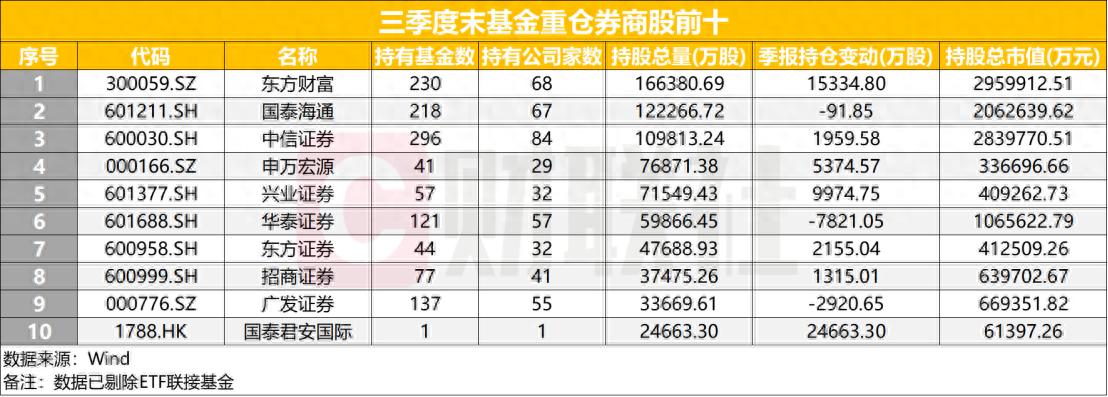
从持仓市值排名看,三季度末基金重仓券商股前十依次为东方财富(295.99亿元)、中信证券(283.98亿元)、 国泰海通 (206.26亿元)、 华泰证券 (106.56亿元)、 广发证券 (66.94亿元)、招商证券(63.97亿元)、 东方证券 (41.25亿元)、 兴业证券 (40.93亿元)、 申万宏源 (33.67亿元)和中信证券H股(33.07亿元),合计占比88.39%。
东方财富取代中信证券成为单只证券口径下重仓市值最高的券商股;若按A+H合并中信证券仍以317.05亿元居首,领先幅度由34.58亿元收窄至21.06亿元。
更值得注意的是持有人结构,48只标的“重仓持有基金数”合计由1842只降至1473只、降幅20%,华泰证券由222只降至121只、中信证券由388只降至296只。持有人锐减与持股量净增并存,说明配置由“广撒网”转向“集中持有”,中小账户退出,ETF承接。
东方财富获增持1.53亿股,兴业证券占比提升最多
增持最多的是新进重仓的国泰君安国际,一只基金买入24663.30万股、市值6.14亿元,占其流通股比2.588%。老标的中东方财富增持15334.80万股至16.64亿股,占流通股比升1.145个百分点至12.4235%,持有基金数却由244只降至230只,是典型的“少数基金大幅加仓”。
兴业证券增持9974.75万股,占流通股比升1.155个百分点至8.285%,为老标的中最高;申万宏源增持5374.57万股、持有基金数由34只增至41只;招商证券在股价下跌19.10%下仍被增持1315.01万股;中信证券A股、H股分别增持1959.58万股、2042.90万股。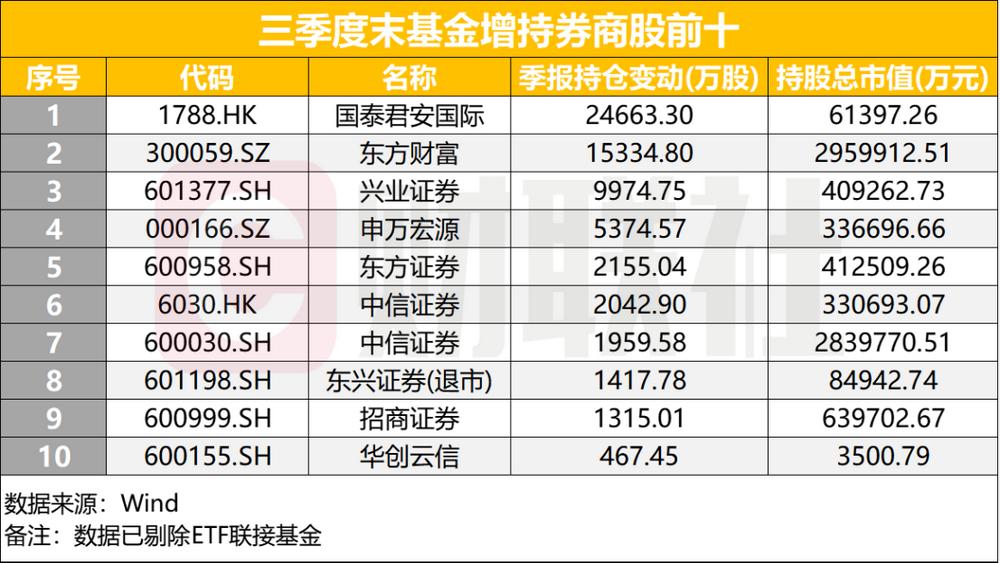
在减持方面,华泰证券被减持最狠,持股降至59866.45万股(-7821.05万股),占流通股比降1.07个百分点至8.1933%,重仓市值缩水33.01亿元,合并H股后由156.45亿元降至121.55亿元;广发证券被减持2920.65万股、市值减少18.69亿元。H股普遍承压:国泰海通H、 中国银河 H、 中信建投 H、 中金公司 H、华泰证券H分别被减持1974.66万、1881.75万、1412.50万、1324.72万、1156.70万股,中金公司H持有基金数由17只降至7只。
被动资金成加仓主力,宽基ETF沿两条路径进场
把范围收窄到重仓市值居前的10只券商股,被动指数型基金持仓978.62亿元、占比91.7%,单季净增持41780.50万股;而主动权益基金合计仅46.21亿元、占比4.3%,反而净减持19662.56万股。
证券主题ETF是加仓主力。国泰中证全指证券公司ETF在市值居前的10只券商股中合计增持14153.12万股至188477.23万股、市值304.07亿元,为最大买家;华宝、天弘、易方达、南方、华夏旗下证券ETF分别增持1853.93万、3841.16万、2272.15万、983.93万、918.85万股;银华证券ETF、鹏华国证证券龙头ETF、易方达沪深300非银ETF则分别减持1550.77万、1171.54万、1097.75万股。
宽基ETF沿两条路径进场。一是权重驱动:东方财富作为创业板指成分股,被创业板系列基金合计增持12742.90万股、市值63.21亿元,易方达创业板ETF增持7315.96万股至15241.41万股(占净值4.17%、第4大重仓股)、华安创业板50ETF增持1720.97万股。二是权重晋级:上证50系列基金合计增持中信证券2521.37万股至5713.19万股、市值14.77亿元,华夏上证50ETF新进2082.10万股,直接位列其第10大重仓股。
估值与盈利错配仍是核心变量
整体看,三季度基金在券商股板块下跌的同时持股数量反而净增,说明机构并未系统性撤离,而是把筹码向东方财富、兴业证券、申万宏源集中并向被动工具迁移。需说明的是,三季度主动权益基金规模减少超9000亿元,重仓持有基金数下降两成既含主动调仓,也与中小基金清盘有关。
华宝基金基金经理丰晨成指出,券商板块伴随着A股市场交投情绪的走弱,整个报告期呈现振荡走低的趋势。本季度券商板块表现优于宽基指数,但在大金融板块内表现偏弱,恰好跟二季度形成对比。到报告期末,券商ETF跟踪的中证全指证券公司指数PB估值1.2X,位于过去10年的5.87%分位数,同时两市成交额也创了过去一年的新低,按过往历史数据统计看,或已进入中长期高胜率的位置。


