2026年10月22日,2026世界 物理AI 大会暨宇树合作伙伴生态大会的现场人气集聚。在 宇树科技 前一日刚刚发布的H2-X“功夫传奇”人形 机器人 真机展台前,不少参会者驻足拍摄,其中不乏海外客商。几乎在同一时间窗口, 英伟达 创始人黄仁勋在GTC柏林大会上抛出“物理AI将加速落地”的判断, 特斯拉 CEO马斯克也在财报电话会上放言“ 人形机器人 将成全球最大产业”。当宇树、特斯拉、黄仁勋三方面同时发声,一个产业信号正变得越来越清晰——物理AI,可能正逼近它的“ChatGPT时刻”。
一、什么是物理AI?
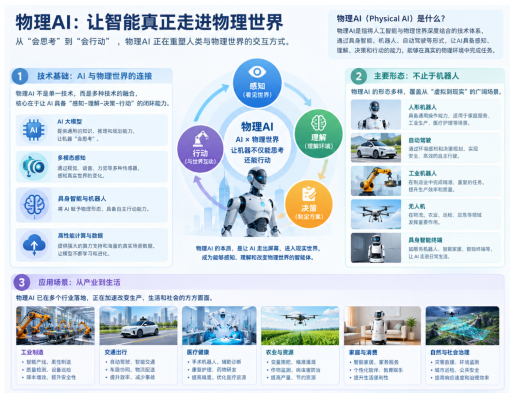
“下一波浪潮是物理AI。”黄仁勋已经多次这样表态,在他的语境里,物理AI的时代,就是机器人的时代。根据英伟达的解释,物理AI是指使用运动技能理解现实世界并与之进行交互的模型,它们通常封装在机器人或自动驾驶汽车等自主机器中。利用物理AI,自主机器能够感知、理解并在现实世界中执行复杂的操作。如果说过去十余年AI的主战场主要在“数字世界”——文本、图像、代码,那么物理AI则把战场延伸到“物理世界”,让机器真正动起来、干起来。这个判断正在快速兑现。10月21日,黄仁勋在GTC柏林大会上发表主题演讲时表示,AI工厂的部署最快已能缩至14天,物理AI将加速落地。对产业界而言,物理AI被普遍视为编码之后需求空间最大的市场之一,机器人正是它最重要的落地场景。
宇树科技创始人王兴兴也直言,全世界几乎所有人对AI的重视程度和信仰都还不够,包括他自己。在他看来,伴随GPT-6的推出,物理AI已经“看到被击穿的苗头”;而当前 具身智能 迈过ChatGPT时刻最核心的挑战,在于 AI模型 的输入输出与真实机器人的对齐——模型能否真正理解物理世界的规则,并稳定地指挥机器完成动作。与此同时,OpenAI、Anthropic、DeepSeek等多数通用前沿模型公司,也正在酝酿进入具身智能和物理AI赛道。
二、双催化共振:宇树的“功夫传奇”与特斯拉的“量产宣言”
如果说物理AI是宏大的背景叙事,那么宇树与特斯拉,就是当下最具体的两路催化剂。
先看宇树。这场大会上,宇树发布了新一代人形机器人H2-X“功夫传奇”。这台机器人身高约170厘米、体重约65公斤、全身设置31个自由度,站立工况下续航可达8小时,现场演示显示,它可以适配家庭安保、交通事故救援等场景。在王兴兴看来,伴随GPT-6的推出,物理AI乐观情形下1至2年有望迎来质变,保守预期为2至3年。他透露,宇树一方面自研物理AI大模型,另一方面也在联动国内外大模型厂商协同攻关,目前正在预研物理AI机器人自进化V1.0大模型。
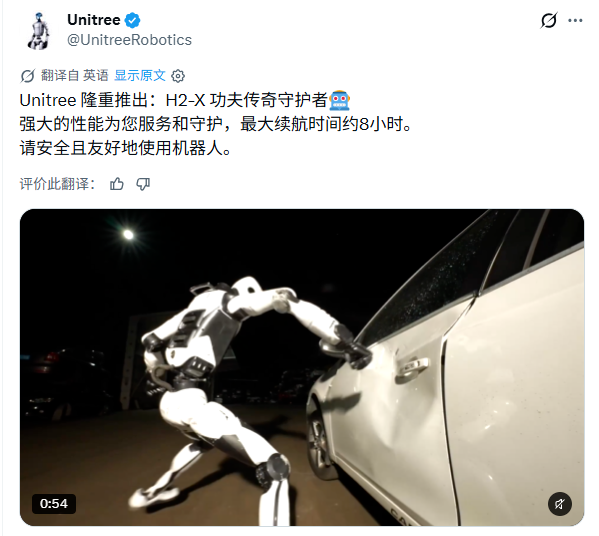
图片来源:腾讯科技
再看特斯拉。马斯克在财报电话会上表示,他坚信人形机器人整个赛道都将成为全球最大的产业,未来地球上人形机器人的数量甚至会超过人类。他预计,到明年年末,机器人AI、机电设计、可靠性以及使用寿命等一系列问题有望得到解决,届时才可能对外向特斯拉以外的企业交付Optimus。
两条线索指向同一个方向:一边是模型能力突破带来的 软件 跃升,另一边是量产爬坡带来的硬件放量——物理AI,正在从演示厅走向交付。更重要的是,一旦物理AI实现突破,赛道竞争将转向四大硬核方向:机器人硬件千万台级大规模量产制造能力、自研或联合落地物理AI模型、超大规模算力 服务器 建设,以及算力、存储芯片自研制造能力。这意味着,围绕机器人的竞争正在从“单点创新”走向“全产业链”的体系化较量。
三、放量与破局:产业数据里的“量”与“质”
基本面同样在快速变化。工信部数据显示,2026年上半年,国内人形机器人整机产品已突破400款,产量超4万台,全年产量有望站上10万台台阶;作为对比,2025年全年产量仅约2万台。从“量”上看,人形机器人正迎来出货规模的快速扩容。
但高增数据之下,行业结构的短板同样清晰。市场调研机构国际数据公司(IDC)报告显示,2026年上半年,全球科研教育、表演展示、政府数据采集等方向的人形机器人合计出货占比,虽从2025年的83.8%回落至69%,但依旧是出货基本盘;工业制造、零售、物流等具备商业化价值的场景,大多还停留在方案验证、小规模试点部署阶段,规模化落地尚待时日。
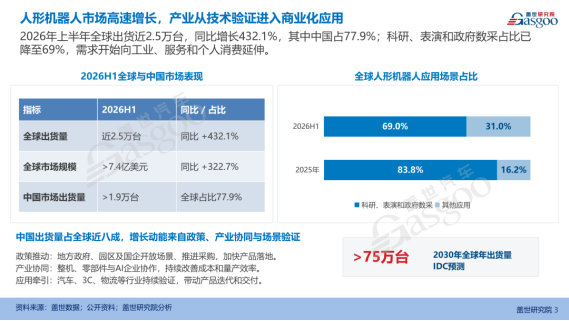
图源:盖世研究院
这也解释了产业界普遍认同的落地路径——先工厂、再商用、后家庭。王兴兴也特别强调科研教育赛道的价值,认为它最大的意义是为全球持续输送机器人、AI领域的专业人才;同时在他看来,商业服务的落地会比对公领域、家庭领域更快一些。
对投资者而言,“故事开始、尚未兑现”恰恰意味着:既要看到趋势的方向,也要对节奏保持耐心。一个现实的难题是:机器人产业链足够长、也足够分散——从整机本体,到电机、 减速器 、 传感器 等核心零部件,再到 算力芯片 与AI模型,单押一只个股,既要承受高波动,也容易踩空或踩雷。对于希望参与这一趋势、又缺乏精力逐一研究个股的投资者而言,机器人ETF华夏(562500)跟踪的中证机器人指数具有较高的配置价值:既不必押注某一家公司能否跑出来,也能分享赛道整体成长带来的收益弹性。首先是全产业链覆盖的优势,指数化工具一揽子打包了减速器、 伺服系统 、运动控制器、各类传感器以及具身智能相关硬件软件赛道的一批核心上市标的。其次是风险分散,通过一篮子持仓,降低押注单一技术路线、单一上市公司的黑天鹅风险。投资者不再赌某一家企业能否拿到订单,而是去分享整个人形机器人产业向前发展带来的行业beta红利。
作为同指数规模最大的机器人主题ETF,机器人ETF华夏(562500)成分股的人形机器人含量超70%,不仅帮助投资者一键布局机器人上中下游产业链,其跟踪指数近3年业绩回报也显著领先同类指数,兼具进攻性与防御性。对于看好具身智能长期趋势的投资者而言,它是捕获这波产业红利极具性价比的配置载体。
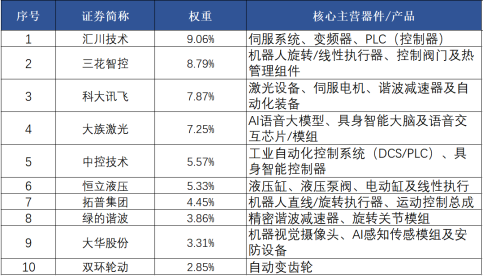
数据来源:ifind,截至2026年10月22日,中证机器人指数十大成分股
任何趋势叙事背后,都藏着现实的约束。对机器人产业而言,风险同样值得正视:其一,商业化进度可能不及预期——当前工业、物流等场景仍处试点验证阶段,规模化放量时点存在不确定性;其二,估值可能存在透支风险,热门赛道往往伴随情绪溢价,一旦预期回落,回撤幅度可能相当可观;其三,技术路线本身存在不确定性,模型能力与硬件可靠性都仍在快速迭代,领先者也可能被后来者颠覆;其四,算力成本高企、宏观经济与市场波动,也会放大组合的回撤。
物理AI,可能正在迎来它的ChatGPT时刻。当模型突破与量产爬坡同时发生,拐点往往比想象中来得更快,也从来不会一帆风顺。看懂趋势、敬畏风险,才是普通人参与这场产业变革的长期姿势。
风险提示:以上基金风险等级为R4(中高风险)。以上基金属于股票基金,风险与收益高于混合基金、债券基金与货币市场基金。个股不作为推荐。投资者在投资基金之前,请仔细阅读基金的《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,充分认识基金的风险收益特征和产品特性,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策,独立承担投资风险。指数表现不代表产品业绩,二级市场价格表现不代表净值业绩。本基金为ETF基金,投资者投资于本基金面临跟踪误差控制未达约定目标、指数编制机构停止服务、成份券停牌等潜在风险、标的指数回报与股票市场平均回报偏离的风险、标的指数波动的风险、基金投资组合回报与标的指数回报偏离的风险、标的指数变更的风险、基金份额二级市场交易价格折溢价的风险、申购赎回清单差错风险、参考IOPV决策和IOPV计算错误的风险、退市风险、投资者申购赎回失败的风险、基金份额赎回对价的变现风险、衍生品投资风险等。
本资料不作为任何法律文件,观点仅供参考,资料中的所有信息或所表达意见不构成投资、法律、会计或税务的最终操作建议,我公司不就资料中的内容对最终操作建议做出任何担保。在任何情况下,本公司不对任何人因使用本资料中的任何内容所引致的任何损失负任何责任。市场有风险,入市需谨慎。
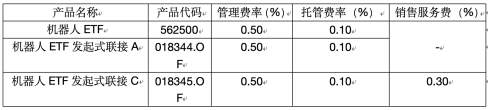
注:以上所提及ETF均不收取中购费、赎回费、销售服务费,中购赎回代理机构可按照不超过0.5%的标准收取佣金,其中包含证券交易所、登记结算机构等收取的相关费用;此外,相关ETF的管理费率和托管费率(均从基金资产中扣除)如下表格所示: