

进入10月,科技股经历了一轮颇为明显的估值调整。截至10月14日收盘, 科创50 指数下跌3.29%,报1380.26点,当日全市场成交额回落至1.43万亿元,较前一交易日缩量约2625亿元,全市场超4400只个股下跌。看到账户里的数字往下走,心里有点不踏实是人之常情。我们不妨一起把这轮调整里到底发生了什么、以及哪些东西其实没有变,一件事一件事地捋一捋。
一、这一轮,跌的到底是什么?
先看数据。
科创50指数周线已经连跌4周,周度跌幅分别为-1.86%、-5.66%、-4.75%、-5.28%,周均跌幅-4.39%;同期 创业板指 周线同样连跌4周,周均跌幅-3.97%。
把这组数字和基本面放在一起看,会发现一个值得注意的错位:这段时间并非上市公司的盈利在恶化,而更多是市场风险偏好下行带来的估值收缩。
二、走势上,市场其实给过回应
10月9日,科创50指数盘中一度下跌4.55%,但收盘翻红。这种"深V"式的走势,本身就是一个信号:当价格足够便宜、抛压足够干净时,资金会毫不犹豫地回来。同一天,宽基ETF的成交额明显放量。
再看资金面。截至10月14日,10月以来境内股票型ETF累计净流入超686.45亿元,主要流入指数为宽基和 半导体 类相关指数,其中科创50指数、创业板指数净流入金额均超过100亿元。科创50ETF华夏(588000)区间净流入102.32亿元。价格在跌,份额在涨——这是资金用行动做出的选择。
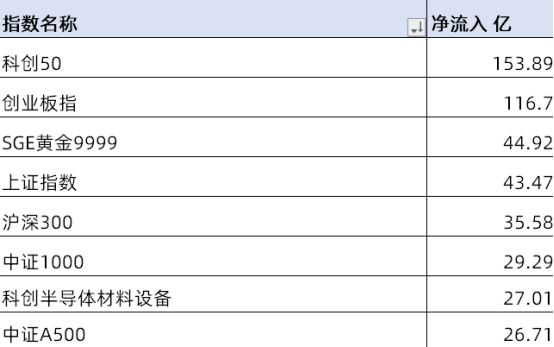
数据来源:wind 2026/10/8-2026/10/14
三、产业逻辑变了吗?几条硬数据
把视角拉到产业本身,几组10月前后的数据值得放在一起看:
1、全球半导体仍在景气上行。美国半导体行业协会(SIA)数据显示,2026年8月全球半导体销售额达1597亿美元,环比增长8%、同比增长144.3%,行业已连续18个月实现同比增长;前八个月累计销售额首次突破1万亿美元。SIA预计2026年全年销售额将超过1.6万亿美元。(来源:SIA,2026年10月5日)
2、国内 集成电路 呈现"进出两旺"。出口端,2026年9月我国集成电路出口449.51亿美元、同比增长136%;前三季度集成电路出口增长99.1%、固态硬盘等存储部件出口增长1.3倍。进口端,前三季度我国进口存储部件增长1.5倍、集成电路增长56.6%。高端环节的进出两旺同时出现,印证 先进制造 业对关键零部件的旺盛需求。(来源:海关总署,2026年10月14日)
3、产能与价格同步向上。 华虹宏力 及全资子公司联合三家机构,对无 锡 华虹宏力三期增资41.7亿美元(约合280亿元),建设月产能约5.5万片的12英寸特色工艺晶圆代工产线,其中华虹及子公司合计出资约143亿元。价格端,TrendForce指出电源管理芯片、显示驱动芯片及MCU供应商正评估在2026年末至2027年初再度提价,拟议幅度约5%至两位数(该提价意向尚未获得所有涉事企业确认)。存储端,DDR4 1Gx8 3200MT/s主流颗粒现货均价约46.32美元,周度基本持平。(来源:华虹宏力公告,2026年9月1日;TrendForce,2026年10月6日)
4、政策持续加码。科技部部长阴和俊于2026年9月29日在国新办发布会上表示,"十五五"时期将全链条推动集成电路、 工业母机 、高端仪器等重点领域攻关,破解创新链上的卡点堵点问题。工信部、国家发改委、财政部、税务总局四部门联合印发通知,部署2026年度享受增值税加计抵减政策的集成电路企业清单制定工作,企业于10月9日至10月16日提交申请。(来源:科技部,2026年9月29日;工信部 联电 子函〔2026〕326号,2026年9月29日)
5、算力需求侧仍在扩张。2026年二季度,北美四大云厂商( 亚马逊 、 微软 、谷歌、Meta)资本开支合计约1600亿美元,同比增长约83%(来源: 中信证券 研报,2026年8月)
产业向上的方向没有改变,改变的只是市场短期给它定价的"折现率"。
四、外围的两重扰动:利率与地缘
一是无风险利率抬升。10月初,美国10年期国债收益率盘中一度触及5.304%,创下2002年5月以来最高水平。作为全球资产定价的锚,长端美债收益率上行会通过现金流折现机制压低成长股、科技股的远期估值。同时,美联储9月重启加息后,通胀黏性使降息时点一再后延。
二是地缘因素扰动情绪。中东局势紧张推升油价,WTI 原油 报94.82美元/桶、布伦特原油报106.11美元/桶,能源价格上行会传导至通胀预期。此外,市场传闻美国对光模块可能设置新的原产地限制,引发 光通信 板块情绪波动。但需要冷静看待,目前市场讨论的相关法案S.5548,其适用范围严格限定于美国联邦政府的国家安全系统采购,普通商业数据中心并不在条款射程之内,而 摩根士丹利 推演的"3.2T代际、物料清单美国含量65%"方案,并非正式落地的法规。另一侧,美国核心 光学 器件厂商Lumentum的CEO公开预警,其相关光学器件产能已"完全售罄"至2029年初——全球高端器件的供给缺口,恰恰说明这条产业链的紧张不是单向的。
五、专业机构怎么看?
把主要 券商 的观点集中起来看,指向其实比较一致:
中信证券认为,本轮全球科技股调整主要体现为估值收缩而非盈利下修,算力产业"CapEx→ROIC→EPS"的传导已得到初步验证,2027—2028年资本开支增长将支撑算力链盈利上行;下一轮科技行情启动窗口大概率在2026年四季度,仍需"加息预期边际逆转、新叙事凝聚共识、资金面完成再平衡"三方面条件验证,建议坚持结构重于仓位。
中金公司 表示,经历调整后,业绩韧性与积极的稳增长信号有望支撑市场逐步回稳,中长期看基本面和产业发展进度仍是股价走势的锚。
招商证券 对A股保持谨慎乐观,认为10月更可能是结构性修复窗口。
国信证券 在四季度展望中提出,A股收官行情可期,科技仍有第二波机会。
六、展望:把变量列成清单
回到最开始的问题:科技股的长期故事结束了吗?从产业数据、政策方向、资金流向三个维度看,答案倾向于"没有"。
但我们同样不必神化任何一次反弹。目前,短期市场仍处于情绪修复与技术面博弈阶段,隔夜美股的波动、三季报的业绩验证、美联储10月议息会议的结果,都可能带来新的扰动。
对持有人来说,或许更实用的做法是:把关注点从每天的红绿,转移到"产业景气是否延续""资本开支能否兑现""政策是否持续加码"这几条可验证的主线上。科创50指数选取科创板市值规模大、流动性好的50家公司,代表的正是中国科技创新的核心方向。市场短期由情绪定价,长期由基本面定价,这也是我们愿意给自己一点时间的理由。
风险提示:
科创50指数2021-2025年完整会计年度指数涨跌幅为:0.37%、-31.35%、-11.24%、16.07%、35.92%
(指数的过往业绩及其净值高低并不预示其未来业绩表现。)
1.文中提及基金为股票基金,其预期风险和预期收益高于混合型基金、债券型基金和货币市场基金,属于中高风险(R4)品种。具体风险评级结果以基金管理人和销售机构提供的评级结果为准。文中提及的科创50ETF华夏产品资产投资于科创板,会面临科创板机制下因投资标的、市场制度以及交易规则等差异带来的特有风险,包括但不限于科创板上市公司股票价格波动较大的风险、流动性风险、退市风险等。2.本基金为指数基金,投资者投资于本基金面临跟踪误差控制未达约定目标、指数编制机构停止服务、成份券停牌等潜在风险。3.投资者在投资本基金之前,请仔细阅读本基金的《基金合同》《招募说明书》和《产品资料概要》等基金法律文件,充分认识本基金的风险收益特征和产品特性,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策,独立承担投资风险。4.基金管理人不保证本基金一定盈利,也不保证最低收益。5.基金管理人提醒投资者基金投资的“买者自负”原则,在投资者做出投资决策后,基金运营状况、基金份额上市交易价格波动与基金净值变化引致的投资风险,由投资者自行负责。6.中国证监会对本基金的注册,并不表明其对本基金的投资价值、市场前景和收益作出实质性判断或保证,也不表明投资于本基金没有风险。7.基金有风险,投资须谨慎。本观点仅代表当时观点,今后可能发生改变,仅供参考,不构成投资建议或保证,亦不作为任何法律文件。基金过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。本产品由华夏基金发行与管理。基金有风险,投资须谨慎。
费率提示:投资者在证券交易所像买卖股票一样交易以上ETF,主要成本是券商交易佣金和基金运作费用(产品包括管理费0.15%/年、托管费0.05%/年均从基金资产中扣除),产品一级市场申购/赎回费率<0.50%。


