

回顾过去三个月,算力板块经历了一场严酷的压力测试。全球AI杠杆交易瓦解、美联储三年来首次加息、美债收益率升至22年高位、油价突破90美元、OpenAI营收口径差异引发信仰动摇……一轮又一轮的冲击之下,创业板算力基础设施指数(970083)从高位回落,交易拥挤度被强制出清。
但值得深思的是,每一次下跌,产业基本面都没有松动;每一次出清,都在为下一轮升维积蓄能量。当三季报用四位数的利润增速击穿所有怀疑,当全球AI巨头在同一周集体加速军备竞赛,当算力网被正式纳入国家“六张网”——这个板块的底层逻辑,已经完成了从“炒预期”到“看业绩”的升维。
这不是一次简单的超跌反弹,而是一场从“情绪交易”到“业绩驱动”的升维。
01风暴前夕——近期算力板块为何持续承压?
截至10月13日,创业板算力基础设施指数10月以来累计下跌5.37%,近一月下跌7.55%,近三个月下跌19.96%。 中信建投 证券复盘称,算力板块经历了"闪崩出清→业绩修复→二次调整"三轮行情,9月下旬A股科技与美股走势首次出现极大分化—— 纳斯达克 创新高,A股科技却受强资金面压制,250日线破位,进入第二轮去杠杆。
压力源一:海外"连环暴击"——全球科技股共振下跌
这轮调整的直接导火索来自海外。
北京时间10月8日,一则消息击穿了全球科技股的获利盘防线:OpenAI向投资者披露,截至9月底公司年化营收约为500亿美元,显著低于此前市场广泛流传的700亿美元预期,市场反应剧烈——费城 半导体 指数单日暴跌约3.4%, 英伟达 市值一夜蒸发超1684亿美元。
传导链条清晰:美股半导体暴跌→韩股早盘触发熔断→A股科技板块节后跟跌。叠加美联储加息信号、美债10年期收益率飚升、中东局势推升油价突破90美元,全球成长股估值遭遇"利率+通胀"双杀。
压力源二:宏观"三座大山"——加息、油价、美债
更深层的压力来自宏观面。
美联储9月以12:0全票加息25bp至3.75%-4.00%,点阵图偏鹰。美债长端收益率随之飙升,10年期美债收益率升至5.2%的22年高位,直接压制AI、半导体等远期现金流定价的高估值板块。
与此同时,中东局势升级推升国际油价,WTI 原油 突破90美元/桶,输入性通胀与能源供应扰动进一步抬升全球风险资产波动率。中信建投10月11日复盘指出,本轮调整"美联储偏鹰叠加油价飙升,成长估值遭遇双杀"是贯穿始终的主线。
压力源三:内部脆弱性——拥挤交易去杠杆
外部冲击之所以能造成如此剧烈的调整,与算力板块此前的交易结构密切相关。
二季度末,算力交易拥挤度已触及历史极值,TMT板块机构持仓处于高位,对远期利率和订单兑现极度敏感。7月初,全球AI杠杆交易集中瓦解,资金快速撤离。国庆长假前,避险降仓与高位赛道止盈兑现叠加,市场成交缩量至地量。
中信建投总结:"去杠杆尾声市场资金面脆弱,对流动性与汇率类宏观利空的敏感度放大。"这解释了为什么OpenAI一则口径差异的消息,就能引发如此剧烈的连锁反应——不是基本面的问题,而是那时那刻交易结构的脆弱。
压力测试下的"韧性信号"
值得注意的是,在这轮深度调整中,产业基本面始终没有出现松动。
高端算力供需紧平衡格局延续,算力租赁量价齐升逻辑持续验证;PCB板块受益于AI 服务器 出货提速与产品价值升级,三季度业绩环比实现较高增速的概率较大;国产HBM供给瓶颈逐步放松,自主算力产能稳步推进。
中信证券 在10月初的判断一针见血:"本轮全球科技股调整主要体现为估值收缩而非盈利下修,未来EPS和现金流仍是市场定价主线。"
市场缺的不是基本面,而是"催化剂"来打破情绪负反馈。
02升维时刻——业绩、产业、政策与资本共振
情绪低迷的同时,一系列基本面信号同步密集释放——三季报业绩预告以“核弹级”增速打破质疑,全球AI巨头在同一周集体加速军备竞赛,政策端、资本端持续发力。这些信号并非孤立事件,而是从内线业绩、外线产业、顶层政策到市场资金的多重共振。
它们共同指向一个结论:算力板块的底层逻辑正在发生跃迁——从“AI叙事能否持续”的不确定性,切换为“AI景气正在全面扩散”的确定性。定价的坐标系,已经从“情绪”转向“业绩”。
是什么力量完成了这一切换?
第一重升维:三季报"核弹级"业绩——基本面从"预期"升维到"实锤"
答案的第一块拼图,在10月12日晚间就已经摆上了桌面。
当晚,多家PCB及 光通信 产业链公司集中披露三季度业绩预告,数据之亮眼,堪称"核弹级":
√ 联讯仪器 (光通信测试设备龙头):预计2026年前三季度归属于上市公司股东的净利润为19亿元至21亿元,同比增长1866%至2073%。公司明确表示,业绩变动主要受益于" 人工智能 技术快速发展及全球算力需求持续提升,数据中心建设加速推进,高速光通信领域市场需求保持较快增长"。
√ 源杰科技 (国内 光芯片 头部企业):预计第三季度单季实现营业收入6.5亿元至7亿元,同比增长265%至293%;归属于母公司所有者的净利润4.03亿元至4.53亿元,同比增长**579%至660%**。
√ 景旺电子 (PCB龙头):预计第三季度单季归母净利润9.12亿元至10.89亿元,同比增长**205%至265%**。
√ 超声电子 :预计前三季度归母净利润3.40亿元至3.60亿元,同比增长91%至102%。
√ 广合科技 :预计前三季度归母净利润14.50亿元至15.00亿元,同比增长100%至107%。
这不是个别公司的"偶发性"高增长,而是从光芯片到光模块测试设备到PCB的全产业链业绩爆发。 申万宏源 研究在10月13日发布的报告中判断:"电子行业26Q3业绩验证AI周期高景气全面扩散。算力投资驱动下,电子全环节供需结构仍偏紧,以PCB/CCL、元件、存储为代表的通胀环节量价齐升,业绩确定且强劲。"
此前市场最大的担忧是什么?是"AI资本开支能否持续"——OpenAI营收口径差异之所以能引发全球科技股暴跌,正是因为它触碰了市场最敏感的神经:如果连头部AI公司的收入都没有想象中那么大,那么英伟达、 甲骨文 、CoreWeave等公司未来投入数千亿美元建设AI基础设施的需求,是否真的能持续?
三季报用数据给出了最有力的回答:不是需求不够,是供给还有缺口。联讯仪器1866%的利润增速、源杰科技659%的利润增速,恰恰说明算力基础设施的供需缺口仍在扩大,产业链各环节都在"量价齐升"。
10月13日早盘的下跌,是隔夜海外情绪的最后一次宣泄。而午后的反转,是市场终于回过神来——这些业绩数字,已经把"AI叙事能否持续"的不确定性,升维成了"AI景气正在全面扩散"的确定性。
第二重升维:全球AI巨头"军备竞赛"——产业叙事从"怀疑"升维到"加速"
如果说三季报是从"内线"打破了怀疑,那么同一周全球AI巨头密集释放的信号,则是从"外线"确认了产业方向的景气。
√英伟达:在10月13日揭幕的OCP全球峰会上,英伟达宣布开放Vera Rubin机柜和计算托盘的关键设计,并与 思科 合作开发下一代可插拔光模块USFP——将单通道速率从200G提升至400G、通道数量翻倍,在相近占用空间内实现4倍带宽密度。鸿海旗下Visionbay同步公布结合英伟达800V直流参考架构的AI工厂设计计划。万联证券研报指出,LightCounting已将2026年以太网光模块销售额增速从原本的73%上调至120%。
√Meta:宣布推出Muse Wonder、Wonder Full AI两款新模型,在多项能力测试中达到业界前沿水平。Meta表示"已经在着手迈向下一个台阶",接下来模型开发的速度"可能会让人感觉明显加快"。
√ 微软 :发布新一代人工智能芯片Azure Maia 300,旨在减少对英伟达和AMD等第三方芯片供应商的依赖。每个Maia 300机柜部署96颗芯片,为上代的两倍,Token吞吐量最高可达上代的7倍。微软计划从明年起逐步扩大部署规模,实现数吉瓦级应用。
√DeepSeek:最新一轮融资拟融资金额从此前计划的500亿元增至约1000亿元,不到半个月翻了一倍。
√ 英特尔 与博通CEO:双双警告称,对算力基础设施的需求仍将持续超过供应,但资金获取能力可能成为制约AI热潮的一大因素。博通CEO陈福阳认为,融资问题对AI扩张的制约甚至可能超过半导体、存储芯片或电力短缺。
将这些信号拼接在一起,一幅清晰的图景浮现出来:全球AI巨头正在算力硬件、大模型、自研芯片三条战线上同步加速,产业叙事已经从"会不会过度投资"切换为"能不能跟上需求"。正如 国联民生 证券所指出的:"Gartner年内多次上调2026年全球AI支出预测,由1月的2.52万亿美元上修至9月的2.7万亿美元,支出预测与产业进展持续相互验证。"
第三重升维:政策与资金"四层合力"——生态从"主题"升维到"基础设施"
在三季报业绩和全球产业催化的双重共振之外,还有一股更深层的力量在重塑算力板块的定价基础——政策与资金正在将算力从"概念题材"升维为"国家基础设施"。
√第一层:顶层设计。中共中央、国务院印发《关于发展新质生产力的意见》,明确提出全面实施"人工智能+"行动,强化算力、算法、数据等高效供给,建设全国一体化算力网。算力网已被正式纳入国家"六张网"重大基础设施体系,与交通网、能源网等并列。全国一体化算力网监测调度试验验证平台已接入超145万PFLOPS算力,覆盖全国60%以上的智能算力资源。
√第二层:产业政策。工信部等五部门联合发布新版《国家绿色算力设施评价指标体系》,评价逻辑从"节能"升维到"降碳",新纳入单位算力能效、碳利用效率、数字化碳管理、产品碳足迹等指标。辽宁省算力券补贴政策10月13日正式落地,按算力合同金额最高补贴30%,年度上限200万元。截至2025年底,全国已累计建设6批次共306家国家绿色算力设施。
√第三层:产业资本。 弘信电子 全资子公司合计签署总金额29.83亿元的高性能服务器 算力芯片 采购合同; 行云科技 上调算力服务合同总金额至33.57亿元,较原合同提升约9.96%;AI原生基础设施企业无问芯穹完成23亿元C轮融资,累计融资达43亿元,创下中国AI原生基础设施赛道最高融资纪录; 粤芯半导体 10月13日正式登陆创业板,募资约61.57亿元,是 粤港澳 大湾区本土12英寸晶圆代工龙头。
√第四层:ETF资金。截至10月12日,创业板算力ETF华夏(158041)近10个交易日获资金净流入超7.4亿元,净流率幅度超227%,位居同标的指数ETF第一。算力ETF连续获资金净流入,显示机构与散户正在通过指数工具持续布局。
四层合力,其意义远超短期行情。当一个板块同时获得中央顶层文件定调、部委评价体系配套、地方补贴政策落地、产业资本密集投入、ETF资金持续涌入——它就不再是一个"交易主题",而是一个"基础设施级别的产业趋势"。
03范式切换——算力从"情绪交易"到"业绩驱动"
为什么用"升维"而非"反弹"来描述这次行情?因为两者有本质区别。
反弹是被动的价格修复——跌多了涨回去,定价逻辑没有改变。升维是定价逻辑的跃迁——市场用来给资产定价的坐标系发生了变化。
此前,市场对算力板块的定价,锚定的是"AI叙事能否持续"的不确定性。OpenAI一则营收口径差异就能引发全球科技股暴跌,正是因为市场将定价权交给了"情绪"和"怀疑"。
而三季报给出了确定性的答案:AI周期高景气正在全面扩散,从光芯片到光模块测试设备到PCB,全链条业绩爆发。当联讯仪器以1866%的利润增速宣告"数据中心建设加速推进",当源杰科技以659%的利润增速验证"光芯片国产替代加速兑现",当景旺电子以265%的利润增速证明"PCB量价齐升"——市场用来定价的坐标系,已经从"这个叙事还能讲多久"切换为"这个景气能持续多高"。
中信证券在最新研报中给出了机构视角的判断:"算力产业'CapEx→ROIC→EPS'的传导已得到初步验证,2027年—2028年资本开支增长将支撑算力链盈利上行,将对后续科技行情形成坚实支撑。"
短期来看,三季报密集披露期(10月中下旬)是下一个关键验证窗口。申万宏源预计,电子行业26Q3业绩将验证AI周期高景气全面扩散,半导体自主可控环节趋势不改,本土功率、模拟、代工及封测端稼动率修复、盈利提升。业绩兑现能力将成为科技股定价的核心锚点。
中期来看,中信证券判断下一轮科技行情启动窗口大概率在2026年四季度,但需要三个条件验证:加息预期边际逆转、新叙事凝聚共识、资金面完成再平衡。 中银证券 指出,Agent竞赛全面铺开并升维——谷歌携Workspace生态入场并与Claude开放调度,标志着企业级Agent竞争从模型能力转向生态与工作上下文的争夺,Agent"常驻任务"形态对推理算力的消耗有望进一步放大。
长期来看,Gartner年内多次上调2026年全球AI支出预测至2.7万亿美元;IDC预计2029年全球AI基础设施支出将超1万亿美元;我国人工智能核心产业规模已突破1.2万亿元,"8+10+3"全国一体化算力布局带动总投资超8400亿元。算力作为 数字经济 核心生产力的地位,已不可逆转。
————
算力的定价逻辑,已经从"海外情绪传导"切换回"国内业绩驱动"。
而三季报密集披露期才刚刚开始,催化剂仍在路上。
相关ETF:创业板算力ETF华夏(158041)跟踪创业板算力基础设施指数,锚定AI产业链的基建板块,聚焦数据中心(AIDC)建设与运营、算力租赁、液冷服务器等算力核心领域,为投资人填补了A股纯正算力投资工具的空白。
•数据中心(AIDC)概念含量全市场最高(91.03%),捕捉算力基建红利最锋利的工具,其爆发力远超分散但纯度较低的指数。
• 5G 概念含量62.18%
• 芯片概念 含量62.04%
• 东数西算 概念含量59.21%
•共封装 光学 (CPO)概念含量53.52%
•算力租赁概念含量38.84%
•液冷服务器概念含量30.95%
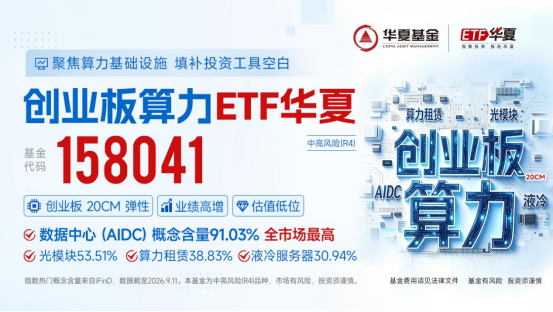
指数概念含量数据来源:指数热门概念含量来自iFinD,数据截至2026.9.28。
基金费率:投资者在证券交易所像买卖股票一样交易以上ETF,主要成本是 券商 交易佣金和基金运作费用(管理费、托管费分别为0.50%/年、0.10%/年)。投资者在申购或赎回基金份额时,申购赎回代理机构可按照不超过0.3%的标准收取佣金。
风险提示:1.上述基金为股票型基金,主要投资于标的指数成分股及备选成分股,其预期风险和预期收益高于混合基金、债券基金与货币市场基金,属于中高风险(R4)品种,具体风险评级结果以基金管理人和销售机构提供的评级结果为准。2.上述基金存在标的指数回报与股票市场平均回报偏离、标的指数波动、基金投资组合回报与标的指数回报偏离等主要风险。3.投资者在投资上述基金之前,请仔细阅读上述基金的《基金合同》《招募说明书》和《产品资料概要》等基金法律文件,充分认识上述基金的风险收益特征和产品特性,并根据自身的投资标的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策,独立承担投资风险。4.基金管理人不保证上述基金一定盈利,也不保证最低收益。上述基金的过往业绩及其净值高低并不预示其未来业绩表现,基金管理人管理的其他基金的业绩并不构成对上述基金业绩表现的保证。5.基金管理人提醒投资者基金投资的"买者自负”原则,在投资者做出投资决策后,基金运营状况、基金份额上市交易价格波动与基金净值变化引致的投资风险,由投资者自行负责。6.中国证监会对上述基金的注册,并不表明其对上述基金的投资价值、市场前景和收益作出实质性判断或保证,也不表明投资于上述基金没有风险。7.上述产品由华夏基金发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。8.市场有风险,投资需谨慎。


