

一张财报里的“零”,最近搅动了食品圈。
雨润食品 (01068.HK)2026年中期报告披露“期内没有高温肉制品的收益”,市场迅速将其解读为“雨润退出火腿肠赛道”,并连带掀起“消费者正在抛弃火腿肠”的讨论。
9月28日晚,南京雨润食品有限公司紧急辟谣:高温肉制品收益归零仅针对上市公司合并报表范围,属于上市公司层面的策略调整,雨润旗下非上市主体的火腿肠生产、销售业务正常运营,“并无任何退出计划”。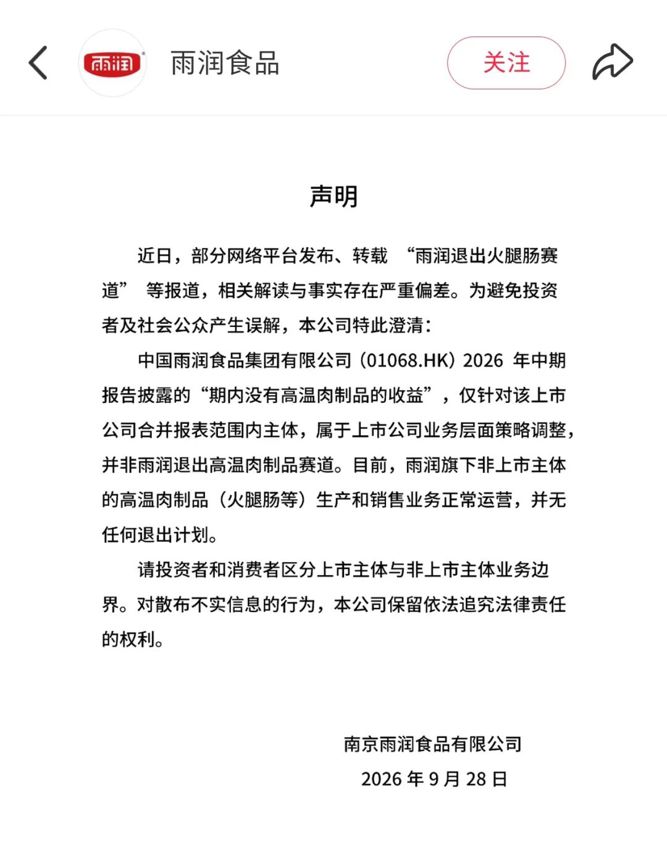
而就在同一轮财报季里,火腿肠龙头 双汇发展 (000895.SZ)交出的2026年半年报却显示,其包装肉制品销量、收入双双增长。
一进一退之间,这个陪伴了国人近四十年的品类,正站在一个需要被重新打量的十字路口。消费者正在抛弃火腿肠?
要回答这个问题,先得回到火腿肠的 黄金 年代。
1987年,洛阳肉联厂产出中国第一根工业化火腿肠“春都”。彼时冷链薄弱、鲜肉难远行,无需冷藏、保质期半年、开袋即食的火腿肠精准填补了空白。
20世纪90年代城市化提速,绿皮火车、建筑工地、大学校园……构成庞大的刚需场景。春都一度拿下七成市场份额,“泡面加根肠”成为一代人的速食标配。
1992年双汇入局,金锣、雨润相继跟进,“三强争霸”的格局稳定运行了近二十年。据欧睿国际数据,国内火腿肠C端零售市场规模在2015年站上约480亿元的巅峰;双汇的高温肉制品收入也在2013年达到157亿元的高点。
然而巅峰之后,是缓慢而清晰的下行。以龙头双汇发展为例,其包装肉制品销量在2020年触及158.6万吨的峰值后连续五年收缩,2025年降至136.11万吨,五年少卖了约22万吨;其肉制品板块2025年实现营收235.27亿元,同比下滑5.09%。
销量持续下滑的背后,是消费者需求的走低,而消费者对火腿肠的“嫌弃”并非空穴来风。
社交平台上,“配料表堪比化学元素表”的调侃广为流传——这正是火腿肠的“原罪”:20世纪90年代中期价格战留下的后遗症。当年为追求低价,部分产品肉含量一路下探,淀粉越掺越多,透支了整个品类的信誉。与此同时,健康意识觉醒的年轻人拿起配料表逐项审视,高盐、高脂、多添加剂的常温肠天然处于不利位置。加上低价“淀粉肠”在部分舆论事件中被污名化,品类的公众观感进一步受损。
不容忽视的是,消费场景正悄然生变:绿皮火车被 高铁 取代,旅途餐饮大大丰富;外卖填平了“深夜饥饿”,作为“泡面搭档”的火腿肠随着方便面市场的萎缩而一同式微。
但“抛弃”一词未必准确。马上赢线下零售监测数据显示,今年上半年双汇在常温火腿肠线下市场份额超过67%,金锣约18%—20%,头部两家合计吃下八成以上市场。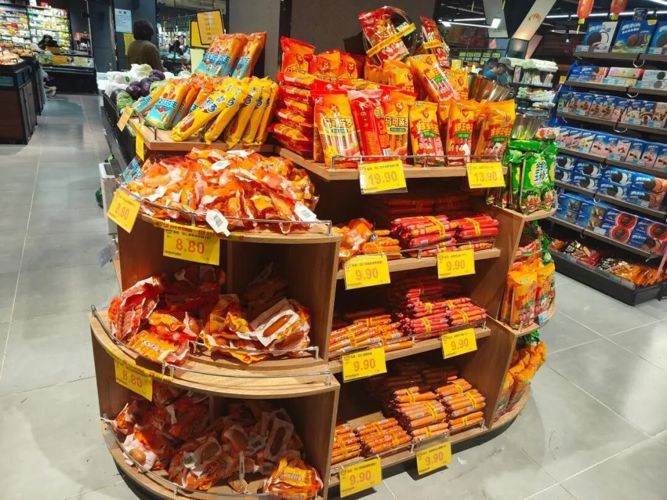
社区超市的火腿肠产品堆头
与其说消费者抛弃了火腿肠,不如说抛弃的是那些跟不上时代的、低质低价的火腿肠,头部品牌的基本盘依然庞大。火腿肠的市场,被烤肠吞并了一部分
值得注意的是,常温火腿肠丢掉的那部分需求,很大一块流进了烤肠。
景区、便利店、夜市摊位的烤肠机上,油亮翻滚的烤肠是近几年的现象级单品。
行业简报预估,2026年国内烤肠市场规模将突破320亿元,近三年年均复合增长率达12%—15%。烤肠的高温现烤形态、看得见的肉感、“3元一根”的即时满足,恰好接住了年轻人“泡面搭档”转向“即食小吃”的场景迁移。
值得注意的是,分食火腿肠市场的,恰恰包括火腿肠企业自己。双汇发展在2026年半年报中披露,上半年推出脆皮烧烤肠等优质平价产品,并引进西班牙特里佐烤肠等国际品牌,相关产品销量增长良好;其肉制品板块涵盖高温、低温、速冻、零食四大品类,早已不是单一依靠常温火腿肠的结构。
速冻食品龙头 安井食品 (603345.SH)的加码更有代表性。安井2024年以火山石烤肠切入B端烤机渠道,2025年推出C端“肉多多烤肠系列”,2026年进一步将烤肠类产品整合为与火锅料、面米并列的“肠类制品”第三大板块,下设火锅肠、A级火山石烤肠、B级火山石烤肠、肉多多烤肠、台烤五大系列,并持续扩建全自动智能化肠类生产基地。2026年上半年,安井食品实现营收92.66亿元,同比增长21.85%,肉多多烤肠被列为“新的增长引擎”。
雨润同样在收缩常温业务的同时,把资源压向低温肉制品——上半年其低温肉制品收益达1.90亿港元,同比增长2.5%,已占集团总收益约77%。
烤肠与低温肠的扩张,与其说是“吞并”,不如说是肠类食品内部的一次消费升级接力:蛋白摄入的需求没有消失,只是换了更贴近当下口味与场景的载体。火腿肠的自我进化
面对品类天花板,留在牌桌上的企业并非坐以待毙,火腿肠正在经历一场产品与市场的双重进化。
产品端,主题是“把肉加回去”。双汇发展今年上半年成立双汇研究院,启动“老品焕新+区域新品开发”计划:一面深挖“双汇王中王”等国民品牌,推出添加DHA藻油的儿童版王中王,以高蛋白黑猪肉香肠打造高端史蜜斯定制线;一面开发麻酱香肠、榴莲流心肠、烧椒脆骨香肠等特色风味产品。上半年其新产品销量同比增长33%,创新有效传导至销售端。金锣等企业也在推进高肉含量、减盐减脂的产品线。
这本质上是对20世纪90年代价格战路线的反向修正——用更高的肉含量和更干净的配料表,赎回消费者的信任。
渠道端,则是跟着人流走。2026年上半年,双汇包装肉制品销量达69.91万吨,同比增长9.12%;实现收入120.64亿元,同比增长7.64%,分部经营利润同比增长5.7%。传统渠道止跌回升,而会员超市、连锁便利、休闲零食店、电商、餐饮特通等新渠道销量同比大增43.8%。火腿肠正从传统商超货架,走进量贩零食店、仓储会员店和餐饮食材供应链,触达场景被重新打开。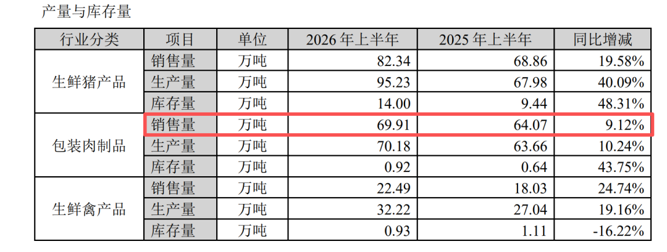
市场端的结构性机会同样存在。常温火腿肠耐储存、高性价比、无需冷链的特性,在下沉市场、应急储备、户外场景中仍具不可替代性;行业出清反而加速了集中度提升,双汇市占率突破六成便是明证。对龙头而言,量是缓降的,价与质的提升空间却刚刚打开。
一根火腿肠的命运折射的,是 中国食品 工业从“有得吃”到“吃得好”的完整弧线。雨润上市公司业务的归零是一次个体经营的收缩,而非品类的“葬礼”;双汇的量利双增、安井的跨界加码则说明,肠类食品的故事远未讲完。
消费者并没有抛弃火腿肠,他们只是在用配料表和味蕾投票,鞭策这个老品类变成更好的样子。这场“中场战事”的胜负手,不在情怀,而在进化。


