

近一周, 胜宏科技 、 新易盛 、 中际旭创 获融资净买入排名前三。
近一周(9月18日至23日),A股融资余额小幅上涨,最新值为26253.13亿元,融资资金呈现净买入态势,金额合计149.60亿元。
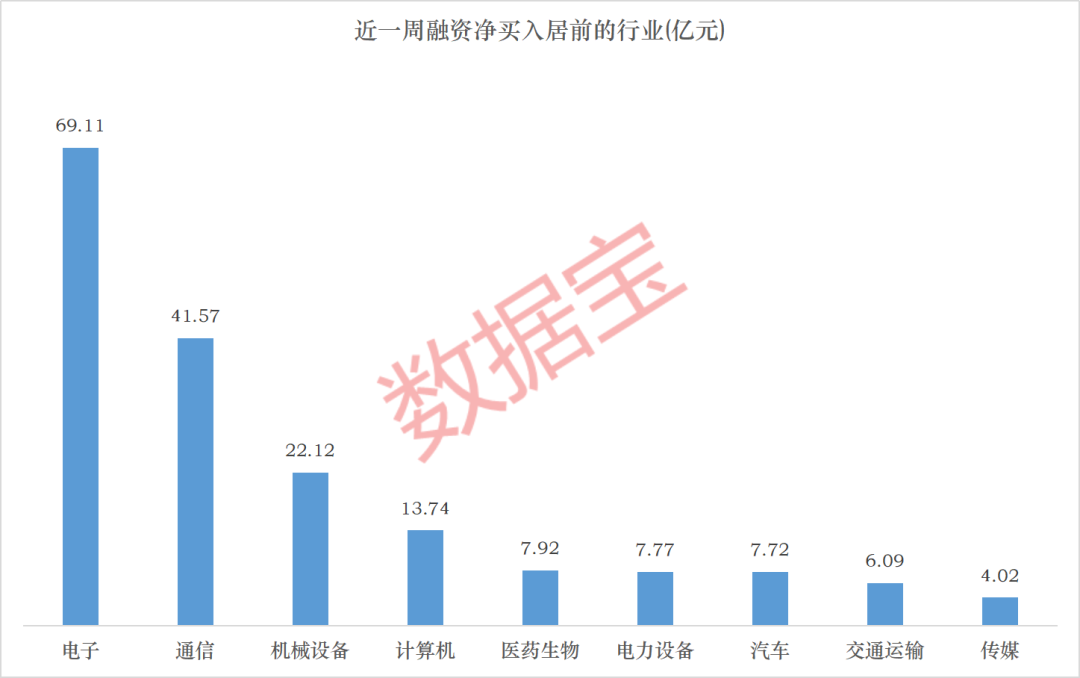
分行业看,电子行业融资净买入额居首,为69.11亿元;通信行业随后,净买入额41.57亿元; 机械 设备与计算机净买入额均在10亿元以上。
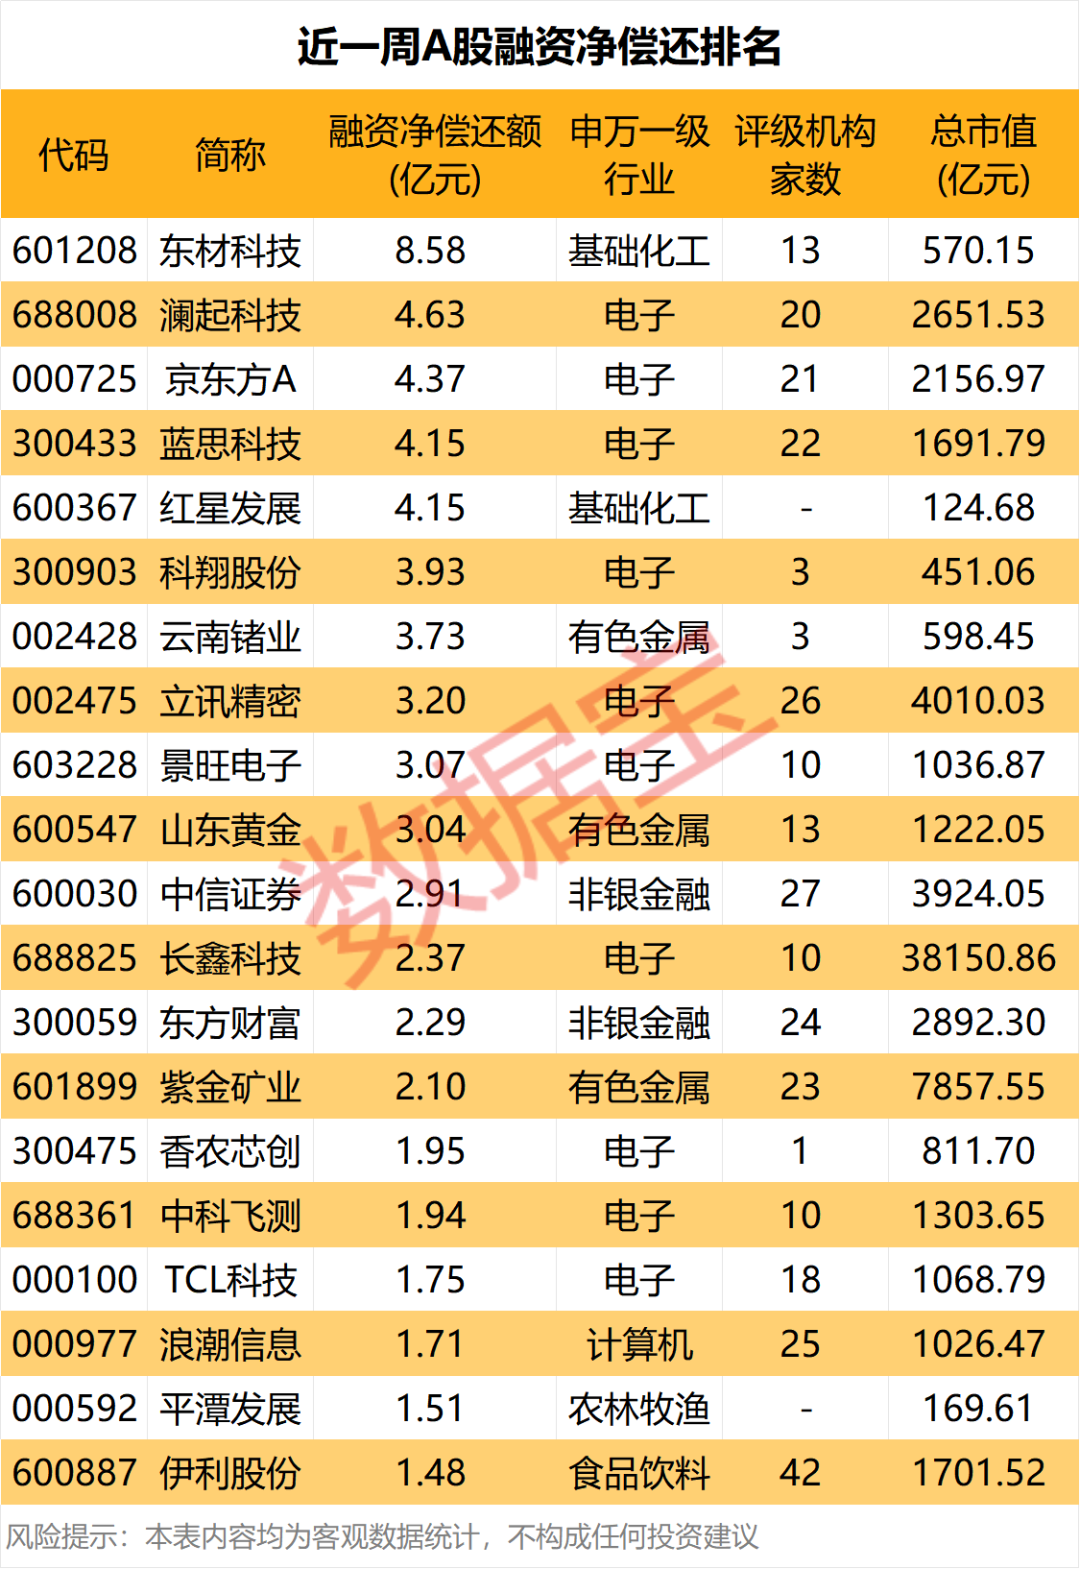
融资净偿还方面, 有色金属 、非银金融、基础化工、 农林牧渔 、国防军工净偿还额均超过5亿元。其中,有色金属净偿还金额最高,为7.29亿元。
融资客加仓PCB、CPO龙头
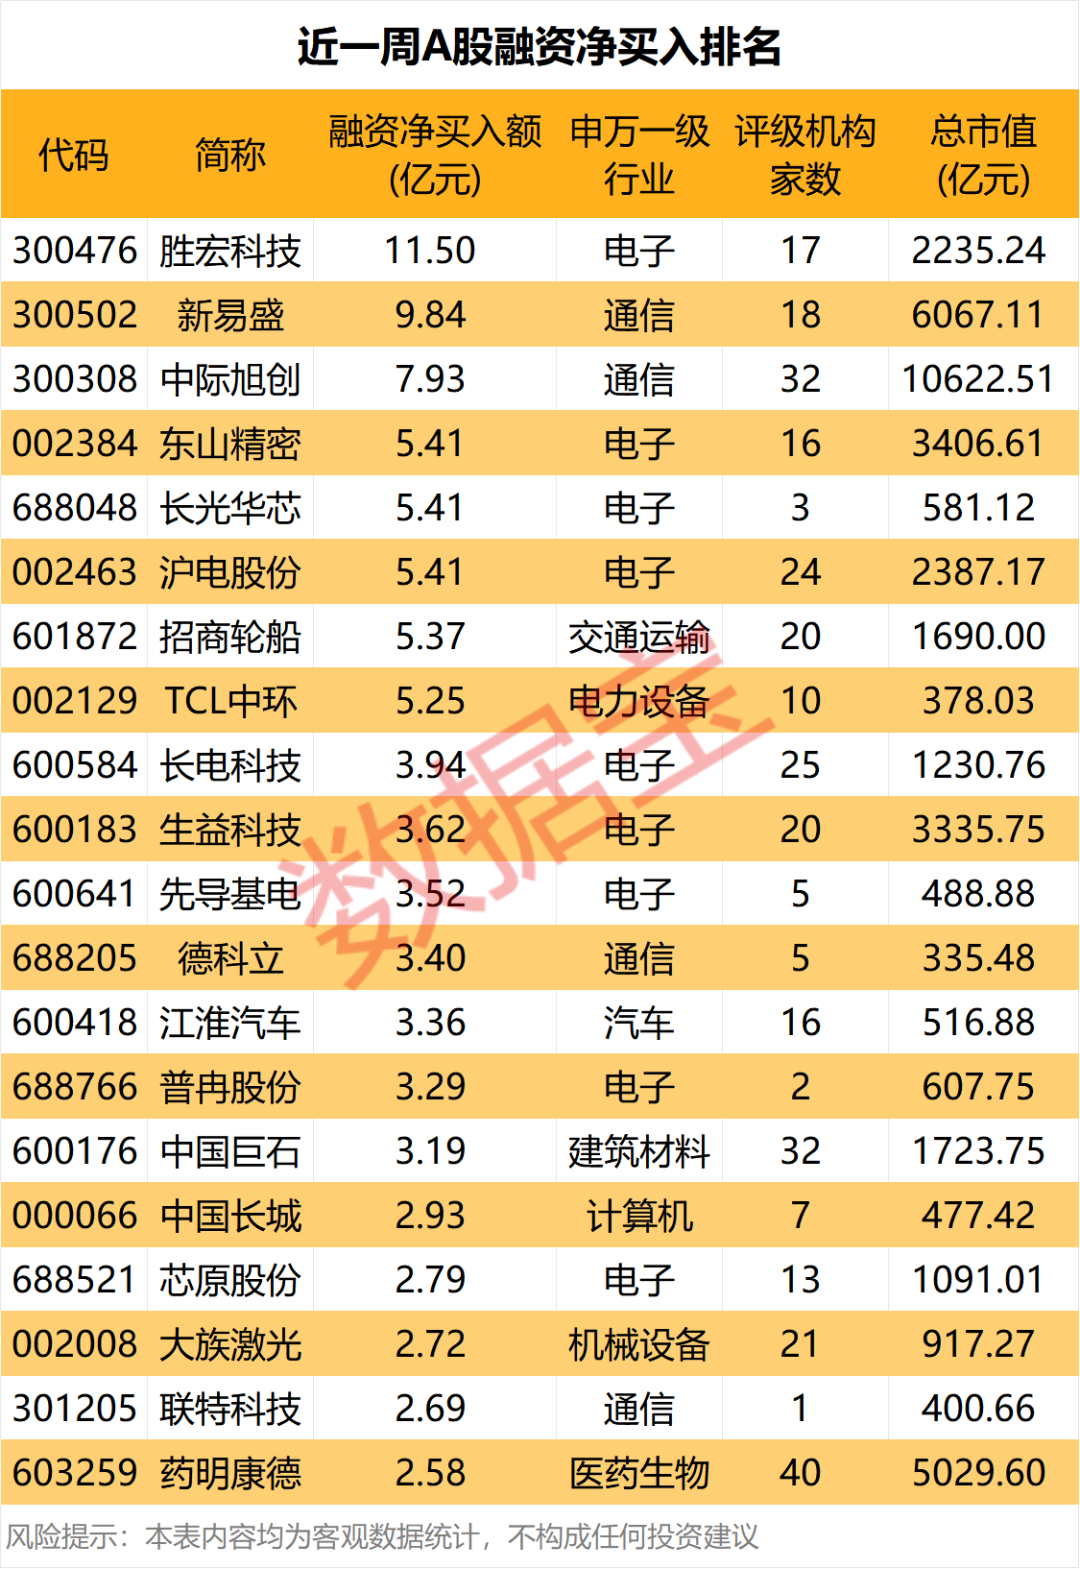
个股方面,近一周,15股融资净买入额在3亿元以上。胜宏科技、新易盛、中际旭创排名前三,净买入额依次为11.50亿元、9.84亿元、7.93亿元; 东山精密 、 长光华芯 、 沪电股份 、 招商轮船 、 TCL中环 等个股紧随其后,净买入额均在5亿元以上。
胜宏科技近期在投资者调研活动中表示,新一代产品已经进入大批量生产阶段。此外核心算力、通信等客户项目推进符合预期。目前公司在手订单饱满,订单能见度处于历史高位,高多层、高阶HDI类高端产品排单已经延续至2027年。公司扩产产能均有确定性订单与需求做支撑,以推动后续公司业务成长。
除胜宏科技外,东山精密、沪电股份、 生益科技 等 PCB概念 股也进入榜单,融资净买入额依次为5.41亿元、5.41亿元、3.62亿元。
近期,随着 电子布 、 铜箔 及CCL价格持续上行,PCB厂商已陆续启动重新报价。机构表示,相较上游材料,板厂涨价存在一定时滞,三季度有望成为产品价格、产能利用率与订单结构共同改善的起涨点。
东吴证券 指出,AI驱动数据中心 交换机 迭代加速。1.6T交换机PCB超40层,单板价值约2万元,预计2027年全球市场规模超500亿元。1.6T光模块PCB是增长爆发力最强子赛道,单板价值超200元,预计2027年对应市场规模约300亿元。 国海证券 表示,优先推荐存在AI供应缺口+新技术+扩产环节(修正涨价透支),包括PTFE/mSAP工艺方向。
新易盛、中际旭创、 德科立 、 联特科技 等光模块个股获得融资客加仓。东吴证券表示,海外科技巨头持续加大AI基础设施投入,支撑800G、1.6T高速光模块需求增长。AI算力扩张与互连架构升级共同驱动 光通信 需求,NPO/CPO有望打开Scale-Up市场空间。
高盛 预计,2028年全球光模块市场将增长至1484.95亿美元。其中,800G及以上高速细分市场以69%年复合增长率高速扩张,规模将从2026年约452亿美元增至2028年约1295亿美元。
融资客撤离面板“双龙头”
10股融资净偿还额超过3亿元。 东材科技 居首,净偿还额8.58亿元; 澜起科技 、 京东方A 、 蓝思科技 、 红星发展 净偿还额均在4亿元以上。
东材科技核心产品包括电子级树脂材料,是制造PCB的上游核心材料。公司上半年实现归母净利润3.12亿元,同比增长63.78%。受益于AI、算力领域高质量发展以及 消费电子 终端需求改善,公司研发生产的高速电子树脂、中高端 光学 聚酯基膜等高附加值产品快速占据增量市场,品牌竞争力和整体盈利能力大幅提升。
近一周,京东方A、 TCL科技 面板“双龙头”遭到融资客净偿还,金额分别为4.37亿元、1.75亿元。近期,TCL华星、京东方、惠科公司先后发布调价通知,业界预估LCD电视面板应是本次调涨的核心应用。
东方证券 认为,头部面板厂以涨价函形式通知客户涨价,充分表现出新的供需平衡与议价格局正在形成。未来,随着友达、群创等厂商的产能进一步退出,供需关系持续向好,面板行业持续多年的价格温和波动状况有望发生变化。
此外,澜起科技、 长鑫科技 等存储 芯片概念 ,蓝思科技、 立讯精密 等消费电子概念, 中信证券 、 东方财富 等 券商 股,也均遭到融资客撤离。
声明:数据宝所有资讯内容不构成投资建议,股市有风险,投资需谨慎。


