

无论从哪个指标来看,周一的美股都迎来了极为亮眼的行情。 纳斯达克 综合 指数大涨2%,创下历史新高;覆盖范围更广的 标普500 指数亦劲升约1.5%,距历史峰值已不到1%。
然而,在这一片形势大好的市场表象之下,交易员们正热议一种透着隐忧的异常现象:
周一标普500指数中创下52周新低的个股,竟然多于创出52周新高的个股。具体而言,该指数有30只成分股触及新低,而冲上新高的仅有区区7只。
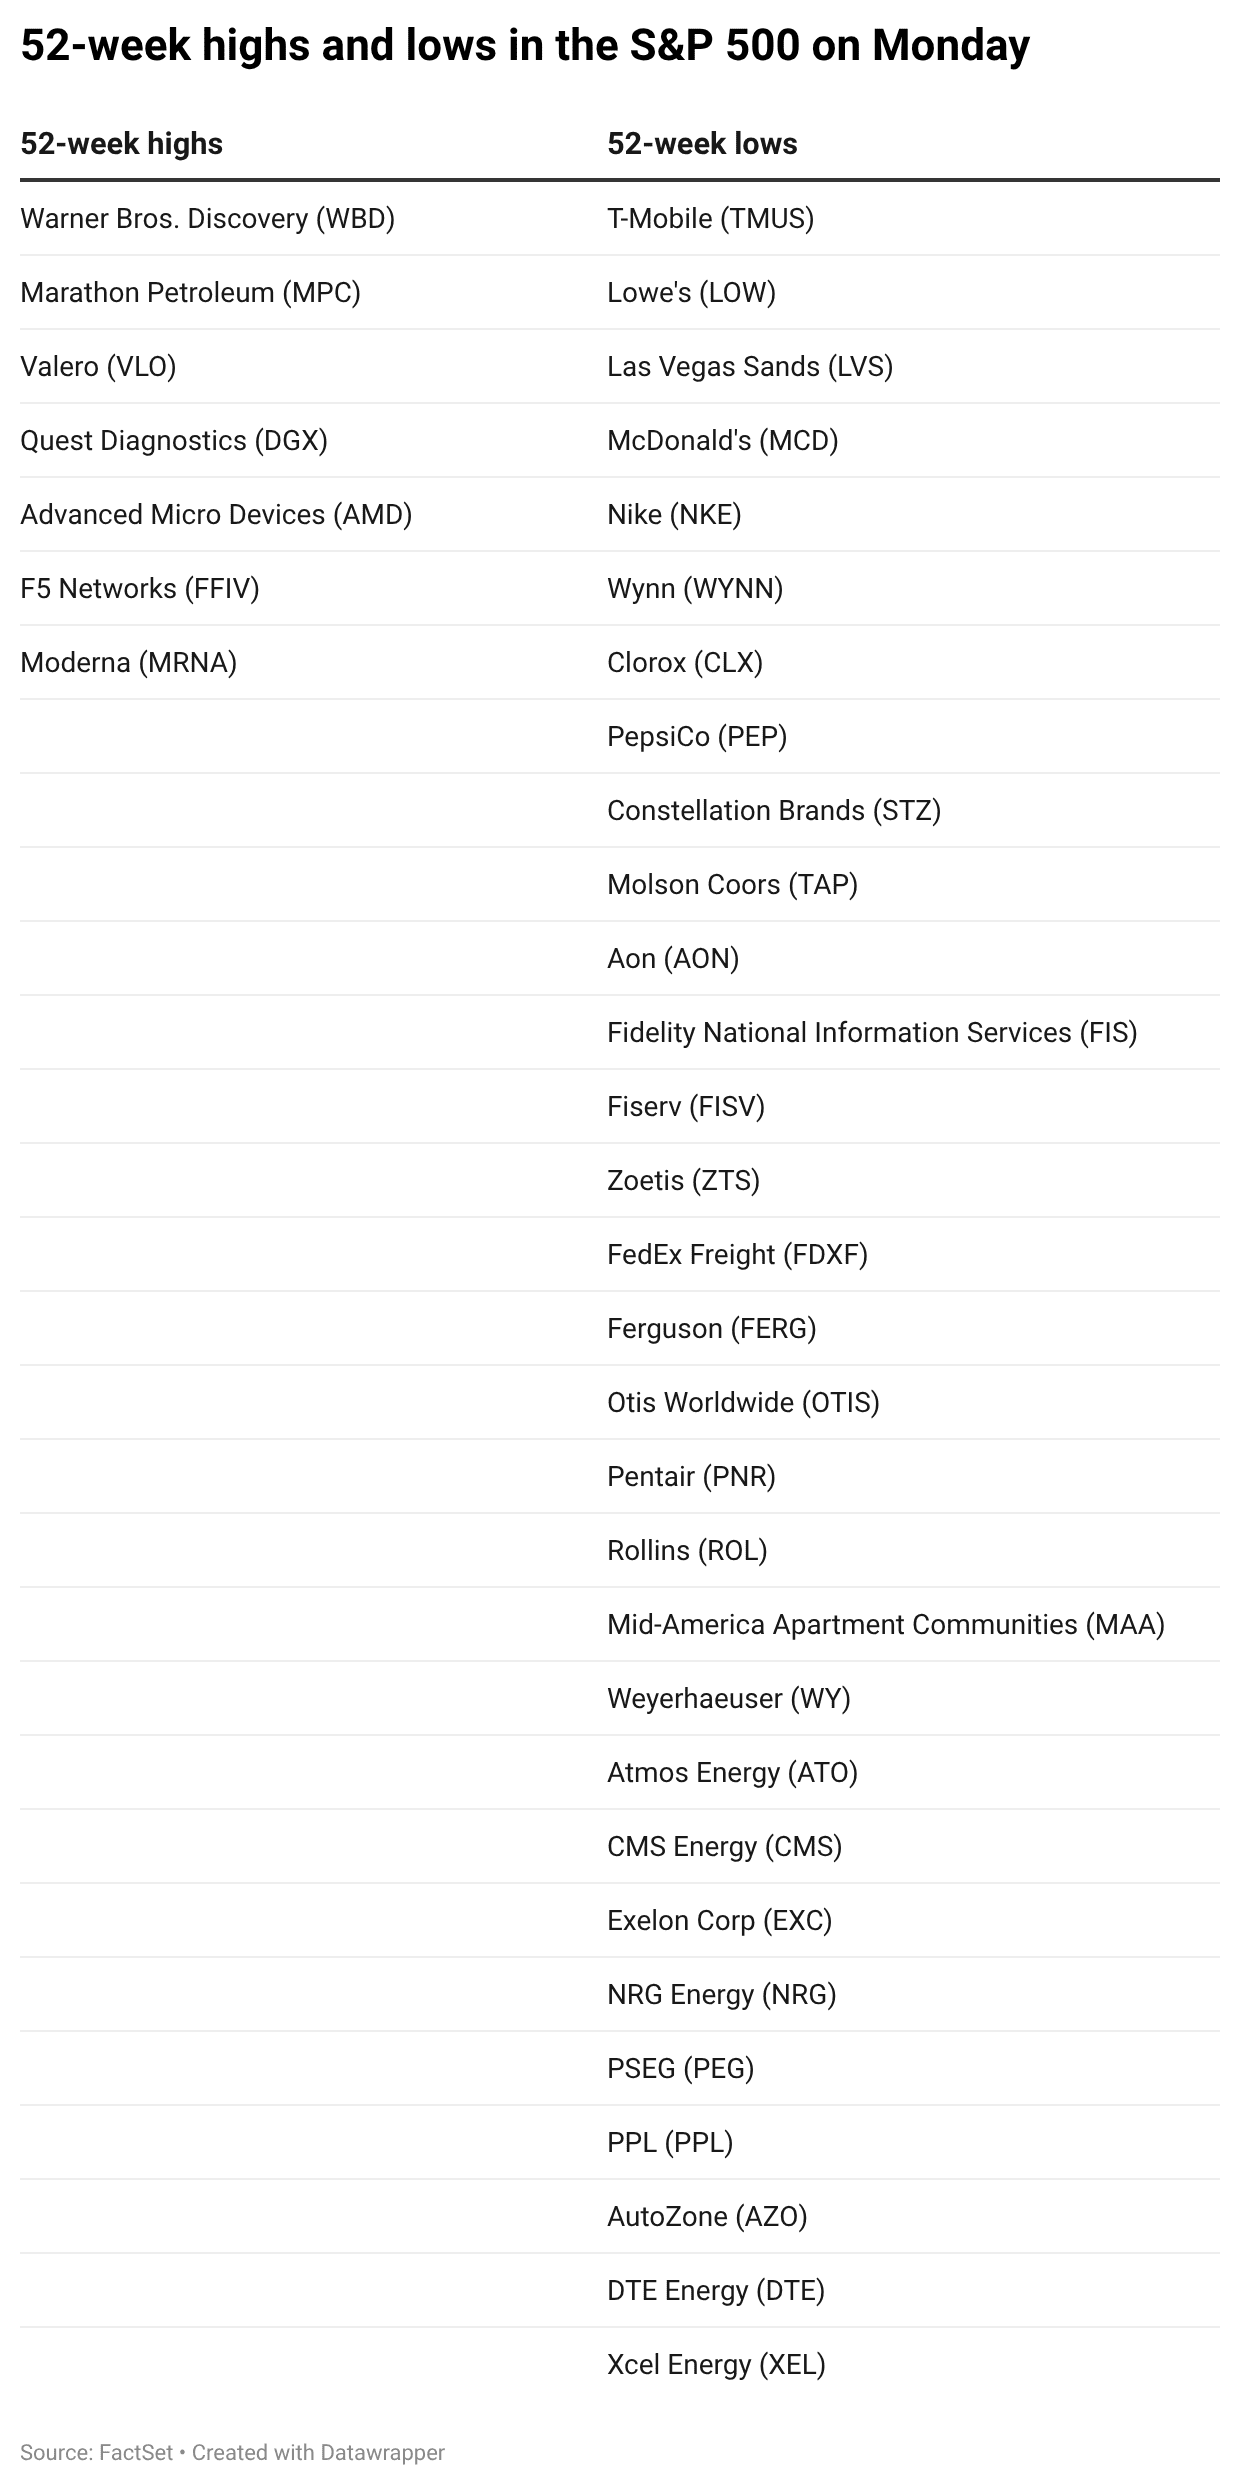
SentimenTrader创始人兼NextGen News顾问Jason Goepfert指出,上一次标普500指数出现上涨至少1%且距离52周新高不足1%,同时创下新低数量多于创下新高数量的情况,还要追溯到1999年12月21日——即 互联网 泡沫顶峰前的几个月。
他在社交平台X上发帖补充称,在此之前,美股历史上出现此种背离行情的唯一先例,是1929年7月23日。
在B.Riley Wealth首席市场策略师Art Hogan看来,周一这轮行情的关键症结,在于眼下的领涨力量究竟来自何方。
标普500指数此番上涨主要由通信服务、信息技术与可选消费三大板块拉动。然而,当前仅有信息技术板块距52周新高在1%以内,通信服务与可选消费板块则仍显乏力,较各自高点分别落后4%和7%。
“领涨主力近期正艰难对抗板块轮动带来的下行阻力,而遭遇抛售的标的则在持续被抛盘压制。因此,在如今的领跑格局下,个股滑向新低反而比冲上新高容易得多,”他表示。
Hogan进一步分析称,若中东局势持续压制市场情绪,未来数月内这类结构性分化的交易日可能还会零星上演。他直言,“只要战事未休、能源价格居高不下,且美联储仍不得不继续加息,这轮市场就很难真正迎来崭新的高点。”
与此同时,在最近与客户的交流中, 高盛 资金流向专家Lee Coppersmith也指出,许多投资者对当前的市场似乎越来越感到不安。尽管在更加鹰派的政策定价、持续的地缘政治不确定性以及围绕 人工智能 交易持久性的持续争论中,大盘走势依然表现出韧性,但在指数之下应对日常波动的难度却已显露无遗。
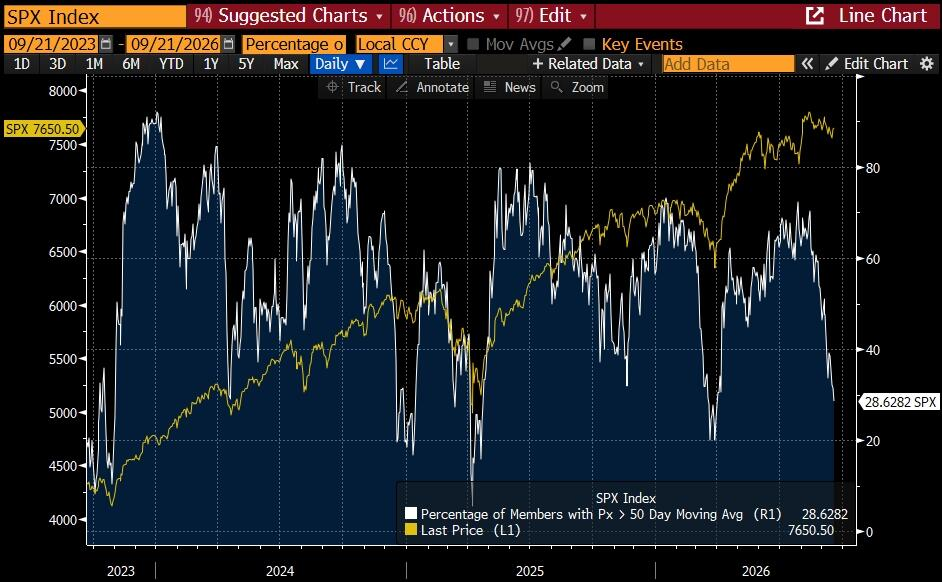
市场广度已成为另一个相当清晰的指标,表明盘面走势远比大盘指数所呈现的更为艰难。标普成分股中目前仅有不到30%的股票位于50日均线上方。
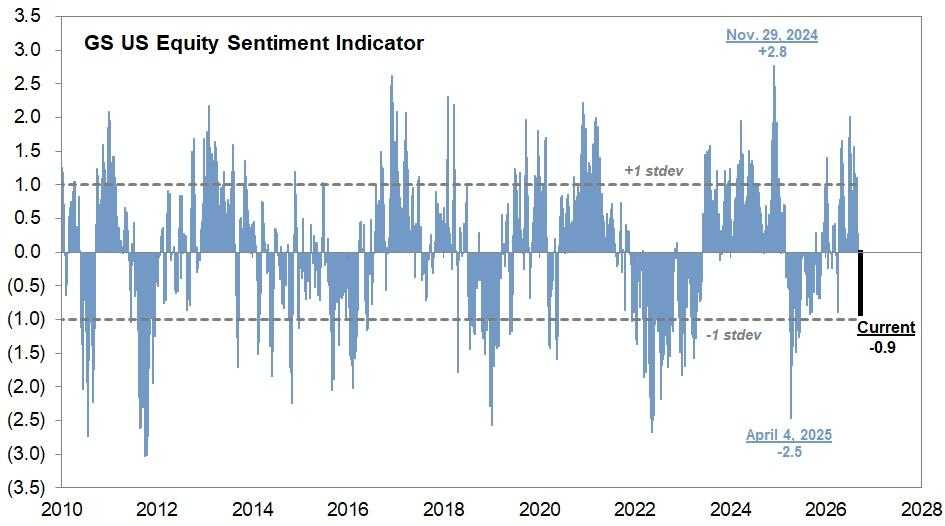
情绪面也随之恶化。高盛情绪指标(GS Sentiment Indicator)——一项衡量美股持仓状况的综合指标已降至-0.9,创下一年多以来的最低水平。
归结而言,当前市场已经消化了相当多宏观与微观层面的多空消息。尽管大盘指数依旧保持坚韧,但水面之下的个股阿尔法博弈——寻找超额收益,操作难度正在陡然上升。


