

本周A股主要宽基指数多数收涨。全A指数上涨1.70%,科创50涨幅最大,达到6.39%,中证1000、北证50涨幅也均超过2%,仅沪深300和上证50小幅收跌。从行业来看,电子、通信、 房地产 涨幅靠前,石油石化、 农林牧渔 、煤炭跌幅居前。后市市场如何演绎?且看最新十大 券商 策略汇总。
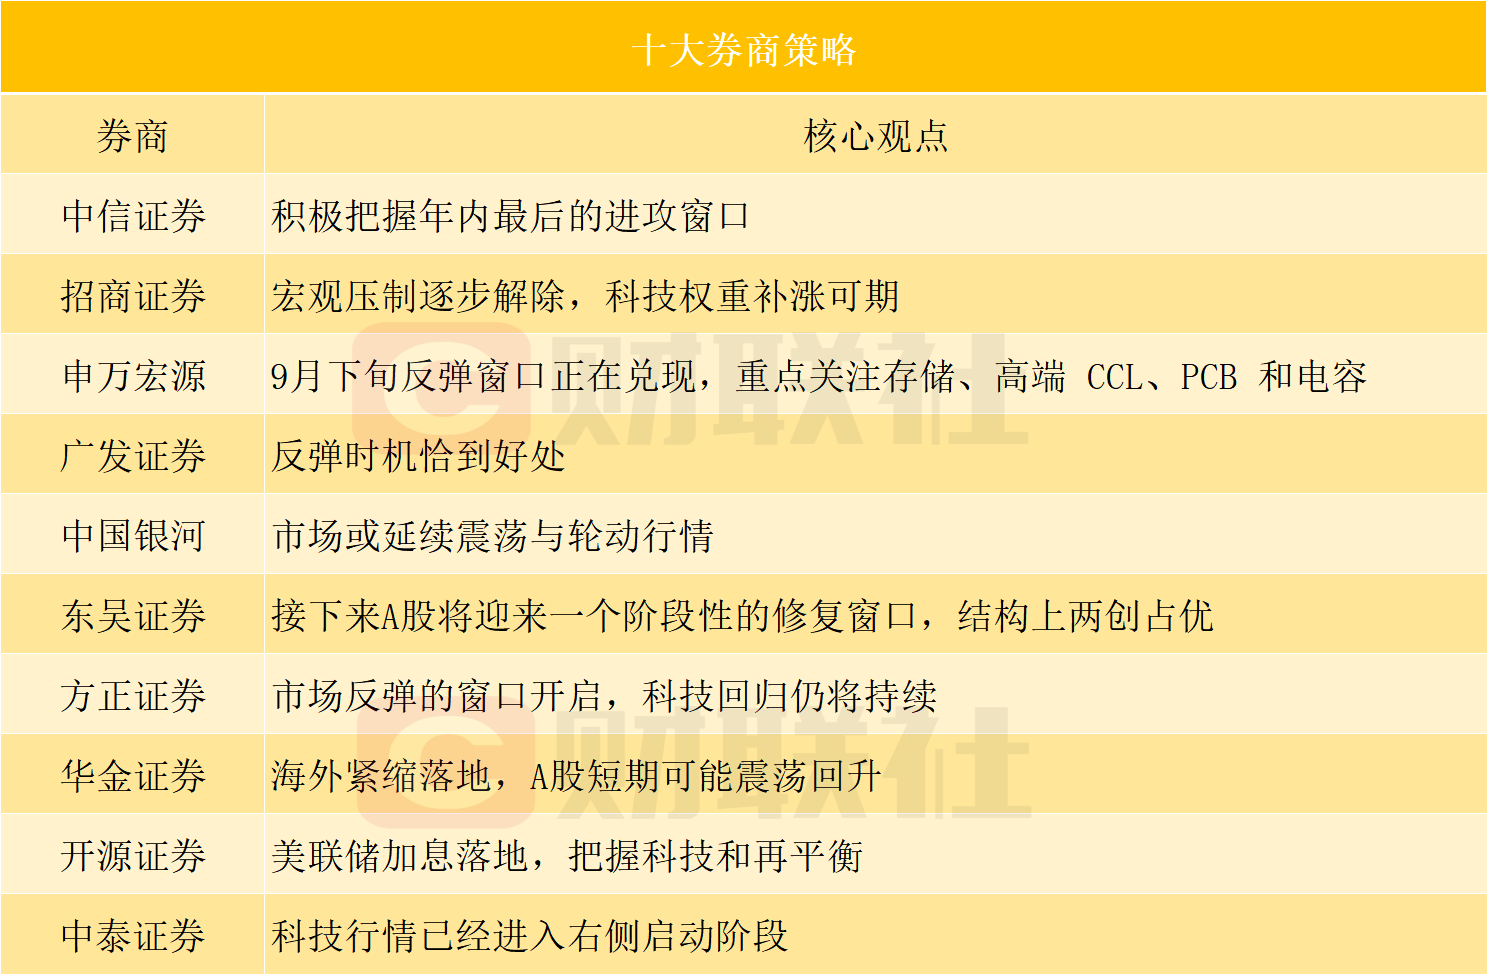
中信证券 :积极把握年内最后的进攻窗口
产业超级周期的后段,机构票见顶后通常都有一轮非机构票新高行情。目前的AI叙事、盈利周期所处的位置及全球货币环境,容易对机构票形成制约:
1)AI算力投入没有放缓,但市场对前沿模型厂商业化空间的预期在调整;
2)全A非金融盈利在2026Q3环比可能继续上行,但同比增速顶点可能在今年四季度出现;
3)美联储展现出控通胀的强硬姿态,至少在年内会营造偏紧的宏观流动性氛围。这些因素如果用机构视角和思维去看,无疑都会制约行情的高度。不过,如果站在短期情绪和筹码周期的角度,叠加三季报的催化,市场具备活跃资金进攻新技术与新题材的土壤。我们建议积极把握年内最后的进攻窗口。
招商证券 :宏观压制逐步解除,科技权重补涨可期
宏观压制逐步解除,科技权重补涨可期。海外方面,美联储9月议息会议如期加息25bp至3.75%-4.00%,为本轮宽松周期中的首次加息,且点阵图与表态偏鹰、隐含年内还有一次加息,但负面冲击的靴子落地后,短期内缺乏更重要的宏观变量博弈,市场对宏观逐步脱敏、回归产业定价,压制科技板块的宏观约束逐步解除;美伊冲突僵局延续,油价高位运行,但市场对地缘扰动的定价趋于钝化。
国内方面,8月经济数据呈现“生产端边际回升、总量需求偏弱、新旧动能分化加剧”的特征,总量偏弱已被充分定价,市场定价重心重回产业趋势与结构景气。随着宏观压制逐步解除,本周TMT成交额占全市场比重回升至43%,资金重新向AI硬件、 半导体 等方向集中。
配置上建议关注宏观压制落地后的修复窗口,建议关注科技成长中AI算力链、CPO产业链,资源品涨价及出口链方向。
申万宏源 :9月下旬反弹窗口正在兑现,重点关注存储、高端CCL、PCB和电容
9月下旬反弹窗口正在兑现,后续更关注中期业绩消化估值后,27年业绩增速相对26年继续加速的算力通胀环节,重点关注存储、高端CCL、PCB和电容。
当前神似14年上半年,短期调整,中期震荡休整波段延伸。需更加重视科技和非科技主题。科技主题演绎,是酝酿新阶段投资主线的过程。短期市场逆风,市场对AI产业进步的挖掘并不充分。这为后续反弹阶段的主题轮动保留了空间。
广发证券 :反弹时机恰到好处
市场已经迎来新一轮“恰到好处的反弹时机”。
配置上建议优先关注三季报高景气的AI产业链,以及非AI领域的细分α(医药、航运、船舶、出口链个别环节等)。对于红利板块,目前仍有胜率但赔率不如630了,当前位置的配置性价比有所收敛。
中国银河 :市场或延续震荡与轮动行情
下周起A股市场将接连迎来中秋、国庆两个假期,跨长假风险溢价叠加三季度末机构考核约束,市场或延续震荡与轮动行情。
配置机会:关注三条主线:一是科技成长精选。近期产业会议密集叠加外部扰动边际收敛,重点关注半导体及 先进封装 、 光通信 产业链、AI算力产业链等高景气及业绩可验证方向。二是政策预期。后续政策加码预期仍存,“六张网”为重要抓手,关注电网、 储能 /电力配套、建材、 工程机械 等环节。三是红利底仓。海外高利率和能源风险尚未出清,金融、公用事业、煤炭等仍具配置价值。
东吴证券 :接下来A股将迎来一个阶段性的修复窗口,结构上两创占优
本周联储如期加息25BP,但声明、发布会表述和点阵图比市场中性预期更鹰,然而FOMC后中美股指均演绎“利空落袋”走势,科技硬件带队反弹。
我们认为该走势尚未结束——即接下来A股迎来一个阶段性的修复窗口,时间维度看到国庆节后一周左右,结构上两创占优,强度、持续性则要看三季报前后AI中远期景气能见度可否上修以及地缘、美国通胀数据等的边际变化。
方正证券 :市场反弹的窗口开启,科技回归仍将持续
我们认为市场反弹的窗口开启,科技回归仍将持续。配置策略建议:积极有为,关注三方面配置机会,一是科技回归,AI的产业趋势和景气度仍较为坚实,拥挤度回落之后配置价值显著提高,科技股内部向能涨价、能扩量、有新技术突破的细分方向倾斜,A股科技较海外科技明显滞涨,后续反弹空间仍然较大,顺序上先海外算力再国产算力,此外还可以关注相对低位的AI应用以及恒生科技;二是关注HALO资产逢低布局机会,油价回落之后,聚焦核心资源相关的 有色金属 +化工;三是对于货币政策变化反应最为直接,业绩估值匹配度较好,能够稳指数的非银金融。
华金证券:海外紧缩落地,A股短期可能震荡回升
海外紧缩落地,A股短期可能震荡回升。
行业配置:短期科技成长仍可能是配置主线。(1)电子、通信、石化、有色金属等三季报盈利可能较好,短期可能相对占优。一是复盘历史,三季报相对于中报改善明显的行业9月表现偏强。二是当前来看,电子、通信、石化、有色金属等行业三季报可能进一步改善。(2)当前科技成长行业中电子、传媒、电新等PEG和情绪较低。(3)短期建议继续逢低配置:一是政策和产业趋势向上的电子(半导体、AI硬件)、通信(AI硬件)、 创新药 、有色金属( 小金属 、贵金属)、计算机(AI应用)、传媒(AI应用、游戏)、军工(商业航天)、电新(AI电力、锂电)等;二是券商、消费等基本面可能改善的蓝筹行业。
开源证券:美联储加息落地,把握科技和再平衡
短期看,市场处于“长叙事未破,新叙事未出,拥挤度初缓”背景,可积极参与科技“反弹—高波震荡”行情,但较此前的趋势行情需更灵活应对,继续把握赚钱效应扩散带来的再平衡机会。
中期看,牛市逻辑没有被破坏,但需要降低斜率预期,科技仍是中期主线,全面普涨的Beta难度明显上升,下一阶段收益将更多来自科技内部重新筛选。
中泰证券 :科技行情已经进入右侧启动阶段
科技行情已经进入右侧启动阶段,进攻仓位继续围绕科技制造、中小市值和有色配置,能源安全承担尾部风险对冲。
1)中期重点关注科创50、国产 半导体设备 、存储、中证2000及微盘股指数。有色与黄金仍具配置价值。节前建议保持科技仓位,油价实际回落和外部流动性改善将进一步强化行情。
2)组合中保留能化、油运、电力设备等能源安全方向。局部协议若推动油价回落,这些板块短期可能调整;曼德海峡控制权及中期选举后的再博弈,仍可能带来中期机会。
3)主题方向关注AI应用与端侧。盘面重点观察科技、有色、券商能否持续占据主导;若地产与消费成为主要推动力量,需下调对反弹高度和持续性的判断。


