

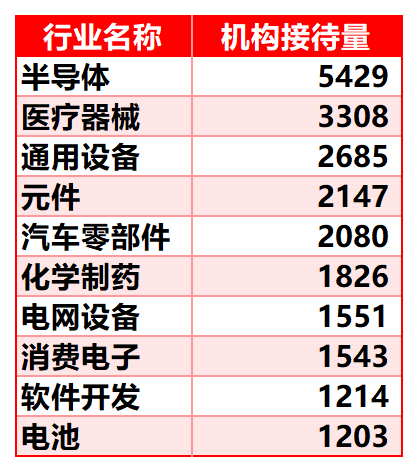
新华财经上海9月16日电(林郑宏)虽然7月A股 半导体 行业经历了一波回调,但从8月初迄今的调研数据来看,机构对半导体行业的关注度依然居高不下。新华财经统计显示,自8月1日至9月15日期间,半导体行业合计接待机构来访高达5429家次,在申万二级行业中位居首位,领先第二名 医疗器械 行业的3308家次。
国内半导体资本开支持续加速上游材料关注度明显提升
密集的调研反映出机构对国内半导体行业的前景仍较乐观。国际半导体产业协会(SEMI )发布的最新数据显示,2026年二季度全球 半导体设备 出货金额达405.3亿美元,同比增长23%,环比增长11%,连续第二个季度刷新历史纪录。SEMI 指出,创纪录的出货额反映了行业为支持AI 基础设施而持续投资 先进制造 产能。这一增长趋势在亚洲、北美和欧洲均有体现,凸显半导体制造在推动 AI 创新中的关键作用。
申万宏源 指出,SEMI预测2028年全球半导体设备市场有望达2295亿美元,伯恩斯坦(Bernstein)数据显示中国晶圆制造设备国产化率持续提升,预计2026年进一步升至约26%,半导体设备行业正迎来“AI扩产+国产替代”双击。
国际知名投行 高盛 最新发布的调研纪要显示,中国半导体行业资本开支正在持续加速,预计到2030年将达820亿美元,AI需求是核心 驱动力 。高盛表示,上游零部件供应紧张正成为新瓶颈,静电吸盘、芯片组、印制电路板(PCB)等关键材料短缺。设备和EDA国产化率持续提升,本地供应商迎来增量机会。
进一步的细分行业调研数据也与高盛的上述观点相印证。新华财经统计显示,进入9月后, 半导体材料 、 电子化学品 等半导体上游细分方向机构关注度明显提升,9月迄今两大细分行业分别接受机构来访238家次和210家次,在346个申万三级行业中分别位列第3和第6位。
安集科技 、 西安奕材 迎逾百家机构集中调研技术突破与涨价成关注重点
具体个股来看,安集科技、西安奕材等半导体上游行业公司均进入9月迄今机构接待量前十。
数据显示,电子化学品行业的安集科技9月以来合计接待195家机构来访,是9月迄今接待机构调研家次最高的两家公司之一。
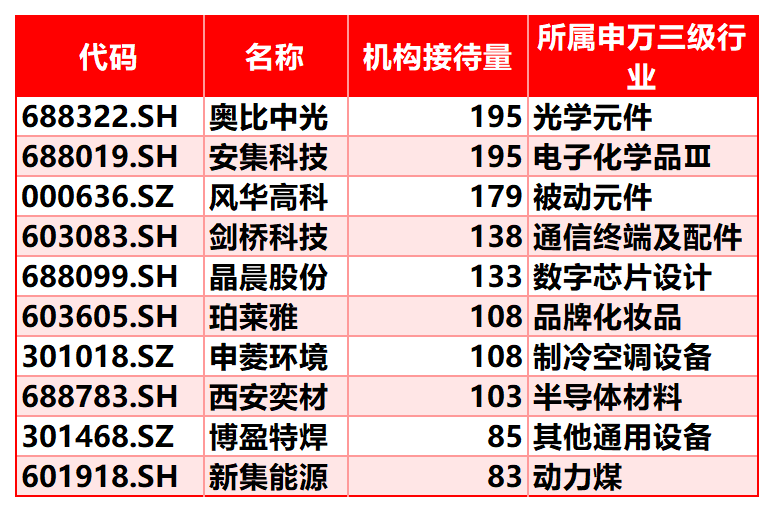
9月迄今机构接待量前十位A股上市公司(截至9月15日)
中经社行业洞察产业服务数据平台(以下简称“行业洞察系统”)显示,安集科技全名为安集微电子科技(上海)股份有限公司,是一家以自主创新为本,集研发、生产、销售及 技术服务 为一体的高科技半导体材料公司。公司目前已形成了包括铜及铜阻挡层抛光液、介电材料抛光液、钨抛光液、基于氧化铈磨料的抛光液、衬底抛光液、功能性湿电子化学品和电镀液及添加剂在内的产品平台,并成功打破国外厂商对 集成电路 领域化学 机械 抛光液、部分功能性湿电子化学品、电镀液及添加剂的垄断。
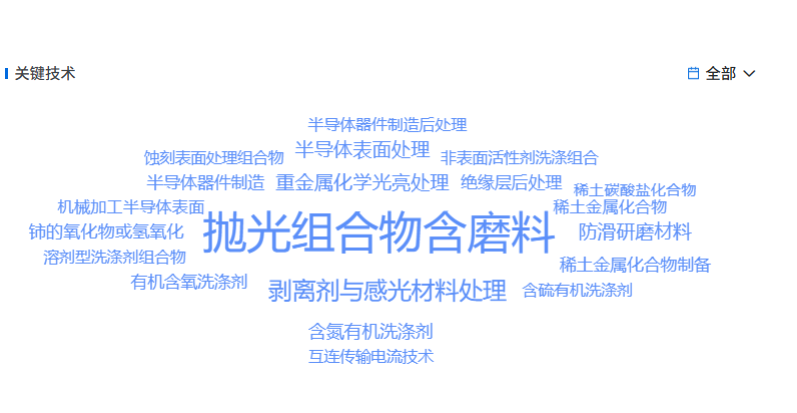
安集科技近年来专利申请关键字(来源:行业洞察系统)
安集科技接受机构调研时表示,公司20多年来始终围绕液体与固体表面处理和高端化学品配方的核心技术并持续专注投入,在集成电路化学机械抛光液领域、高端功能性湿电子化学品和电化学沉积领域持续布局,使中国在该领域拥有了自主供应能力,并在国际市场上崭露头角。同时,公司依靠自主创新,在特定领域实现技术突破,具备引领特定新技术的能力。据灼识咨询报告,按2025年收入计算,公司已位列全球第三大、中国市场第一大化学机械抛光液供应商,跻身全球主流供应厂商行列。
安集科技还表示,公司在深耕大陆市场的同时,秉持循序渐进、按需进展的策略,有选择性地开展海外布局。公司目前也已提交了港股上市申请,旨在打造国际化的资本运作平台,拓宽多元化融资渠道,进一步提升公司的国际影响力和 综合 竞争力,为公司全球化战略的深入推进提供有力支撑。
中银证券 分析师余嫄嫄认为,从安集科技中报数据来看,抛光液主营业务稳健增长同时,功能性湿电子化学品业务正快速放量,上半年营收增速达51.03%,高于抛光液营收增速,且该产品毛利率同比提升6.98个百分点。
此外,半导体材料行业的西安奕材也合计接待了103家次机构来访。据介绍,西安奕材专注于12英寸硅片的研发、生产和销售,产品广泛应用于 消费电子 、 汽车制造 、AI 等领域所需要的存储芯片、逻辑芯片、图像 传感器 、显示驱动芯片、电源管理芯片及 IGBT、Power??MOSFET 等功率器件领域。公司上半年销售量约500万片,同比增长约29.75%;营业收入15.89 亿元,同比增长22.00%。
西安奕材方面表示,受 AI 算力、高带宽内存(HBM)、数据中心强劲需求拉动及消费电子需求复苏影响,AI 芯片、先进逻辑芯片、存储芯片订单持续放量,带动12英寸硅片需求高速增长,全球12英寸硅片呈现供不应求的态势。根据机构预测,全球12英寸硅片2026年需求将超过1000万片/月,未来5年复合增长率约为7%。
西安奕材还表示,由于半导体硅片行业长单锁量、锁价的特点,公司2026年上半年交付的订单基本在2025年末已确定,锁定了产能及出货价格,所以报告期内公司业绩受前述需求及价格上涨因素影响有限。2026年上半年新增供货产品已实现涨价,大部分涨价订单将于今年四季度签署,锁定2027年物量和价格,因此涨价带来的财务业绩将逐步显现。
国信证券 分析认为,随着国内外晶圆厂扩产加速、海外晶圆厂在国内硅片采购量持续增加,以及国内晶圆厂本土化采购意愿增强,12英寸硅片需求增长动能有望进一步增强。
编辑:谈瑞
声明:新华财经(中国金融信息网)为新华社承建的国家金融信息平台。任何情况下,本平台所发布的信息均不构成投资建议。如有问题,请联系客服:400-6123115


